Ekonomi & Bisnis
Saham BBRI Merosot ke Rp2.460 pada 19 Oktober 2026

Smallest Font
Largest Font
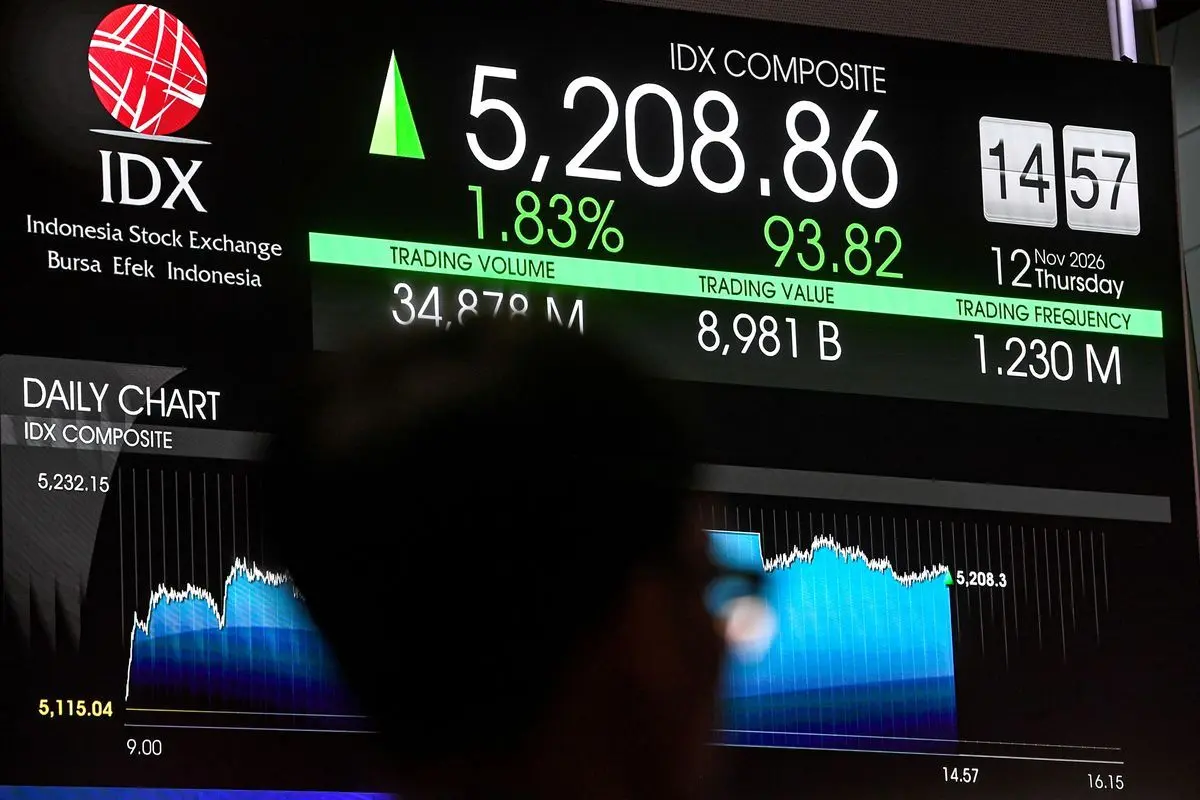
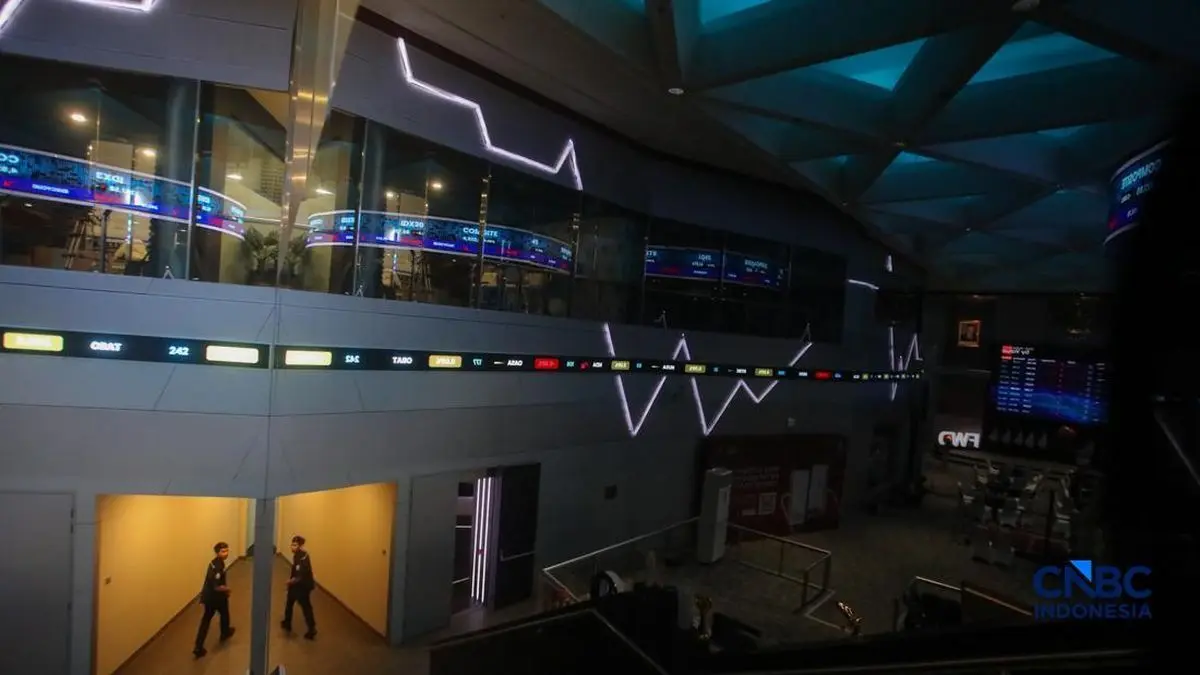
Saham PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) menyentuh Rp2.460 per lembar pada perdagangan Senin, 19 Oktober 2026, ketika tekanan jual melanda pasar saham Indonesia. Penurunan tersebut terjadi di tengah pelemahan Indeks Harga Saham Gabungan (IHSG) dan sentimen penyesuaian indeks MSCI yang mendorong aksi jual investor.
Menurut data perdagangan yang dikutip CNBC Indonesia dan Fortune Indonesia, saham BBRI sempat menyentuh Rp2.460, level terendah dalam lima tahun terakhir. Pada pukul 15.00 WIB, harganya mulai pulih ke Rp2.560, sementara kapitalisasi pasar perusahaan tercatat sekitar Rp369 triliun berdasarkan laporan Fortune Indonesia.
Data konsensus Bloomberg per 19 Oktober 2026 yang dikutip Suara Independent News menunjukkan 23 dari 33 analis, atau 69,7 persen, merekomendasikan beli saham BBRI. Sebanyak sembilan analis menyarankan tahan dan satu analis merekomendasikan jual. Rata-rata target harga 12 bulan mencapai Rp3.848,21, setara potensi kenaikan 56,4 persen dari harga Rp2.460, tetapi proyeksi tersebut bukan jaminan keuntungan.
Tekanan harga juga terlihat pada perdagangan sebelumnya. Fortune Indonesia mencatat saham BBRI ditutup di Rp2.640 sebelum mengalami penurunan pada pembukaan 19 Oktober. Sementara itu, Suara Independent News melaporkan saham tersebut telah melemah 22,4 persen dalam periode satu tahun terakhir.
Dari sisi fundamental, BRI membukukan laba bersih Rp31,18 triliun pada semester I-2026, tumbuh 17,5 persen secara tahunan. Data yang dikutip Suara Independent News menunjukkan rasio kredit bermasalah atau NPL berada di 3,15 persen, rasio biaya terhadap pendapatan membaik menjadi 35,49 persen, dan tingkat pengembalian ekuitas atau ROE mencapai 22,59 persen.
Namun, margin bunga bersih atau NIM tercatat 6,4 persen, sedangkan rasio kecukupan modal berada di 19,35 persen. Data CNBC Indonesia juga mencatat Loan at Risk (LaR) industri turun menjadi 8,5 persen, rasio kredit terhadap simpanan atau LDR sebesar 88,3 persen, serta pengembalian aset atau ROA sebesar 2,5 persen.
Head of Research Pluang Maju Sekuritas Jason Gozali menilai kinerja perusahaan ditopang pengelolaan risiko dan efisiensi operasional. Dalam laporan Suara Independent News, ia menyampaikan:
"Pertumbuhan kinerja BRI turut diimbangi oleh perbaikan kualitas aset serta efisiensi operasional yang semakin terjaga," ujar Jason Gozali, Head of Research Pluang Maju Sekuritas.
Di sisi valuasi, data pasar yang dikutip CNBC Indonesia menunjukkan rasio harga terhadap nilai buku atau PBV BBRI berada di 1,25 kali. Imbal hasil dividen diperkirakan dapat mencapai sekitar 10 persen menurut Senior Market Analyst PT Mirae Asset Sekuritas Indonesia, Nafan Ajhi Gusta.
Nafan menilai koreksi harga dapat membuka peluang bagi investor dengan orientasi jangka panjang, tetapi sejumlah indikator fundamental tetap perlu diperhatikan.
"Secara valuasi, PBV BBRI yang sudah terkoreksi ke level relatif rendah dapat menjadi daya tarik, terutama apabila dibandingkan dengan rata-rata historisnya. Namun, investor tetap perlu mencermati kualitas aset, pertumbuhan kredit, tren biaya pencadangan atau cost of credit, serta kemampuan perseroan menjaga profitabilitas di tengah kondisi ekonomi yang menantang," ujar Nafan Ajhi Gusta, Senior Market Analyst PT Mirae Asset Sekuritas Indonesia.
Ia juga menyoroti potensi pendapatan dividen sebagai salah satu pertimbangan investor. Nafan menyatakan:
"Dengan demikian, BBRI dapat dipertimbangkan untuk akumulasi secara bertahap oleh investor jangka panjang, terutama ketika valuasinya sudah atraktif dan imbal hasil dividennya kompetitif," ujar Nafan Ajhi Gusta.
Sebelum tekanan pasar terbaru, Kepala Riset Korea Investment & Sekuritas Indonesia Muhammad Wafi menyoroti posisi BRI di segmen usaha mikro, kecil, dan menengah (UMKM). Menurut pandangannya, fokus bisnis tersebut menjadi salah satu penopang daya saing perusahaan.
"Prospeknya solid. Pendorongnya ekspansi kredit segmen mikro dengan margin tinggi, rasio CASA yang kuat, dan perbaikan kualitas aset," ujar Muhammad Wafi, Kepala Riset Korea Investment & Sekuritas Indonesia.
Wafi juga menilai kebijakan dividen perusahaan mencerminkan kondisi fundamental dan kapasitas permodalan. Ia mengatakan:
"Dividennya menarik karena yield yang relatif tinggi. Ini juga mencerminkan fundamental yang solid, profitabilitas tangguh, dan likuiditas kas melimpah. Dividennya tepat dan shareholder-friendly. Keputusan ini membuktikan confidence terhadap CAR yang tetap kokoh untuk menopang target ekspansi bisnis ke depan," ujar Muhammad Wafi.
Sementara itu, Deputy President Director Samuel Sekuritas Indonesia Suria Dharma menyoroti tantangan pengendalian kredit bermasalah. Ia menilai penyaluran kredit dan pemulihan kualitas pembiayaan perlu menjadi perhatian perusahaan.
"Tantangan ke depan memang bagaimana BRI menurunkan kembali NPL-nya dan pemilihan penyaluran kredit. Bisnis mikro yang dulu menjadi andalan, sekarang lebih fokus kepada pemulihan kualitas kredit," ujar Suria Dharma, Deputy President Director Samuel Sekuritas Indonesia.
Prospek harga saham juga tercermin dalam sejumlah rekomendasi analis yang dikutip Suara Independent News. Pluang Maju Sekuritas menetapkan target Rp3.850 per saham, sedangkan Kiwoom Sekuritas Indonesia mempertahankan rekomendasi beli dengan target Rp4.000 untuk periode 12 bulan.
Kiwoom menggunakan pendekatan model diskonto dividen dan rasio harga terhadap nilai buku. Pada target Rp4.000, PBV BBRI untuk 2026 diproyeksikan sebesar 1,8 kali, di bawah rata-rata historis tiga tahun sebesar 2,06 kali.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Sulaeman Aryanto.S.Pd.I.
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow