Ekonomi & Bisnis
Antam Catat Laba Rp9,66 Triliun hingga September 2026

Smallest Font
Largest Font
PT Aneka Tambang Tbk (ANTM) membukukan laba periode berjalan Rp9,66 triliun selama Januari–September 2026, meningkat 46 persen dibandingkan Rp6,61 triliun pada periode yang sama tahun sebelumnya. Berdasarkan keterbukaan informasi Bursa Efek Indonesia (BEI) yang diberitakan pada 28 Oktober 2026, pertumbuhan tersebut ditopang kenaikan penjualan, penguatan profitabilitas, dan peningkatan kinerja sejumlah segmen usaha.
Data perusahaan menunjukkan penjualan bersih mencapai Rp88,48 triliun, naik 23 persen dari Rp72,03 triliun pada Januari–September 2025. Pasar domestik menyumbang Rp83,86 triliun atau sekitar 95 persen dari total penjualan, dengan emas sebagai kontributor terbesar.
Laba kotor Antam meningkat 42 persen menjadi Rp15,56 triliun, sedangkan laba usaha naik 53 persen menjadi Rp12,05 triliun. EBITDA atau laba sebelum bunga, pajak, depresiasi, dan amortisasi tumbuh 45 persen menjadi Rp13,48 triliun, sementara laba bersih yang dapat diatribusikan kepada pemilik entitas induk mencapai Rp8,83 triliun, meningkat 47,92 persen.
Direktur Utama Antam Untung Budiharto menyatakan perusahaan mempertahankan pertumbuhan melalui optimalisasi operasional dan penguatan strategi komersial.
"Kami terus memperkuat fundamental bisnis melalui optimalisasi operasional, penguatan strategi komersial, serta pengembangan portofolio usaha untuk menciptakan nilai tambah yang berkelanjutan bagi perusahaan dan seluruh pemangku kepentingan" ujar Untung Budiharto.
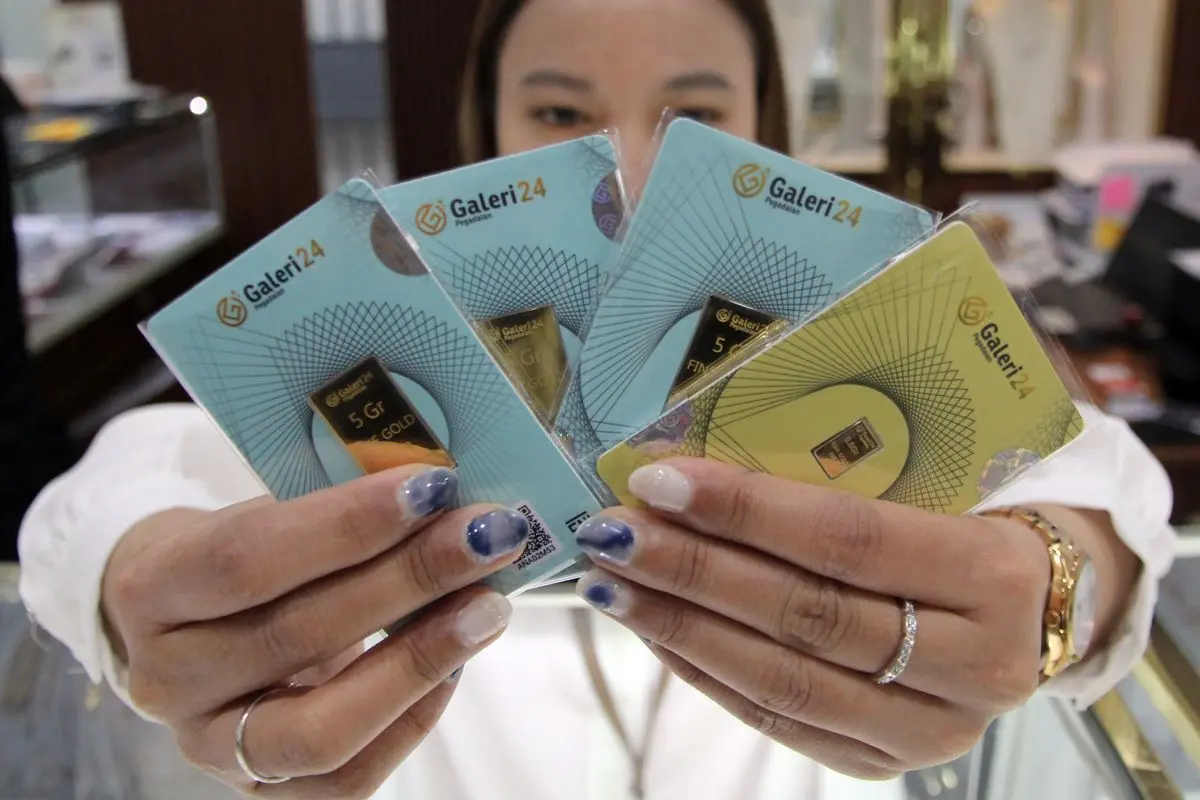
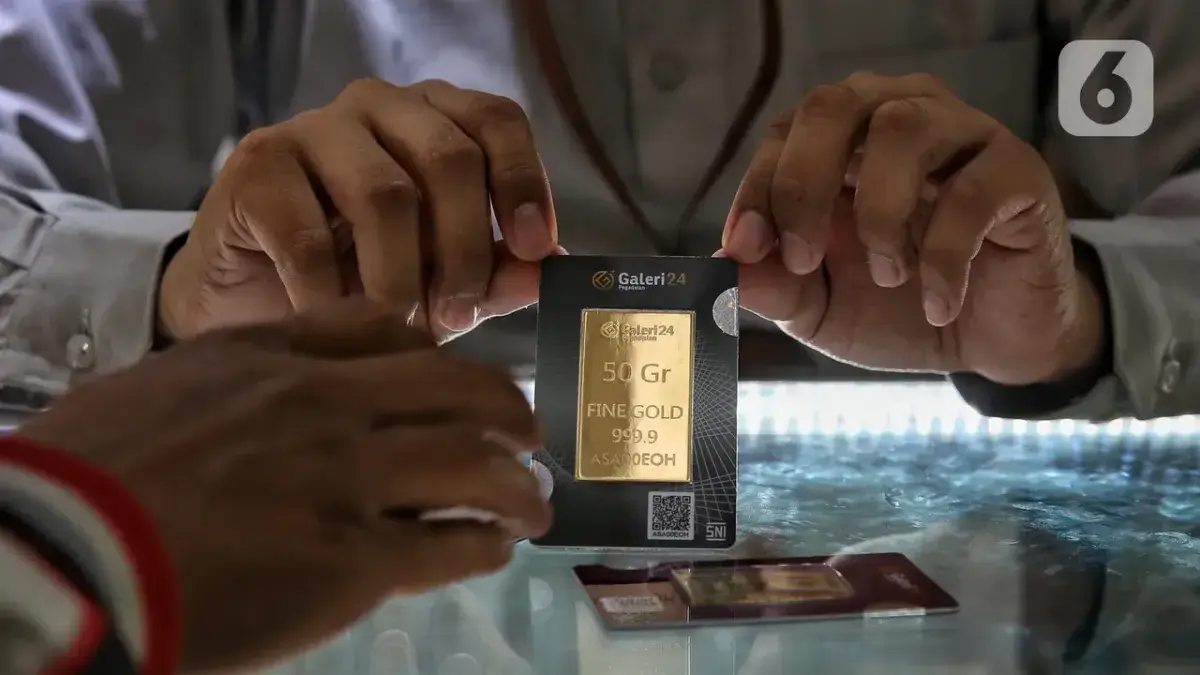
Emas menyumbang 77 persen dari total penjualan perusahaan. Nilai penjualan komoditas tersebut mencapai Rp68,41 triliun, tumbuh 17 persen dibandingkan Rp58,67 triliun pada periode yang sama tahun lalu.
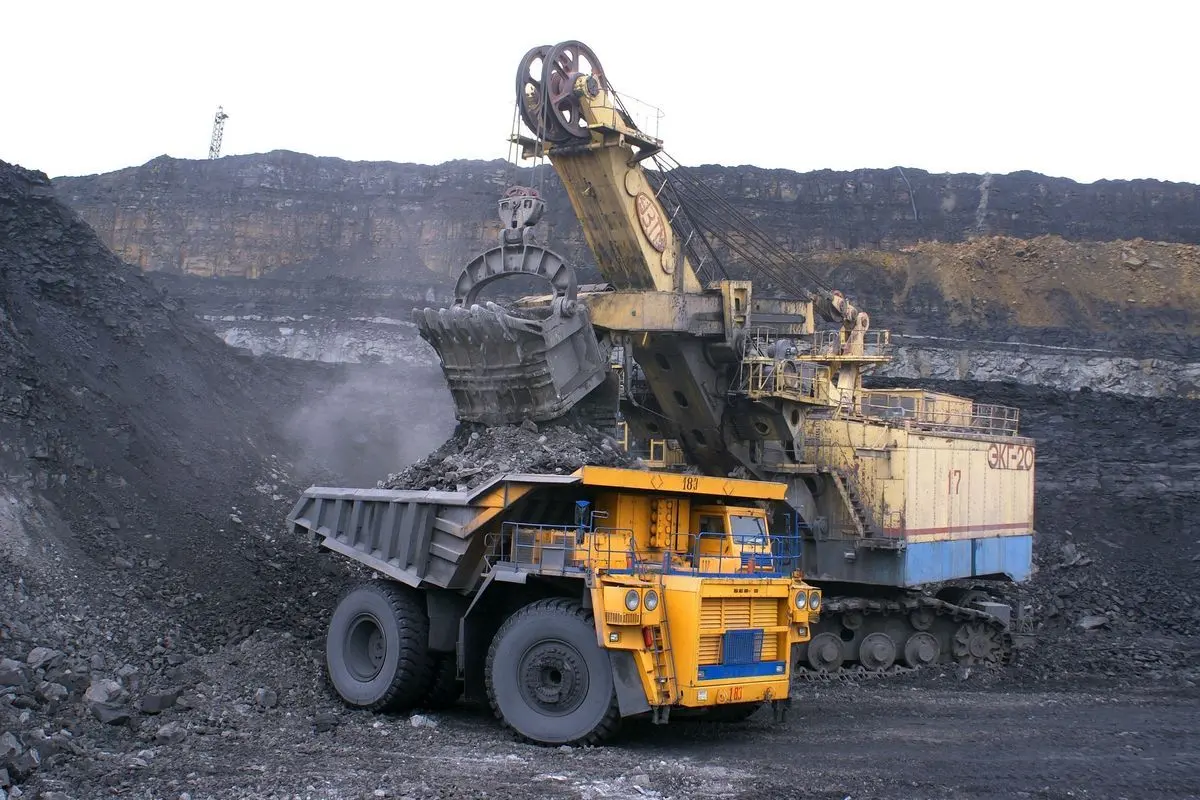
Menurut data produksi Antam, produksi emas dari tambang perusahaan selama Januari–September 2026 mencapai 634 kilogram atau 20.384 troy ounce, meningkat 7 persen dari 590 kilogram pada periode yang sama tahun sebelumnya. Khusus kuartal III 2026, produksi mencapai 202 kilogram, naik 34 persen dari 151 kilogram pada kuartal III 2025.
Volume penjualan emas selama sembilan bulan pertama tahun ini tercatat 25.217 kilogram atau 810.745 troy ounce. Pada kuartal III saja, penjualan mencapai 7.137 kilogram atau 229.460 troy ounce.
Segmen nikel, yang meliputi bijih nikel dan feronikel, menghasilkan penjualan Rp16,98 triliun, meningkat 52 persen dari Rp11,15 triliun. Antam memproduksi 12,16 juta wet metric ton bijih nikel dan menjual 10,73 juta wet metric ton. Produksi feronikel mencapai 11.638 ton nikel dalam feronikel, sementara penjualannya meningkat 71 persen menjadi 13.971 ton dari 8.182 ton.
Sementara itu, segmen bauksit dan alumina mencatat penjualan Rp2,64 triliun, naik 35 persen dibandingkan Rp1,95 triliun. Produksi bauksit mencapai 2 juta wet metric ton, sedangkan penjualannya meningkat 49 persen menjadi 1,64 juta wet metric ton.
Untuk alumina, produksi chemical grade alumina tumbuh 14 persen menjadi 153.399 ton. Penjualan produk tersebut mencapai 146.642 ton, naik 9 persen dibandingkan 134.768 ton pada Januari–September 2025.
Direktur Keuangan dan Manajemen Risiko Antam Arini Kasmira menyoroti peningkatan profitabilitas dan penguatan posisi kas perusahaan.
"Capaian tersebut didukung oleh pengelolaan modal kerja yang efektif, pengendalian biaya yang disiplin, serta penerapan manajemen risiko yang terukur, sehingga ANTAM dapat menjaga fundamental keuangan yang solid secara berkelanjutan" ujar Arini Kasmira.
Dari sisi keuangan, total aset Antam per September 2026 mencapai Rp59,74 triliun, naik 24 persen dari Rp48,07 triliun pada periode yang sama tahun lalu. Ekuitas meningkat 17 persen menjadi Rp41,22 triliun, sementara kas dan setara kas tumbuh 14 persen menjadi Rp10,54 triliun.
Arus kas bersih dari aktivitas operasi tercatat Rp5,06 triliun, meningkat 26 persen dibandingkan Rp4,02 triliun. Penerimaan kas dari pelanggan juga naik 29 persen menjadi Rp87,92 triliun dari Rp68,24 triliun pada periode yang sama tahun sebelumnya.
Pertumbuhan operasional tersebut terjadi ketika saham ANTM menghadapi tekanan sentimen pasar setelah Morgan Stanley Capital International (MSCI) mengeluarkannya dari indeks Global Standard pada Juli 2026. Dalam analisis yang diterbitkan IDXChannel pada 22 Oktober 2026, sejumlah analis menilai tekanan tersebut berkaitan dengan penyesuaian portofolio investor, bukan semata-mata perubahan kinerja operasional perusahaan.
Analis Phintraco Sekuritas Alrich Paskalis Tambolang menilai koreksi harga saham perlu dicermati bersama perkembangan fundamental, harga komoditas, dan kebutuhan investasi perusahaan.
"Justru dengan koreksi harga yang sudah cukup dalam, (prospek saham ANTM) jadi semakin menarik, dengan memperhatikan fundamental bisnisnya masih kuat, ditopang oleh bisnis emas, nikel, proyek hilirisasi dan potensi pemberian dividen besar" ujar Alrich Paskalis Tambolang.
Alrich menyebut area Rp2.350 hingga Rp2.400 per saham sebagai tingkat dukungan harga yang dapat dicermati, dengan target terdekat Rp2.800 dan Rp3.000. Ia juga mengingatkan risiko pelemahan lanjutan jika tingkat dukungan tersebut ditembus.
Menurut Alrich, Antam membagikan dividen untuk tahun buku 2025 sekitar Rp5,05 triliun atau Rp209,99 per saham, setara 70 persen laba bersih tahun tersebut. Potensi pembagian dividen berikutnya perlu mempertimbangkan laba sepanjang 2026, arus kas, serta rencana belanja modal sekitar Rp6 triliun.
Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta menjelaskan bahwa pengeluaran saham Antam dari indeks MSCI dapat memicu tekanan jual jangka pendek akibat penyesuaian portofolio dana pasif global.
"Fenomena aliran dana keluar memang sering kali menciptakan mispricing, di mana harga saham terkoreksi melebihi penurunan nilai intrinsiknya. Kondisi ini justru membuka peluang bagi investor berhorizon menengah hingga panjang untuk melakukan akumulasi bertahap (buy on weakness) pada harga yang lebih atraktif" ujar Nafan Aji Gusta.
Nafan menilai kemitraan strategis dalam pembiayaan proyek hilirisasi dapat membantu menjaga fleksibilitas keuangan perusahaan. Meski demikian, volatilitas saham masih berpotensi berlanjut selama proses penyesuaian portofolio belum sepenuhnya terserap pasar.
Analis Panin Sekuritas Elandry Pratama juga menekankan pentingnya membedakan tekanan arus modal dari perubahan prospek bisnis Antam. Menurut dia, potensi dividen perlu dinilai berdasarkan laba bersih, arus kas, kebijakan pembagian keuntungan, dan kebutuhan pendanaan ekspansi.
Di luar kinerja keuangan, pemerintah juga menunjuk Antam untuk mengelola bekas wilayah operasi pertambangan PT Kristalin Eka Lestari di Kabupaten Nabire, Papua Tengah, setelah izin usaha pertambangan perusahaan tersebut dicabut pada 12 Oktober 2026. Wilayah yang tercakup dalam pencabutan izin itu mencapai 3.500 hektare.
Jaksa Agung Sanitiar Burhanuddin menyatakan rencana pengalihan pengelolaan tersebut ditujukan agar kegiatan pertambangan berada di bawah pengelolaan negara. Pencabutan izin dilakukan setelah tim gabungan Satuan Tugas Penertiban Kawasan Hutan menemukan ketidakpatuhan terhadap ketentuan penggunaan kawasan hutan serta kewajiban jaminan dan pelaksanaan reklamasi.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Riska Tamsya.S.Pd.I.
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow