Teknologi
DEWA Proyeksikan Laba Melonjak 37 Persen pada 2027

Smallest Font
Largest Font
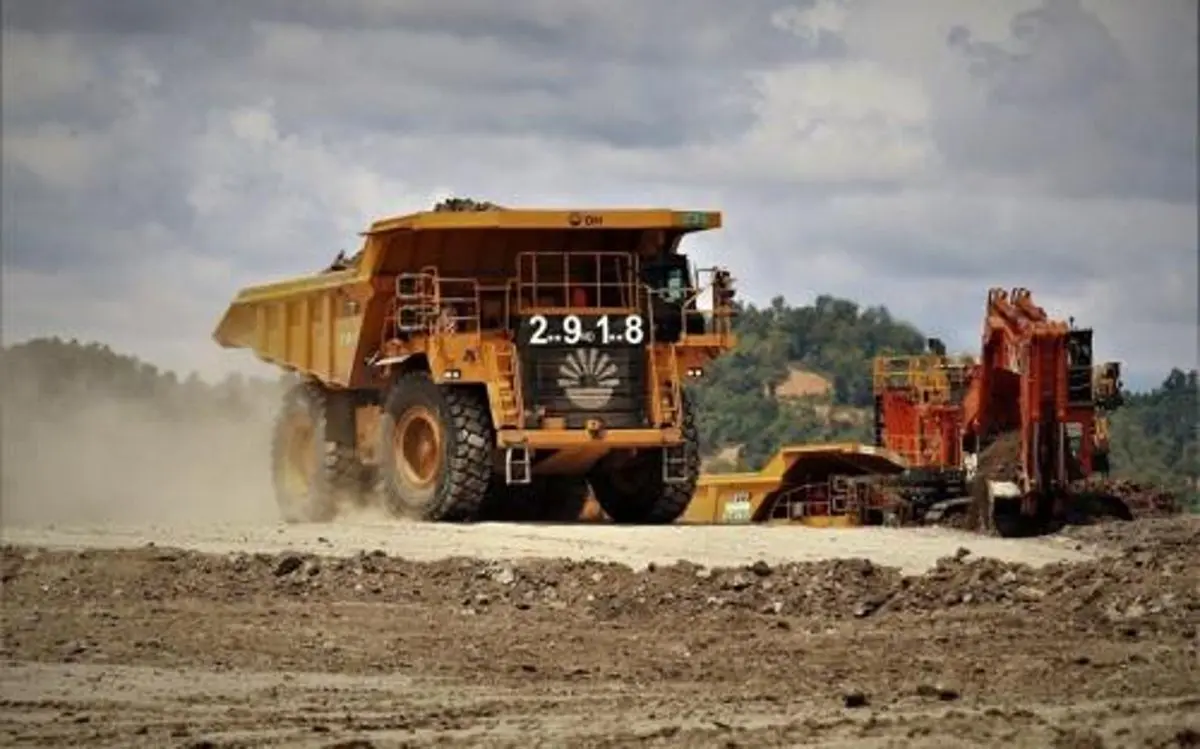
PT Darma Henwa Tbk (DEWA) berpeluang meningkatkan laba bersih hingga Rp897 miliar pada 2027, seiring bertambahnya volume pekerjaan dan kontribusi kontrak baru. Proyeksi tersebut disampaikan Mirae Asset Sekuritas dalam riset yang diterbitkan pada 11 November 2026, dilansir dari Idxchannel.
Meski prospek operasional menunjukkan perkembangan positif, Mirae Asset justru menyesuaikan rekomendasi investasi saham DEWA. Analis Fauzan Luthfi Djamal mengubah rekomendasi dari buy menjadi trading buy sekaligus memangkas target harga dari Rp650 menjadi Rp280 per saham.
Target harga terbaru tersebut masih memberikan peluang kenaikan sebesar 19,7 persen. Dalam kriteria Mirae Asset, kategori buy mensyaratkan potensi apresiasi minimal 20 persen selama 12 bulan, sedangkan trading buy mencerminkan perkiraan kenaikan 10-20 persen.
Perubahan valuasi memengaruhi target harga DEWA
Penyesuaian target harga terutama berkaitan dengan perubahan perhitungan valuasi perusahaan. Salah satu pertimbangannya adalah aset eksplorasi Gayo yang kini hanya diperhitungkan sebesar 70 persen dari nilai buku. Pengurangan nilai tersebut dilakukan karena izin eksplorasi Gayo masih menunggu perpanjangan.
Selain itu, aktivitas pengeboran di kawasan tersebut sedang dihentikan sementara. Faktor lain berasal dari kenaikan asumsi biaya modal rata-rata tertimbang atau WACC menjadi 16,6 persen, dibandingkan perhitungan sebelumnya sebesar 14 persen.
Menariknya, perubahan penilaian tersebut tidak membuat seluruh proyeksi keuangan DEWA mengalami penurunan. Mirae Asset justru meningkatkan perkiraan laba bersih 2027 sebesar 33 persen karena memperhitungkan pertumbuhan pendapatan dan berkurangnya biaya pendanaan.
Sebaliknya, estimasi laba bersih untuk 2026 dikoreksi turun 17 persen. Penyesuaian ini mempertimbangkan tingkat margin yang telah dicapai perusahaan selama sembilan bulan pertama tahun tersebut.
Kinerja keuangan dan operasional sepanjang 2026
DEWA mencatatkan laba bersih Rp513 miliar selama Januari-September 2026. Jumlah tersebut meningkat 98 persen secara tahunan dan setara dengan 78 persen dari proyeksi Mirae Asset sepanjang 2026. Dibandingkan perkiraan pasar, pencapaian tersebut bahkan sudah mencapai 96 persen dari konsensus. Namun, perkembangan laba pada kuartal III-2026 menunjukkan perlambatan secara berurutan.
Pada periode tersebut, laba bersih tercatat Rp159 miliar atau turun 39 persen dibandingkan kuartal sebelumnya. Kendati demikian, nilainya masih lebih tinggi 123 persen dibandingkan periode yang sama tahun lalu. Untuk melihat kinerja berulang perusahaan, Mirae Asset memperkirakan laba bersih inti selama sembilan bulan 2026 berada di sekitar Rp351 miliar.
Perhitungan tersebut tidak memasukkan keuntungan nonberulang, terutama pendapatan tambahan yang diperoleh pada kuartal II-2026. Dari sisi kegiatan usaha, margin kotor DEWA mengalami peningkatan menjadi 20,3 persen pada sembilan bulan 2026. Sebagai pembanding, margin pada periode yang sama tahun sebelumnya hanya mencapai 14,9 persen.
Perbaikan tersebut berkaitan dengan perubahan pola pengerjaan proyek. Perusahaan mulai mengalihkan sebagian pekerjaan yang sebelumnya menggunakan jasa subkontraktor kepada armada operasional milik sendiri.
Namun, peningkatan profitabilitas operasional masih diikuti kenaikan beban pendanaan. Biaya keuangan perusahaan bertambah 53 persen secara tahunan menjadi Rp264 miliar. Adapun volume pengupasan lapisan tanah penutup atau overburden removal mencapai 13,1 juta ton BCM selama Januari-September 2026.
Angka tersebut mencerminkan rata-rata aktivitas produksi sekitar 1,46 juta BCM setiap bulan. Untuk kuartal IV-2026, Mirae Asset memperkirakan laba bersih berada di kisaran Rp143 miliar. Nilai tersebut lebih rendah 10 persen dibandingkan pencapaian kuartal sebelumnya, dengan asumsi margin kotor sekitar 17 persen.
Meskipun demikian, terdapat kemungkinan hasil yang lebih baik apabila perusahaan mampu mempertahankan margin kotor kuartal III-2026 sebesar 22,3 persen.
Kontrak Sebuku menopang pertumbuhan bisnis pada 2027
Penambahan pekerjaan dari Sebuku Sejaka Coal menjadi salah satu faktor penting dalam prospek bisnis DEWA pada 2027. Kerja sama ini sekaligus menandai pekerjaan pertama perusahaan bersama klien di luar Grup Bumi. Mirae Asset memperkirakan volume pengupasan lapisan tanah penutup meningkat 18 persen menjadi 177 juta BCM sepanjang 2027. Dengan demikian, rata-rata volume pekerjaan diperkirakan mencapai sekitar 14,8 juta BCM setiap bulan.
Dari total tersebut, kontribusi Sebuku Sejaka Coal diperkirakan mencapai 30 juta BCM. Sementara itu, pekerjaan dari Kaltim Prima Coal dan Arutmin diasumsikan tetap sebesar 147 juta BCM. Bertambahnya porsi pekerjaan Sebuku juga berpotensi meningkatkan tarif rata-rata jasa pertambangan. Mirae Asset memperkirakan tarif tersebut mencapai Rp52.100 per BCM atau tumbuh 8 persen secara tahunan.
Tarif pekerjaan dari Sebuku diperkirakan mampu mengimbangi penurunan sekitar 1 persen pada tarif yang berkaitan dengan harga batu bara. Kondisi tersebut menjadi salah satu penopang peningkatan margin perusahaan. Dengan asumsi tersebut, margin kotor DEWA diproyeksikan mencapai 22,8 persen pada 2027.
Angka ini lebih tinggi dibandingkan estimasi margin sebesar 19,3 persen untuk 2026. Perbaikan aktivitas operasional dan margin tersebut menjadi dasar perkiraan pertumbuhan laba bersih. Mirae Asset menempatkan proyeksi laba DEWA pada 2027 sebesar Rp897 miliar, meningkat 37 persen secara tahunan.
Walaupun pertumbuhannya cukup tinggi, perkiraan tersebut masih berada 12 persen di bawah konsensus pasar. Untuk 2028, laba bersih perusahaan diprediksi kembali bertambah 33 persen menjadi Rp1,19 triliun.
Perbaikan kinerja juga diperkirakan berdampak terhadap struktur keuangan. Rasio utang bersih terhadap EBITDA diproyeksikan turun menjadi 1,3 kali pada 2027, dibandingkan estimasi 2 kali pada 2026.
Valuasi Gayo dan risiko bisnis menjadi perhatian
Dalam menentukan nilai wajar saham, Mirae Asset menggunakan pendekatan arus kas terdiskonto atau DCF serta perhitungan EV/EBITDA 2027 sebesar 4 kali. Multiple tersebut berada di bawah valuasi DEWA saat ini yang mencapai 4,6 kali.
Perbedaan valuasi tersebut mencerminkan sejumlah risiko bisnis, terutama konsentrasi pelanggan dan pengaruh perubahan harga batu bara terhadap tarif pekerjaan. Pada 2027, tambang milik Grup Bumi diperkirakan masih menghasilkan 75 persen dari total pendapatan DEWA. Aset eksplorasi Gayo juga menjadi komponen penting dalam perhitungan target harga. Dengan penilaian sebesar 70 persen dari nilai buku, aset tersebut setara Rp126 per saham atau sekitar 45 persen dari target harga Rp280.
Perhitungan alternatif menunjukkan bahwa target harga saham DEWA berpotensi mencapai Rp330 apabila aset Gayo dinilai menggunakan nilai buku penuh. Sebaliknya, tanpa memasukkan nilai aset tersebut, target harga diperkirakan hanya Rp150 per saham. Selain persoalan valuasi, persetujuan pekerjaan dari perusahaan afiliasi turut menjadi perhatian analis. Setiap 10 persen pekerjaan afiliasi yang tidak mendapatkan persetujuan berpotensi mengurangi perkiraan laba bersih 2027 sekitar 13 persen.
Risiko lainnya berkaitan dengan fluktuasi harga batu bara, perkembangan aktivitas operasional di Sebuku Sejaka Coal, serta kelanjutan izin eksplorasi Gayo. Ketiga faktor tersebut dapat memengaruhi realisasi target pertumbuhan perusahaan. Di sisi lain, terdapat peluang tambahan yang dapat memperkuat prospek DEWA. Pembaruan izin eksplorasi Gayo dan keberhasilan perusahaan memperoleh kontrak baru melalui proses tender berpotensi menjadi pendorong kinerja berikutnya.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Dedik Priyatno
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow