Teknologi
Mirae Prediksi IHSG Tertekan Risiko Penurunan Status MSCI

Smallest Font
Largest Font
Pasar saham Indonesia menghadapi risiko tekanan lanjutan apabila MSCI mengubah klasifikasi Indonesia dari emerging market menjadi standalone market. Berdasarkan analisis Mirae Asset Sekuritas yang dilansir dari Idxchannel, potensi dana asing keluar diperkirakan mencapai USD8-USD11 miliar.
Ancaman tersebut muncul ketika valuasi Indeks Harga Saham Gabungan (IHSG) sudah mendekati titik terendah dalam 20 tahun terakhir. Artinya, harga saham yang relatif murah belum tentu mampu melindungi pasar dari tekanan apabila perubahan klasifikasi benar-benar diberlakukan.
Perubahan status MSCI menjadi risiko utama
Analis Mirae Asset Sekuritas Wilbert Arifin memperkirakan Indonesia semakin berpeluang keluar dari kelompok emerging market. Menurut analisisnya, perubahan menjadi kategori standalone kini menjadi skenario utama yang perlu diantisipasi. Wilbert menyampaikan pandangan tersebut melalui riset pada 4 November 2026.
Peluang perubahan klasifikasi dinilai semakin besar apabila pemerintah dan regulator tidak menunjukkan pembenahan signifikan terhadap tata kelola serta mekanisme perdagangan pasar modal sebelum konsultasi MSCI berakhir pada April 2027. Dalam riset tersebut, Wilbert menulis,
"Status standalone kini menjadi skenario dasar kami,"
Menurut Wilbert, tanggung jawab untuk membuktikan adanya perbaikan kini berada pada Indonesia. Pemerintah dan regulator harus menunjukkan kepada klien MSCI bahwa reformasi benar-benar mengubah praktik perdagangan dan transparansi pasar, bukan hanya menghasilkan tindakan administratif sementara. Penanganan regulator sejauh ini dinilai belum menyelesaikan persoalan utama. Pemberian denda administratif kepada pihak-pihak yang berkaitan dengan tiga emiten berkapitalisasi besar dianggap belum cukup untuk memperbaiki transparansi kepemilikan saham.
Pengalaman Turki menjadi salah satu pembanding. Negara tersebut telah menempuh proses hukum terhadap lebih dari 400 orang serta memerintahkan likuidasi 131 dana investasi, tetapi tetap menerima peringatan dari MSCI. Wilbert juga mengacu pada catatan perubahan klasifikasi pasar selama dua dekade terakhir.
"Sejarah juga menunjukkan bahwa 10 dari 12 konsultasi penurunan klasifikasi pasar dalam 20 tahun terakhir berakhir dengan perubahan status. Dua pengecualian berhasil memperbaiki satu aspek kebijakan tertentu, sedangkan Indonesia perlu membuktikan bahwa perilaku pasar telah berubah secara konsisten," Mirae menyatakan pandangannya dapat berubah apabila pemeriksaan terhadap 31 saham dengan konsentrasi kepemilikan tinggi atau high shareholder concentration (HSC) menghasilkan perkara pidana. Penegakan aturan juga perlu menjangkau lebih banyak pihak, tidak terbatas pada emiten berkapitalisasi terbesar, sebelum periode masukan berakhir pada April 2027.
Potensi dana asing keluar mencapai USD11 miliar
Perubahan menjadi standalone berpotensi membuat saham Indonesia kehilangan akses ke seluruh indeks komposit MSCI. Dampaknya, pasar domestik dapat terputus dari keterkaitan dengan sekitar USD2 triliun dana yang menjadikan MSCI Emerging Markets sebagai acuan.
Perpindahan ke kelompok frontier market diperkirakan hanya memberikan kompensasi maksimal USD1 miliar. Hal ini berkaitan dengan relatif kecilnya jumlah dana investasi yang mengikuti indeks tersebut. Berdasarkan penghitungan makroekonomi dan analisis masing-masing saham, Mirae memperkirakan USD8-USD11 miliar dana asing berpotensi meninggalkan pasar Indonesia.
Dari nilai tersebut, sekitar USD3 miliar berasal dari investasi pasif yang kemungkinan melakukan penyesuaian portofolio secara otomatis. Sementara itu, potensi penjualan investor aktif merupakan perkiraan batas atas dan bukan angka yang pasti terjadi. Pengelola dana aktif masih mempunyai keleluasaan mempertahankan saham Indonesia meskipun negara tersebut tidak lagi menjadi bagian dari indeks acuan mereka.
Sekitar 82 persen potensi arus keluar diperkirakan terkonsentrasi pada sembilan saham yang masuk kategori MSCI Standard. Besarnya tekanan tersebut setara dengan sekitar 40 hari rata-rata volume transaksi saham terkait.
Apabila tingkat partisipasi penjualan diasumsikan sebesar 50 persen dari volume perdagangan, proses penyerapan tekanan tersebut dapat berlangsung hampir empat bulan. Khusus untuk dana pasif, potensi tekanan jualnya setara dengan sekitar 13 hari volume transaksi. Perbedaan karakter kedua jenis investor menjadi faktor penting. Dana pasif harus menyesuaikan komposisi portofolio di sekitar tanggal efektif perubahan indeks, sedangkan investor aktif memiliki fleksibilitas lebih besar dalam menentukan keputusan investasi.
Pengalaman historis menunjukkan risiko koreksi lanjutan
Riwayat negara-negara yang pernah mengalami penurunan klasifikasi pasar memberikan gambaran mengenai potensi pergerakan IHSG. Secara historis, pasar saham negara-negara tersebut mencatat penurunan median sekitar 60 persen dalam denominasi dolar AS, dihitung dari puncak hingga titik terendah. Proses koreksi tersebut umumnya berlangsung selama 13-15 bulan. Sebagai perbandingan, pasar saham Indonesia sudah mengalami penurunan 49 persen dalam sembilan bulan terakhir.
Dengan mengacu pada pola historis tersebut, Mirae melihat masih terdapat kemungkinan pelemahan sekitar 20 persen hingga periode Maret-Mei 2027. Periode tersebut mendahului keputusan MSCI yang dijadwalkan pada Juni 2027. Namun, tekanan terhadap pasar Indonesia sebenarnya sudah cukup besar sebelum konsultasi MSCI diumumkan.
IHSG telah merosot 39 persen sebelumnya, lebih dalam dibandingkan median koreksi 22 persen pada kasus penurunan klasifikasi di negara lain. Pergerakan pasar setelah pengumuman konsultasi juga tidak menunjukkan pola yang seragam. Dalam pengalaman sebelumnya, perubahan indeks setelah pengumuman dapat diikuti penurunan hingga 55 persen ataupun kenaikan mencapai 68 persen.
Menariknya, rentang waktu antara pengumuman keputusan dan pelaksanaan perubahan klasifikasi justru kerap memberikan kesempatan bagi pasar untuk pulih. Data historis menunjukkan kenaikan median sekitar 10 persen pada periode tersebut, meskipun pemulihan tidak terjadi pada kasus yang berakhir dengan status standalone.
Untuk kembali mencapai posisi puncak sebelumnya, pasar membutuhkan waktu median 23 bulan. Rentang pemulihannya sangat bervariasi, mulai dari sekitar empat bulan hingga delapan tahun. Hanya sedikit negara yang berhasil memperoleh kembali klasifikasi semula. Proses untuk mencapai status tersebut bahkan dapat memerlukan waktu sekitar satu dekade.
Valuasi IHSG mendekati titik terendah dua dekade
Di tengah risiko perubahan klasifikasi, Mirae menilai pelemahan pasar saham Indonesia sejauh ini lebih banyak dipengaruhi penurunan valuasi atau de-rating. Kondisi tersebut tidak sepenuhnya mencerminkan memburuknya prospek keuntungan perusahaan.
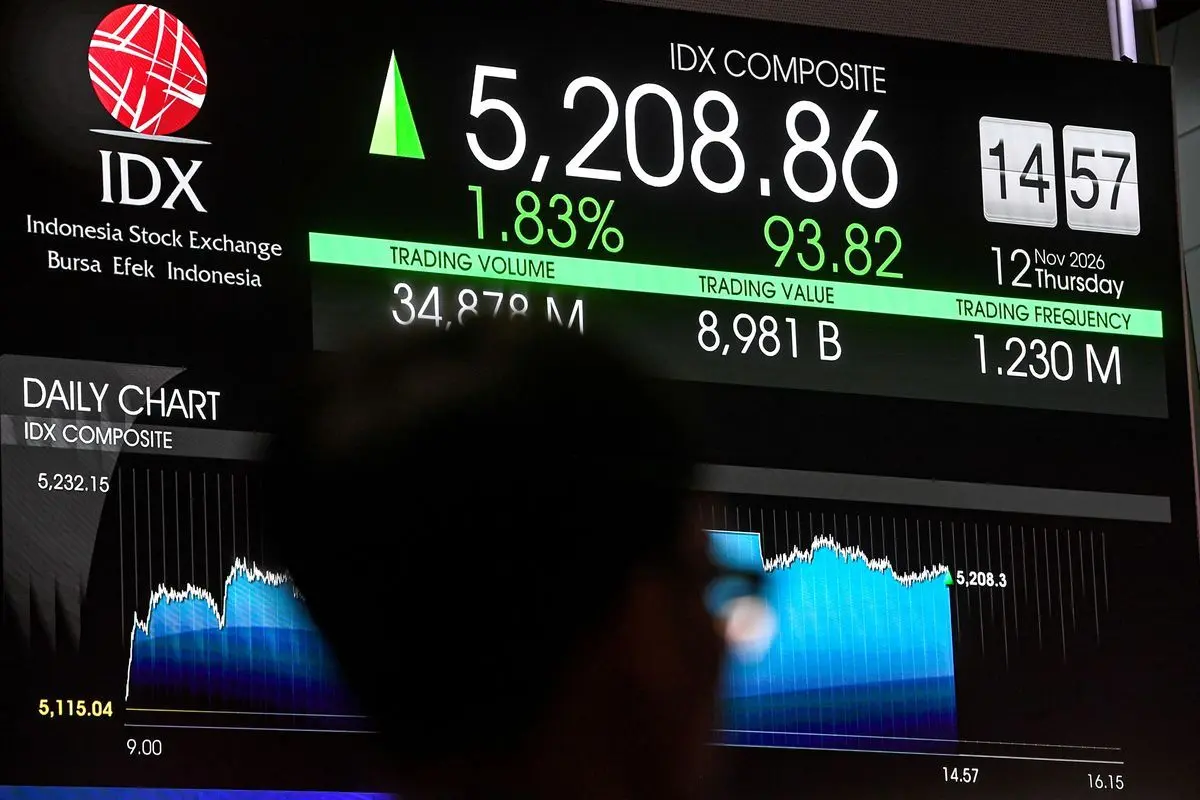
IHSG saat ini memiliki rasio forward price to earnings (P/E) sebesar 7,3 kali dan price to book value (P/BV) 1,36 kali. Kedua indikator tersebut sudah berada dekat dengan posisi terendah dalam kurun waktu 20 tahun. Jika menggunakan perhitungan trailing P/E atau rasio harga saham terhadap laba historis, valuasi IHSG tercatat 9,6 kali. Angka tersebut lebih rendah daripada median 12,3 kali pada kelompok pasar standalone.
Sejak Januari 2026, forward P/E IHSG telah mengalami penyusutan sebesar 47 persen. Penurunan valuasi ini hampir sepenuhnya menjelaskan pelemahan indeks, sementara return on equity (ROE) tersirat sebesar 18,6 persen masih berada sejalan dengan rata-rata jangka panjang. Mirae juga menghitung kemungkinan apabila IHSG mengalami penurunan hingga menyamai titik terendah dalam kasus perubahan klasifikasi pasar sebelumnya. Dalam skenario tersebut, rasio P/BV diperkirakan dapat turun ke kisaran 1,03-1,11 kali.
Kisaran valuasi itu bahkan belum pernah tercatat selama 20 tahun terakhir. Meski demikian, Mirae memandang kemungkinan revisi turun proyeksi laba sebagai risiko yang lebih realistis dibandingkan terjadinya penurunan valuasi secara ekstrem. Pertimbangannya adalah konsensus pasar masih memperkirakan pertumbuhan laba yang dinilai terlalu tinggi bagi indeks dengan dominasi saham perbankan.
Kondisi tersebut membuat penyesuaian ekspektasi keuntungan perusahaan tetap menjadi faktor yang perlu diperhatikan. Dengan demikian, apabila IHSG kembali mendekati titik terendah berdasarkan pengalaman historis negara lain, tekanan tersebut lebih mencerminkan dislokasi akibat arus keluar modal dibandingkan perubahan mendasar terhadap prospek fundamental perusahaan.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Dedik Priyatno
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow