Ekonomi & Bisnis
NeutraDC Batam Serap Kapasitas Awal dan Siapkan Ekspansi 100 MW

Smallest Font
Largest Font
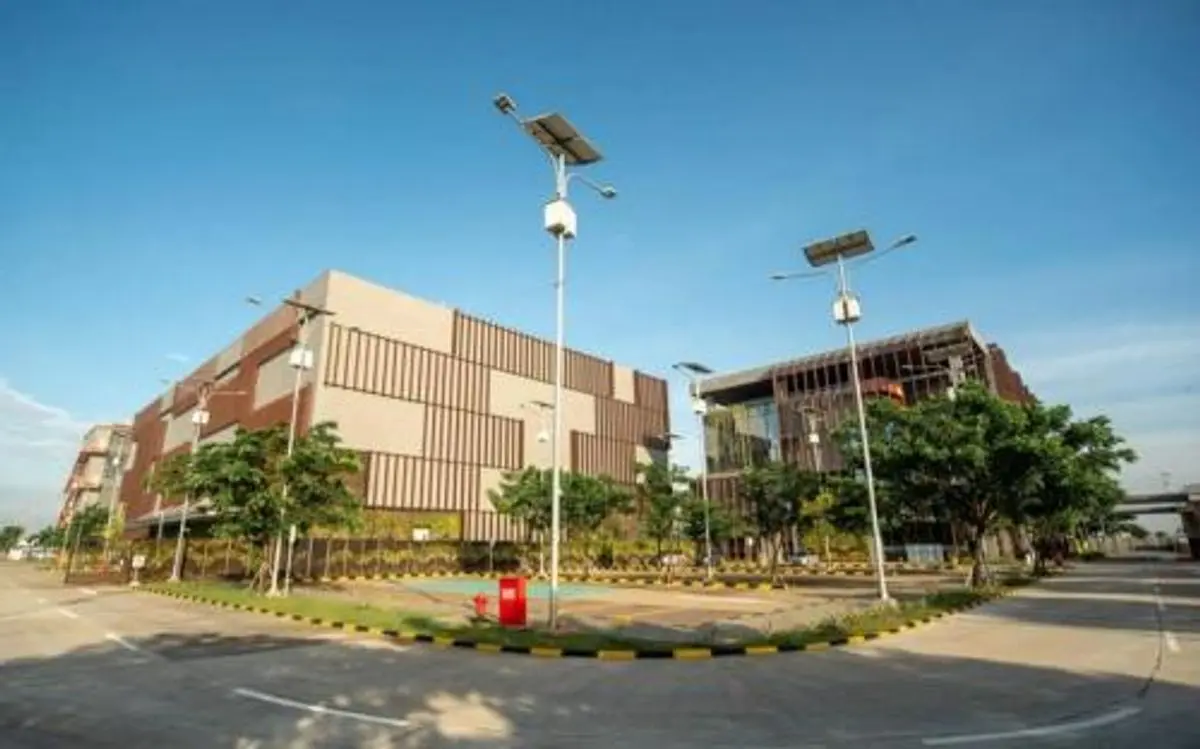
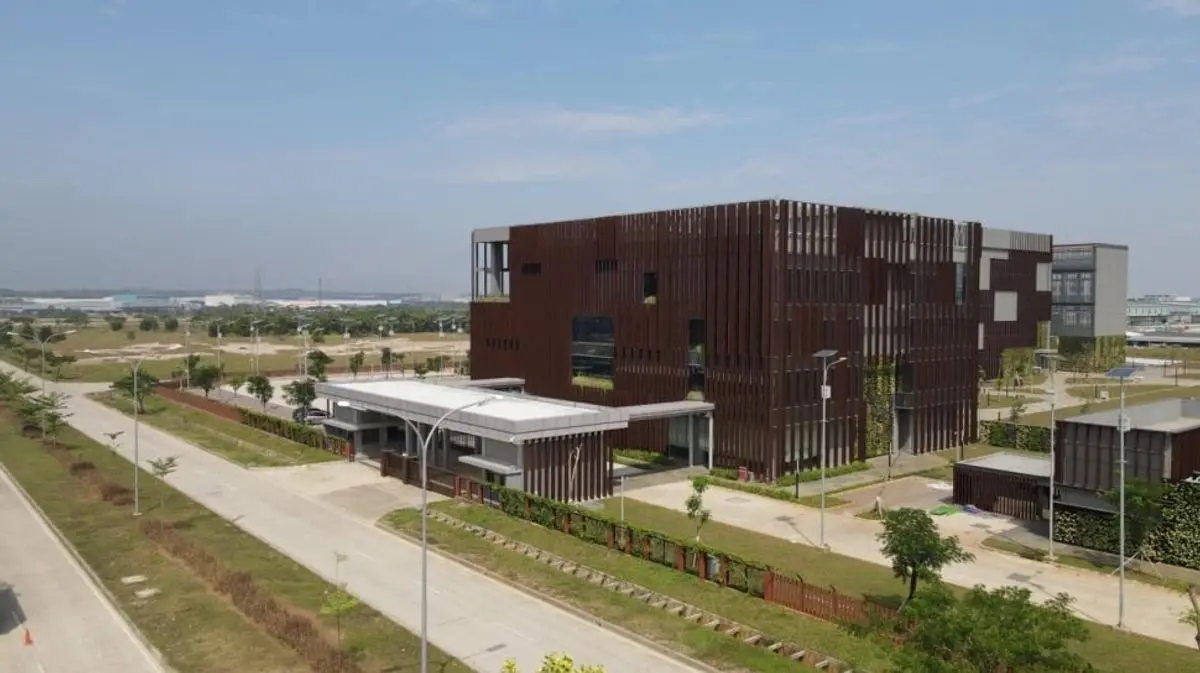
Bisnis pusat data TelkomGroup di Batam mencatat penyerapan penuh kapasitas awal sebesar 6 megawatt (MW), sementara rencana pengembangan hingga 100 MW membuka peluang ekspansi di tengah indikasi permintaan sekitar 260 MW. Menurut materi analisis yang dilansir Pasbana, realisasi pembangunan dan kemampuan mengubah permintaan menjadi pendapatan akan menentukan kontribusi bisnis ini terhadap kinerja PT Telkom Indonesia (Persero) Tbk atau TLKM. Permintaan fasilitas pusat data didorong oleh kebutuhan komputasi awan, kecerdasan buatan (AI), dan penyimpanan data.
Namun, kapasitas pengembangan hingga 100 MW masih berupa rencana, bukan kapasitas yang seluruhnya telah beroperasi. Investor juga perlu memperhatikan perkembangan jaringan internasional Telin, yang menjadi bagian dari infrastruktur konektivitas digital TelkomGroup. Materi analisis tersebut menyebut utilisasi sejumlah rute kabel bawah laut mencapai 85–99%, dengan permintaan bandwidth diperkirakan tumbuh 24–30% per tahun hingga 2030.
Tingkat pemanfaatan jaringan yang tinggi berpotensi mendorong penambahan kapasitas dan pendapatan. Meski demikian, kinerja bisnis kabel bawah laut tetap dipengaruhi kebutuhan investasi jaringan, persaingan harga, dan kemampuan perusahaan memenuhi permintaan pelanggan.
Dari sisi pembagian keuntungan kepada pemegang saham, materi analisis memperkirakan dividend yield TLKM berada di kisaran 8–9%. Angka tersebut perlu diperiksa kembali berdasarkan harga saham terkini dan nilai dividen yang menjadi dasar perhitungan. Ekspansi pusat data juga menghadapi tantangan kebutuhan listrik dan besarnya modal yang diperlukan. Materi analisis memperkirakan investasi pembangkit listrik mandiri mencapai sekitar Rp25 miliar per MW, sehingga kebutuhan pendanaan menjadi salah satu faktor yang perlu diperhitungkan dalam pengembangan kapasitas.
Selain kebutuhan energi, risiko bisnis mencakup kemungkinan keterlambatan pembangunan, penurunan harga layanan kabel, serta pertumbuhan permintaan AI yang lebih lambat daripada perkiraan. Faktor-faktor tersebut dapat memengaruhi kemampuan perusahaan menghasilkan keuntungan dari ekspansi infrastruktur digital. Materi analisis yang sama mencantumkan rekomendasi beli saham TLKM dengan target harga Rp3.400. Rekomendasi dan target tersebut merupakan pandangan analis, bukan kepastian pergerakan harga saham.
Penilaian terhadap prospek TLKM juga berkaitan dengan kondisi keuangan perusahaan, termasuk belanja modal, arus kas operasional, utang, dan keberlanjutan pembayaran dividen. Realisasi ekspansi pusat data Batam serta perkembangan utilisasi jaringan kabel bawah laut menjadi aspek penting dalam menilai perkembangan bisnis digital TelkomGroup.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Christ Emanuel
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow