Teknologi
PEFINDO Soroti Ruang Pertumbuhan Obligasi Korporasi

Smallest Font
Largest Font
Pasar surat utang korporasi Indonesia menghadapi tekanan akibat meningkatnya ongkos pendanaan dan persaingan dengan instrumen investasi lain. Kondisi tersebut membuat perusahaan semakin selektif dalam menentukan waktu serta kebutuhan penerbitan obligasi baru, dilansir dari Idxchannel.
PT Pemeringkat Efek Indonesia (PEFINDO) menilai peluang ekspansi pasar obligasi korporasi semakin terbatas. Tingginya imbal hasil pasar dan daya tarik instrumen investasi alternatif menjadi sejumlah faktor yang memengaruhi keputusan perusahaan dalam mencari sumber pembiayaan.
Direktur Pemeringkatan PEFINDO, Hendro Utomo, menjelaskan bahwa perusahaan kini harus mempertimbangkan biaya dana sekaligus membandingkannya dengan instrumen lain. Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI) menjadi pesaing karena menawarkan imbal hasil menarik dengan risiko relatif lebih rendah.
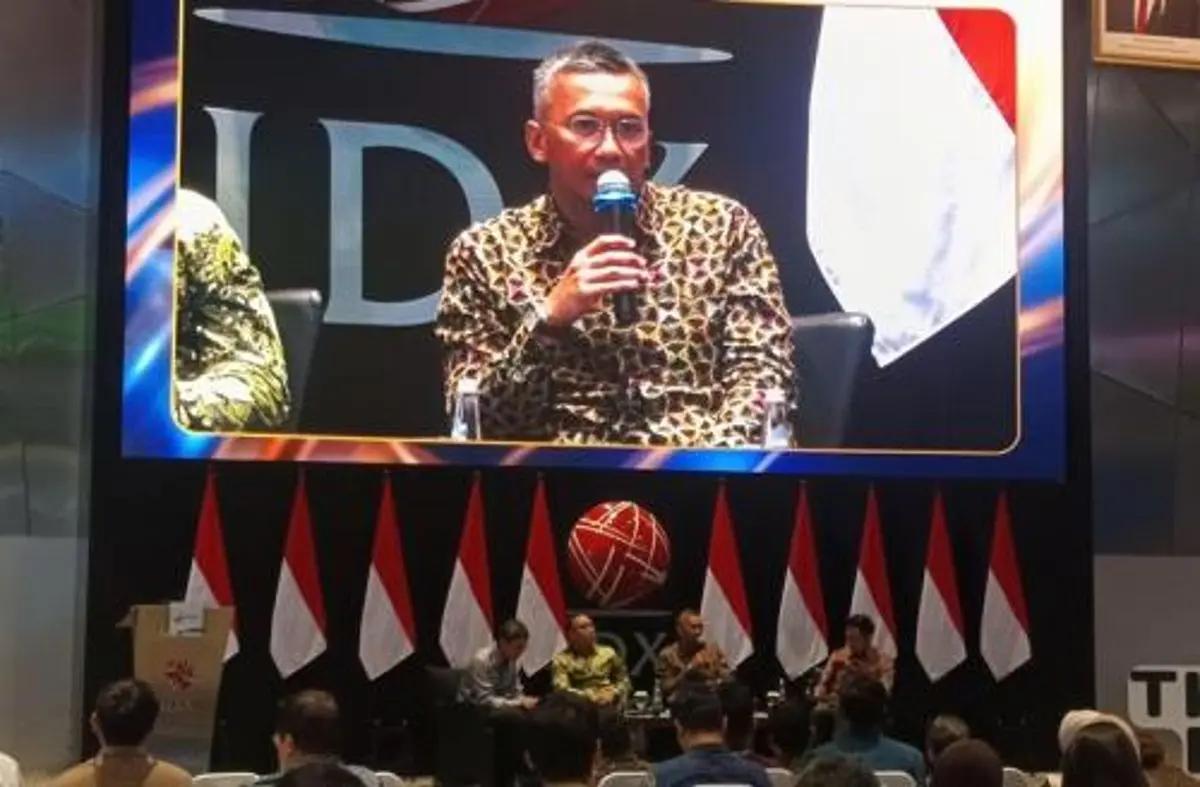
Dalam TICMI Capital Market and Business Conference (TCMBC) di Main Hall BEI, Jakarta, Kamis (12/11/2026), Hendro menyampaikan bahwa persaingan tersebut turut menentukan keputusan korporasi untuk menerbitkan surat utang.
"Kenaikan biaya dana menjadi salah satu faktor yang mempengaruhi keputusan perusahaan untuk menerbitkan surat utang baru, di tengah persaingan yang semakin ketat dengan instrumen lain seperti Surat Berharga Negara atau SBN dan SRBI dari Bank Indonesia yang juga menawarkan imbal hasil menarik dibandingkan risikonya," ujar Hendro.
Biaya penerbitan obligasi mengalami kenaikan
Tekanan pendanaan terlihat dari perkembangan rata-rata kupon obligasi berperingkat Triple A dengan tenor tiga tahun. Setelah berada di kisaran 5,5 persen pada akhir 2025, angkanya kembali meningkat hingga sekitar 7,5 persen pada paruh kedua 2026.
Perubahan tersebut memperlihatkan bahwa perusahaan dengan kualitas kredit tertinggi sekalipun tidak terlepas dari kenaikan biaya penerbitan surat utang. Peningkatan yield acuan pasar turut memberikan tekanan di luar faktor perubahan risiko kredit.
Hendro menjelaskan bahwa perkembangan rata-rata kupon tersebut mencerminkan perubahan kondisi pembiayaan di pasar obligasi.
"Setelah turun di angka sekitar 5,5 persen di akhir tahun 2025, rata-rata kupon kembali meningkat menjadi 7,5 persen pada paruh kedua 2026. Ini menunjukkan bahwa tekanan biaya dana tidak hanya berasal dari perubahan risiko kredit, tapi juga berasal dari peningkatan yield acuan di pasar," kata Hendro.
Dampak kenaikan biaya pendanaan juga tercermin dalam aktivitas penerbitan surat utang. Hingga akhir September 2026, nilai emisi obligasi korporasi tercatat Rp139,6 triliun, mengalami penurunan 12,75 persen dibandingkan periode yang sama tahun sebelumnya.
Meskipun mengalami penyusutan, total penerbitan tersebut masih melampaui nilai surat utang yang jatuh tempo. Dengan demikian, kebutuhan pendanaan perusahaan tetap menjadi salah satu penopang aktivitas penerbitan di pasar.
Emiten memilih tenor obligasi lebih pendek
Selain memengaruhi nilai emisi, mahalnya biaya pendanaan turut mengubah strategi perusahaan dalam menentukan jangka waktu obligasi. Emiten cenderung memilih tenor pendek dibandingkan mengunci kewajiban pembayaran dengan jangka waktu lebih panjang.
Pergeseran tersebut terlihat dari meningkatnya proporsi obligasi dengan tenor satu tahun. Pada 2025, porsinya masih sekitar 22 persen, kemudian bertambah menjadi 34 persen pada September 2026.
Sebaliknya, kontribusi surat utang dengan tenor lima tahun mengalami penyusutan hingga 23,7 persen. Perubahan komposisi ini menunjukkan kecenderungan perusahaan untuk membatasi komitmen biaya pendanaan jangka panjang.
Namun, pemilihan tenor yang lebih singkat juga memiliki konsekuensi terhadap kebutuhan pembiayaan kembali ketika surat utang mencapai tanggal jatuh tempo. Hendro mengingatkan adanya ketidakpastian kondisi pendanaan pada masa mendatang.
"Walaupun di sisi lain kami melihat itu juga meningkatkan risiko refinancing akibat adanya unsur ketidakpastian pada kondisi pendanaan di masa mendatang," ujar Hendro.
Perbedaan biaya pendanaan berdasarkan peringkat kredit
Persaingan untuk memperoleh pendanaan tidak hanya berlangsung antara pasar obligasi dan instrumen investasi lainnya. Kredit perbankan juga menjadi alternatif pembiayaan yang harus diperhitungkan oleh perusahaan.
Dalam kondisi tersebut, emiten dengan peringkat Single A ke bawah menghadapi tekanan lebih besar. Kelompok Triple B menjadi salah satu segmen yang lebih terbebani karena harus memberikan premi risiko lebih tinggi kepada investor.
Sementara itu, surat utang dengan peringkat Triple A dan Double A masih memiliki daya saing yang relatif baik. Perbedaan peringkat kredit tersebut turut menentukan besarnya imbal hasil yang perlu ditawarkan perusahaan untuk memperoleh pendanaan.
Dari perspektif pemeringkatan, kelompok investment grade masih menjadi bagian dominan dalam pasar obligasi korporasi. Namun, komposisi penerbitan berdasarkan kualitas kredit mengalami perubahan, terutama pada kelompok dengan peringkat tertinggi.
Kontribusi obligasi berperingkat Triple A tercatat turun dari 58 persen menjadi 41 persen. Penurunan porsi tersebut berjalan seiring dengan meningkatnya kontribusi surat utang dari kelompok berperingkat lebih rendah.
Perubahan komposisi peringkat kredit turut memengaruhi struktur biaya pendanaan. Emiten dengan kualitas kredit lebih rendah perlu menawarkan kupon yang lebih tinggi agar surat utangnya tetap menarik bagi investor.
Hendro menegaskan bahwa meningkatnya porsi surat utang dengan peringkat lebih rendah memberikan pengaruh terhadap keseluruhan komposisi biaya pendanaan di pasar obligasi korporasi.
"Tapi meningkatnya kontribusi surat utang dengan peringkat yang lebih rendah tentunya juga mempengaruhi komposisi biaya pendanaan, mengingat kelompok tersebut harus menawarkan kupon yang lebih mahal," kata Hendro.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Aldin Fauzan
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow