Ekonomi & Bisnis
Phapros Catat Laba Bersih Rp15,29 Miliar pada Semester I 2026

Smallest Font
Largest Font
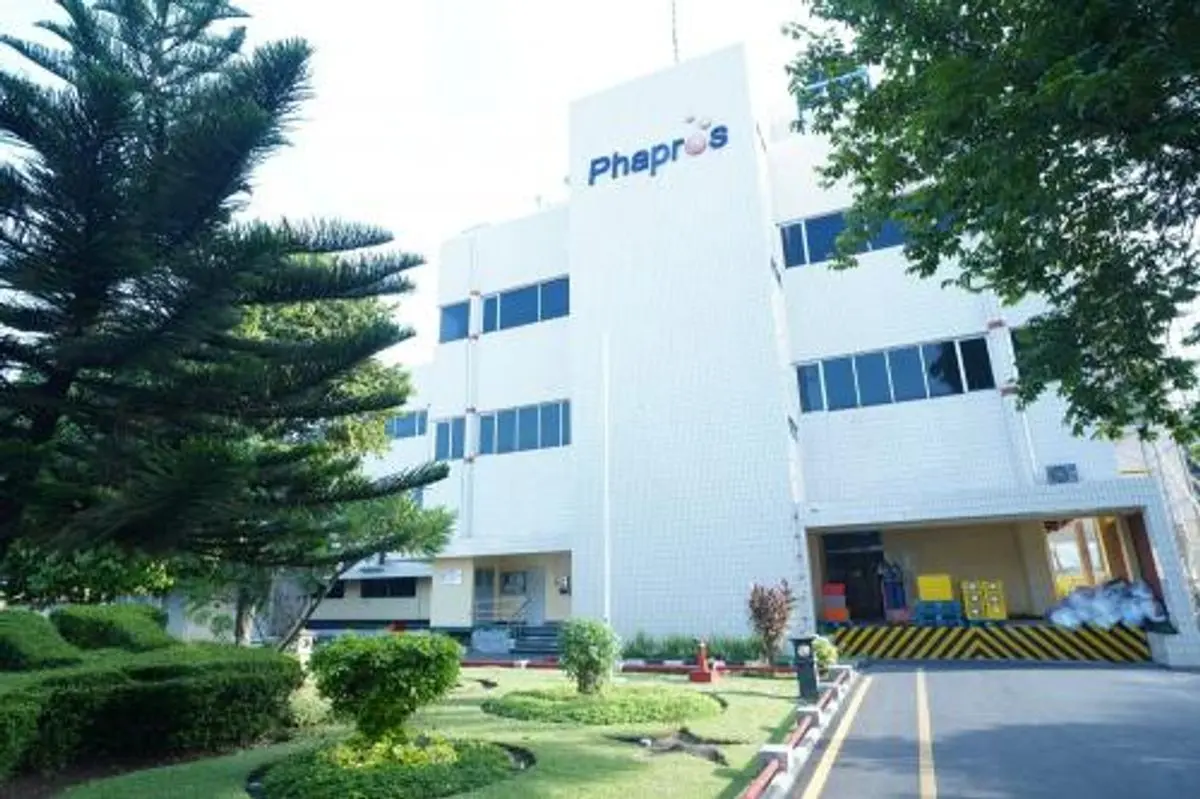
PT Phapros Tbk (PEHA) membukukan peningkatan laba bersih sebesar 541 persen menjadi Rp15,29 miliar pada semester I-2026. Berdasarkan laporan kinerja perusahaan yang dilansir dari Idxchannel pada Kamis (22/10/2026), pertumbuhan tersebut didukung kenaikan penjualan, perbaikan margin laba kotor, pemulihan pendapatan lain-lain, serta penurunan beban keuangan.
Penjualan Phapros meningkat 5,37 persen menjadi Rp482,85 miliar. Segmen obat yang dijual tanpa resep dokter atau OTC mencatat pertumbuhan tertinggi sebesar 16,3 persen menjadi Rp108,17 miliar, sedangkan Obat Generik Berlogo tetap menjadi penyumbang pendapatan terbesar dengan nilai Rp261,62 miliar, naik 5,46 persen.
Analis pasar modal sekaligus pendiri MikirDuit, Surya Rianto, menilai kinerja tersebut didukung efisiensi biaya produksi dan perbaikan margin keuntungan. Beban pokok penjualan hanya meningkat 0,38 persen menjadi Rp239 miliar, lebih rendah dibandingkan pertumbuhan penjualan sebesar 5,37 persen.
Dalam riset yang dikutip Idxchannel, Surya menjelaskan kontribusi segmen obat generik terhadap pendapatan perusahaan.
"Sementara itu, segmen pendapatan yang berkontribusi paling besar terhadap PEHA, yakni segmen Obat Generik Berlogo, juga mencatatkan kenaikan pendapatan sebesar 5,46 persen menjadi Rp261,62 miliar," ujar Surya Rianto, analis pasar modal sekaligus pendiri MikirDuit.
Perbaikan efisiensi tersebut turut meningkatkan margin laba kotor keseluruhan menjadi 50,43 persen dari 47,96 persen pada periode yang sama tahun sebelumnya. Berdasarkan data yang disampaikan Surya, margin segmen OTC meningkat menjadi 58,63 persen dari 49,41 persen, sedangkan margin Obat Generik Berlogo naik menjadi 39,18 persen dari 37,07 persen.
Surya juga memaparkan peningkatan margin pada kedua segmen utama Phapros.
"Margin laba kotor segmen OTC naik menjadi 58,63 persen dibandingkan dengan 49,41 persen pada periode yang sama tahun sebelumnya. Margin laba kotor segmen Obat Generik Berlogo juga naik menjadi 39,18 persen dari 37,07 persen," tutur Surya Rianto, analis pasar modal sekaligus pendiri MikirDuit.
Selain penjualan dan margin, pemulihan pendapatan lain-lain turut menopang laba perusahaan. Pos tersebut berbalik menjadi positif Rp250,03 juta, dibandingkan kerugian Rp3,76 miliar pada periode yang sama tahun sebelumnya. Pemulihan piutang usaha senilai Rp277,39 juta dan pendapatan sewa Rp5,3 miliar yang tidak tercatat pada periode sebelumnya menjadi faktor pendukung.
Laba usaha Phapros kemudian meningkat 24,22 persen menjadi Rp43,56 miliar. Pada saat yang sama, beban keuangan turun 7,56 persen menjadi Rp22,87 miliar, sementara pendapatan keuangan meningkat 269 persen menjadi Rp1,25 miliar.
Dalam paparan publik perusahaan, manajemen menargetkan pertumbuhan penjualan di atas 20 persen sepanjang 2026, pertumbuhan laba bersih dua digit, serta belanja modal sebesar Rp68,7 miliar. Untuk memenuhi target tersebut, perusahaan perlu meningkatkan pendapatan pada semester kedua.
Surya menghitung bahwa realisasi penjualan pada semester pertama masih menyisakan kebutuhan pendapatan yang cukup besar untuk mencapai sasaran tahunan perusahaan.
"Dengan realisasi penjualan semester I/2026 senilai Rp482,85 miliar, PEHA membutuhkan tambahan pendapatan senilai Rp646,21 miliar untuk bisa mencapai target. Lalu, perseroan perlu menjaga margin keuntungan bersih sekitar 3 persen agar laba bersih bisa tumbuh 23 persen menjadi Rp33,87 miliar," ujar Surya Rianto, analis pasar modal sekaligus pendiri MikirDuit.
Dari sisi valuasi, rasio harga terhadap laba berdasarkan laba 12 bulan terakhir atau PE TTM Phapros tercatat 4,97 kali. Angka tersebut berada di bawah rata-rata historis rasio harga terhadap laba selama tiga tahun, yakni 15,7 kali. Rasio harga terhadap nilai buku atau PBV perusahaan berada di level 0,48 kali, lebih rendah daripada rata-rata historis tiga tahun sebesar 0,56 kali.
Surya menilai kedua indikator tersebut menunjukkan valuasi saham Phapros berada di bawah rata-rata historisnya. Penilaiannya merujuk pada rasio harga terhadap laba dan rasio harga terhadap nilai buku perusahaan.
"Dari segi rasio harga terhadap nilai buku, valuasi juga berada di bawah rata-rata historis. PBV PEHA sebesar 0,48 kali sudah berada di bawah rata-rata rentang PBV tiga tahunnya yang sebesar 0,56 kali," kata Surya Rianto, analis pasar modal sekaligus pendiri MikirDuit.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Christ Emanuel
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow