Ekonomi & Bisnis
Arus Asing Buka Peluang IHSG Menuju Level 6800

Smallest Font
Largest Font
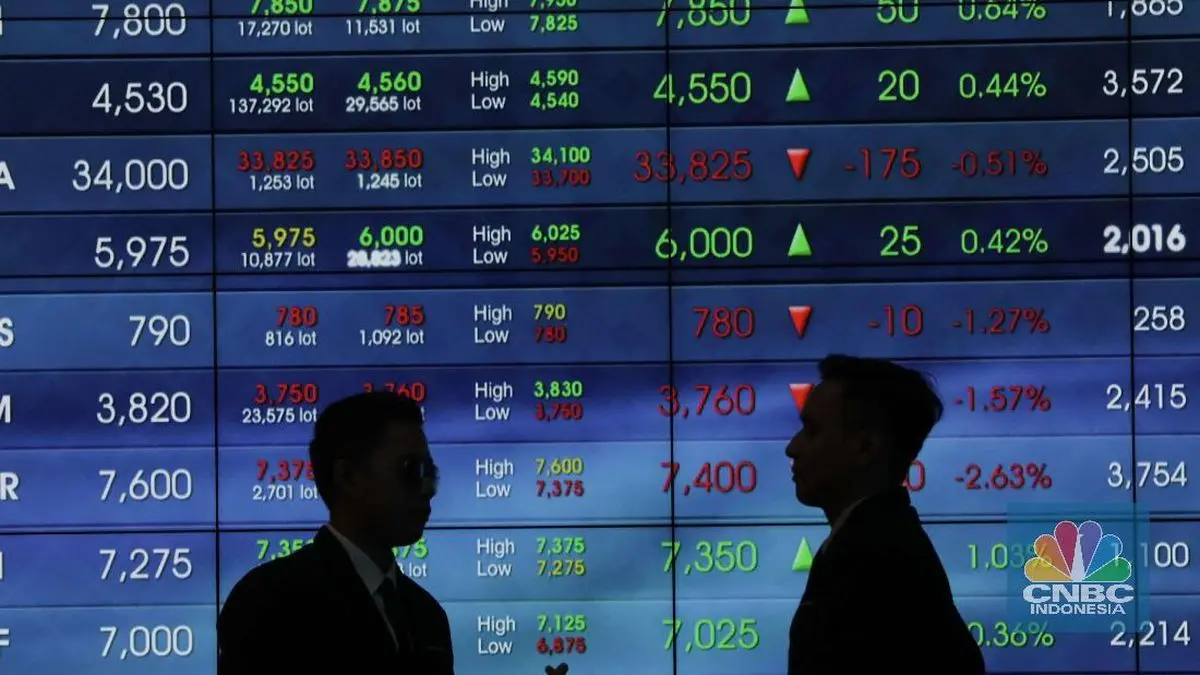
Pergerakan dana investor asing di pasar saham Indonesia menunjukkan sinyal yang belum konsisten setelah pembelian bersih pada 9-13 Oktober 2026 berbalik menjadi penjualan bersih sehari kemudian. Data transaksi memperlihatkan peluang pemulihan Indeks Harga Saham Gabungan (IHSG), sementara simulasi perbandingan valuasi dengan Malaysia, Thailand, dan Filipina menempatkan potensi indeks di kisaran 6.500-6.800.
Menurut data transaksi yang dikutip CNBC Indonesia, investor asing membukukan beli bersih Rp743,55 miliar selama periode 9-13 Oktober 2026. Namun, pada Rabu (14/10/2026), arah transaksi berubah menjadi jual bersih Rp1,1 triliun, menunjukkan bahwa arus masuk dana asing belum berlangsung secara konsisten.
Pembelian asing pada sejumlah saham juga terkonsentrasi pada emiten tertentu. Data transaksi menunjukkan ENRG mencatat pembelian bersih terbesar pada 13 Oktober, sedangkan saham-saham berkapitalisasi besar lainnya masih menghadapi tekanan jual.
Pada perdagangan 9 Oktober, PT Indonesian Paradise Property Tbk (INPP) memimpin daftar pembelian bersih asing dengan nilai Rp119,2 miliar. PT Mitra Adiperkasa Tbk (MAPI) menyusul sebesar Rp67,0 miliar, sedangkan PT Energi Mega Persada Tbk (ENRG) mencatat Rp34,9 miliar.
EMAS dan ARCI melengkapi lima saham dengan pembelian bersih asing terbesar pada hari tersebut, masing-masing sebesar Rp17,3 miliar dan Rp16,0 miliar.
Pada 12 Oktober, PT GoTo Gojek Tokopedia Tbk (GOTO) berada di urutan pertama dengan pembelian bersih Rp134,3 miliar. PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) mencatat Rp80,3 miliar, diikuti PT Astra International Tbk (ASII) sebesar Rp79,3 miliar, sementara VKTR dan TINS melengkapi lima besar.
Perubahan paling mencolok terjadi pada 13 Oktober ketika ENRG mencatat pembelian bersih Rp592,5 miliar, jauh melampaui ASII yang berada di urutan kedua dengan Rp44,7 miliar. TINS mencatat Rp35,3 miliar, BRMS Rp34,4 miliar, dan BBCA Rp30,1 miliar.
Data tersebut juga menunjukkan ASII, TINS, BRMS, MEDC, dan VKTR bertahan dalam sepuluh besar saham dengan pembelian bersih asing selama dua sesi berturut-turut.
Meski demikian, data pasar yang dihimpun dari perusahaan sekuritas menunjukkan pembelian asing di seluruh pasar belum sepenuhnya mencerminkan permintaan kuat di pasar reguler. Pada 13 Oktober, pembelian bersih asing di seluruh pasar mencapai Rp561,6 miliar, tetapi di pasar reguler hanya Rp5,9 miliar.
Pola serupa terlihat pada ENRG. Pembelian bersih asing saham tersebut mencapai Rp592,5 miliar di seluruh pasar, sedangkan nilai di pasar reguler hanya Rp20,0 miliar. Investor asing juga masih mencatat penjualan bersih pada sejumlah saham besar, termasuk BMRI, TLKM, dan BBRI.
Dari sisi valuasi, data MSCI per 30 September 2026 menunjukkan Malaysia, Thailand, dan Filipina memiliki rata-rata sederhana rasio harga terhadap laba historis (PE) sebesar 13,95 kali dan rasio harga terhadap nilai buku (PBV) sebesar 1,73 kali. Ketiga negara dipilih sebagai pembanding karena sama-sama termasuk pasar berkembang di ASEAN.
Simulasi yang dikutip CNBC Indonesia menggunakan posisi IHSG akhir September sebesar 6.071,14, dengan rasio PE pasar Bursa Efek Indonesia sebesar 12,42 kali dan PBV 1,62 kali. Dengan asumsi laba dan nilai buku tidak berubah, penyetaraan rasio tersebut menghasilkan kisaran IHSG sekitar 6.500-6.800.
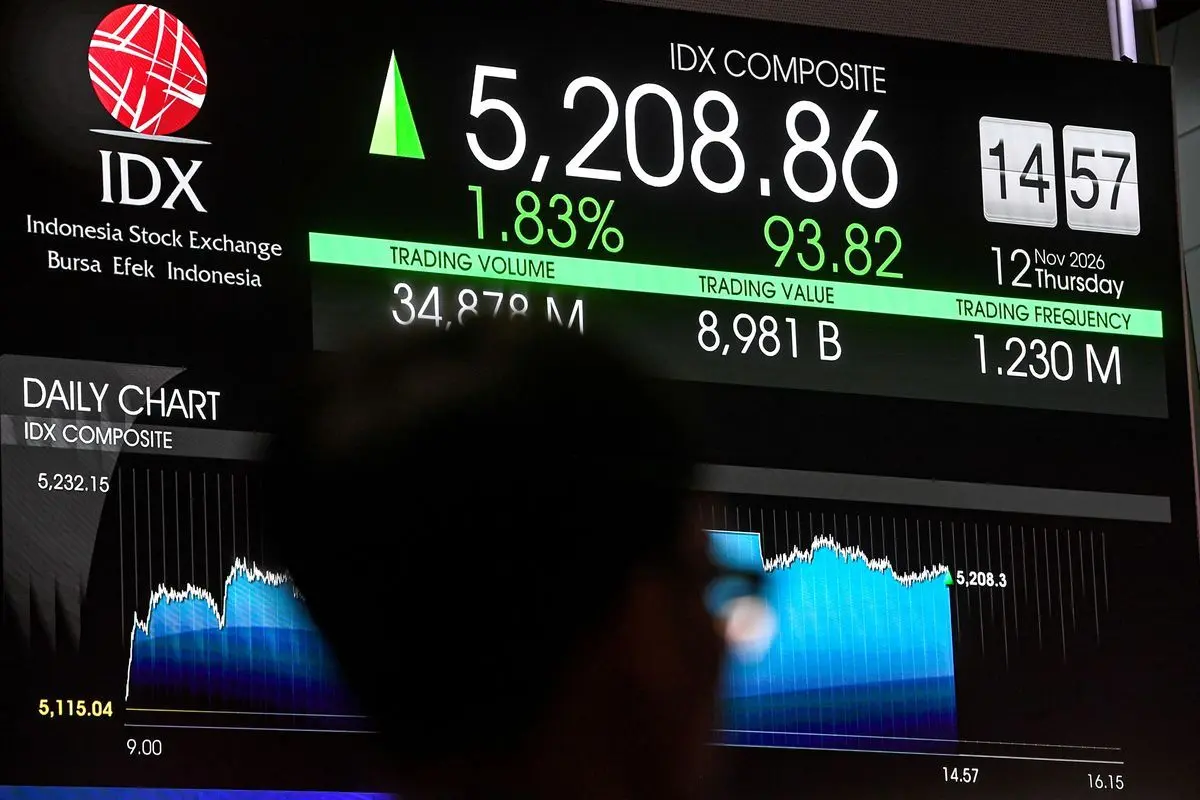
Kisaran itu setara dengan potensi kenaikan sekitar 9,6%-15,1% dibandingkan penutupan IHSG pada 13 Oktober di level 5.925,98. Perhitungan tersebut merupakan simulasi berdasarkan rata-rata tiga pasar pilihan, bukan penetapan nilai wajar yang pasti atau valuasi resmi indeks MSCI ASEAN.
Perbedaan komposisi saham, tingkat profitabilitas, risiko pasar, serta metode agregasi data BEI dan MSCI tetap menjadi faktor yang memengaruhi hasil perbandingan. Realisasi potensi tersebut juga bergantung pada keberlanjutan laba emiten dan meluasnya pembelian investor asing.
Perkembangan kebijakan MSCI menjadi faktor lain yang diperhatikan pelaku pasar. Pencabutan pembekuan atas perubahan indeks tertentu berpotensi membuka peluang peningkatan bobot dan penambahan saham Indonesia yang memenuhi persyaratan, sehingga dapat mendorong permintaan dari dana yang mengikuti indeks.
Review MSCI pada November 2026 menjadi agenda penting pada kuartal IV, tetapi bukan jadwal pasti pencabutan pembekuan. MSCI masih membutuhkan bukti perbaikan transparansi dan pelaksanaan reformasi yang berkelanjutan serta tetap membuka kemungkinan konsultasi penurunan klasifikasi pasar Indonesia apabila kemajuan dinilai tidak memadai.
Dalam riset tertanggal 12 Oktober, Mirae Asset memperkirakan pembekuan masih akan berlanjut pada November dan menilai semester II-2027 sebagai waktu penyelesaian yang lebih realistis. Perkiraan tersebut merupakan pandangan analis, bukan keputusan resmi MSCI.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Dedik Priyatno
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow