Ekonomi & Bisnis
BRI Siapkan Buyback Saat Saham Bank Tertekan di Bursa

Smallest Font
Largest Font
PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) menyatakan kesiapan untuk melakukan pembelian kembali saham atau buyback di tengah tekanan pasar modal Indonesia pada Oktober 2026. Langkah ini ditujukan untuk menjaga nilai perusahaan dan mengoptimalkan nilai bagi pemegang saham ketika harga saham dinilai belum mencerminkan fundamental serta prospek bisnis perseroan.
Menurut data Stockbit Sekuritas, pada perdagangan Senin, 19 Oktober 2026, saham BBRI mencatat pembelian bersih atau net buy Rp887,9 miliar dengan harga rata-rata Rp2.468 per saham. Saham PT Bank Central Asia Tbk (BBCA) membukukan net buy Rp994,2 miliar dengan harga rata-rata Rp4.823 per saham, sehingga total keduanya mencapai Rp1,88 triliun.
Meski terjadi akumulasi pembelian, tekanan jual masih kuat. Sekitar pukul 14.10 WIB pada 19 Oktober 2026, saham BBCA turun 6,86 persen menjadi Rp4.820, sedangkan BBRI melemah 6,82 persen ke Rp2.460 per saham. Keduanya menyentuh batas auto rejection bawah (ARB).
Stockbit Sekuritas juga mencatat nilai transaksi BBCA mencapai Rp1,47 triliun dan BBRI sebesar Rp1,49 triliun. Hingga jeda siang, investor asing membukukan net sell Rp670,83 miliar pada BBCA dan Rp515,17 miliar pada BBRI. Data net buy keseluruhan tidak secara otomatis menunjukkan pembelian investor domestik karena kategori investor pembeli tidak dapat dipastikan dari angka tersebut.
Sekretaris Perusahaan BRI, Dhanny, menjelaskan bahwa rencana buyback merupakan bagian dari strategi perseroan dalam mempertahankan nilai perusahaan. Pelaksanaannya tetap mempertimbangkan kondisi permodalan, tata kelola, dan ketentuan yang berlaku.
"Rencana tersebut sekaligus mencerminkan keyakinan BRI terhadap fundamental dan prospek bisnis jangka panjang Perseroan, dengan tetap mengedepankan kecukupan permodalan, prinsip kehati-hatian, penerapan tata kelola perusahaan yang baik serta dilaksanakan sesuai dengan ketentuan yang berlaku," ujar Dhanny pada Selasa, 20 Oktober 2026.
Otoritas Jasa Keuangan melalui Surat Nomor S-112/D.04/2026 tertanggal 9 September 2026 memperpanjang penetapan kondisi pasar yang berfluktuasi secara signifikan hingga 31 Desember 2026. Berdasarkan POJK Nomor 13 Tahun 2023, perusahaan terbuka dapat melakukan buyback tanpa terlebih dahulu memperoleh persetujuan rapat umum pemegang saham selama memenuhi ketentuan yang berlaku.
Tekanan pasar juga berkaitan dengan konsultasi Morgan Stanley Capital International (MSCI) mengenai kemungkinan perubahan klasifikasi Indonesia dari pasar berkembang menjadi pasar tersendiri atau standalone market. Periode penyampaian masukan berlangsung hingga 30 April 2027, sedangkan keputusan akhir dijadwalkan paling lambat 30 Juni 2027.
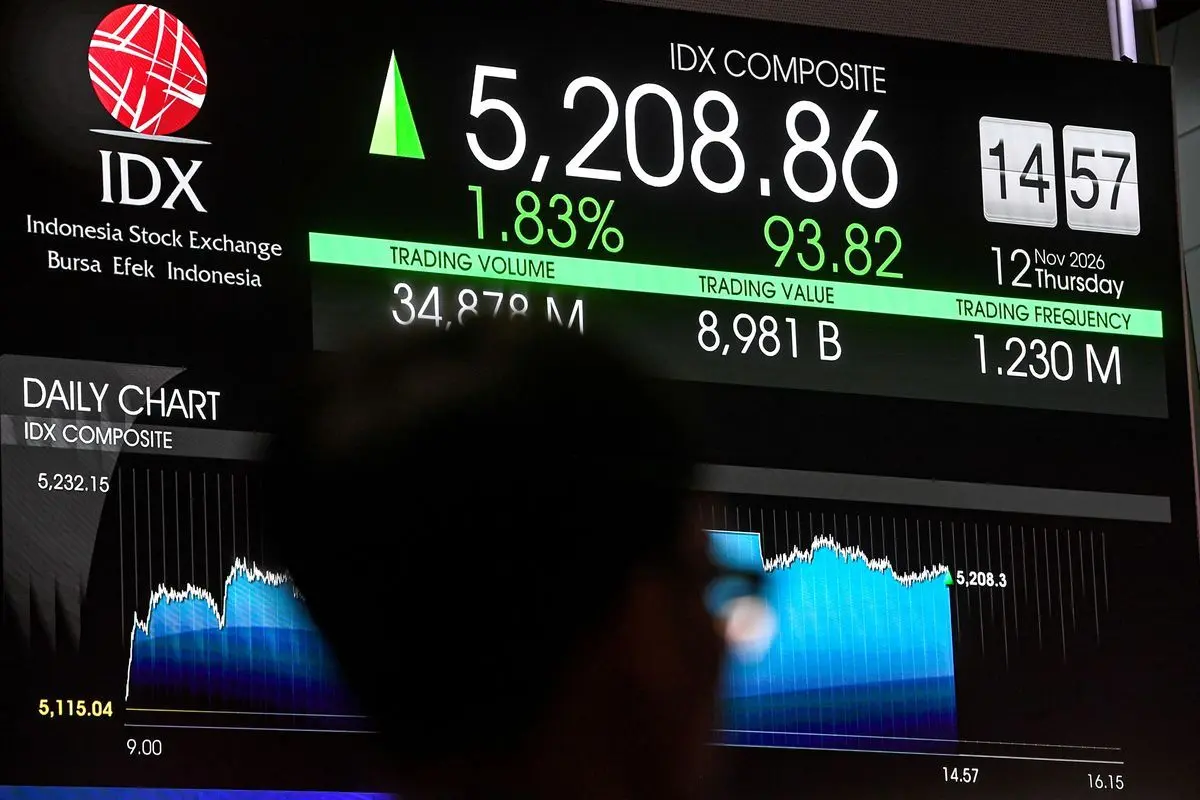
Pada Jumat, 16 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) anjlok 11,6 persen ke level 5.185. Pada perdagangan yang sama, BBCA, BBRI, dan PT Bank Mandiri Tbk (BMRI) masing-masing merosot sekitar 15 persen, sedangkan PT Bank Negara Indonesia Tbk (BBNI) turun 13 persen.
Chief Executive Officer Danantara, Rosan Roeslani, menilai penurunan harga saham dapat membuka peluang investasi jangka panjang apabila valuasi perusahaan menjadi menarik. Ia menyebut evaluasi terhadap perusahaan yang dimiliki menunjukkan fundamental dan prospek bisnis yang tetap menjadi pertimbangan investasi.
"Kami melihat kembali perusahaan-perusahaan kami memiliki kondisi yang sangat baik, sangat solid, dan valuasinya sekarang bisa dibilang sangat murah. Sebagai investor, baik di pasar modal maupun pada BUMN yang kami miliki, kami justru melihat ini sebagai peluang untuk investasi jangka panjang," ujar Rosan saat ditemui di Istana Negara.
Rosan juga menyoroti saham perbankan yang diperdagangkan di bawah nilai bukunya serta potensi pendapatan dari dividen. Ia mencontohkan imbal hasil dividen BBRI sekitar 13 persen, meskipun angka tersebut merupakan gambaran yang disampaikan dalam pernyataannya dan bukan jaminan hasil investasi.
Senior Market Analyst PT Mirae Asset Sekuritas Indonesia, Nafan Aji Gusta, menilai koreksi saham perbankan dapat membuka kesempatan akumulasi bertahap bagi investor jangka panjang. Namun, ia mengingatkan investor agar memperhatikan kualitas aset, pertumbuhan kredit, biaya pencadangan, dan kemampuan perusahaan mempertahankan profitabilitas.
"Secara valuasi, PBV BBRI yang sudah terkoreksi ke level relatif rendah dapat menjadi daya tarik, terutama apabila dibandingkan dengan rata-rata historisnya. Namun, investor tetap perlu mencermati kualitas aset, pertumbuhan kredit, tren biaya pencadangan atau biaya kredit, serta kemampuan perseroan menjaga profitabilitas di tengah kondisi ekonomi yang menantang," ujar Nafan kepada CNBC Indonesia.
Nafan memperkirakan imbal hasil dividen BBRI berpotensi mencapai sekitar 10 persen. Ia menilai saham tersebut dapat dipertimbangkan untuk akumulasi secara bertahap oleh investor berorientasi jangka panjang, dengan tetap memperhitungkan risiko pasar dan kinerja perusahaan.
Dalam riset BRI Danareksa Sekuritas pada 19 Oktober 2026, analis Victor Stefano dan Nataniella Eva Kezia menilai tekanan saham perbankan lebih berkaitan dengan kekhawatiran perubahan klasifikasi pasar Indonesia dibandingkan pelemahan fundamental industri. Mereka mencatat valuasi sejumlah bank telah mendekati level terendah yang terlihat selama pandemi Covid-19.
"Saat ini, valuasi saham bank setara dengan saat masa krisis," tulis Victor dan Nataniella dalam riset mereka pada Senin, 19 Oktober 2026.
Berdasarkan proyeksi 2026 dalam riset tersebut, rasio price to book value (PBV) BBCA berada di 2,1 kali, BBRI 1,2 kali, BMRI 1 kali, dan BBNI 0,6 kali. Rasio price to earnings (PER) saham perbankan berada di kisaran 5,3–10,5 kali, tingkat pengembalian ekuitas atau return on equity (ROE) 11,8–20,8 persen, serta imbal hasil dividen 6,8–13,1 persen.
BRI Danareksa Sekuritas mempertahankan rekomendasi overweight untuk sektor perbankan dan menetapkan PT Bank BTPN Syariah Tbk (BTPS) sebagai pilihan utama. Riset tersebut mencatat PER BTPS sebesar 5 kali, PBV 0,6 kali, ROE 13,2 persen, imbal hasil dividen 12 persen, leverage 2,3 kali, dan kepemilikan asing sekitar 15 persen. BTPS juga telah mengantongi persetujuan buyback senilai Rp1 triliun.
Riset yang sama mencatat kepemilikan asing sebesar 53–69 persen pada sejumlah bank besar, sehingga potensi perubahan klasifikasi MSCI masih menjadi risiko terhadap aliran modal. Meski valuasi menurun, tekanan jual dapat berlanjut apabila kekhawatiran investor terhadap perubahan status pasar Indonesia tetap tinggi.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Riska Tamsya.S.Pd.I.
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow