Teknologi
Danamon Andalkan Data Digital untuk Jaga Kredit Konsumer

Smallest Font
Largest Font
Digitalisasi data menjadi strategi PT Bank Danamon Indonesia Tbk untuk memperluas pembiayaan konsumer tanpa mengabaikan kualitas kredit. Pemanfaatan teknologi tersebut memungkinkan perusahaan menganalisis risiko calon debitur secara lebih mudah sekaligus menjaga rasio kredit bermasalah atau non-performing loan (NPL), dilansir dari Money.
Strategi ini dijalankan seiring dengan upaya perusahaan meningkatkan penyaluran pembiayaan melalui berbagai saluran distribusi. Bank Danamon melihat sektor konsumer sebagai salah satu bidang usaha yang memiliki prospek pertumbuhan stabil di Indonesia.
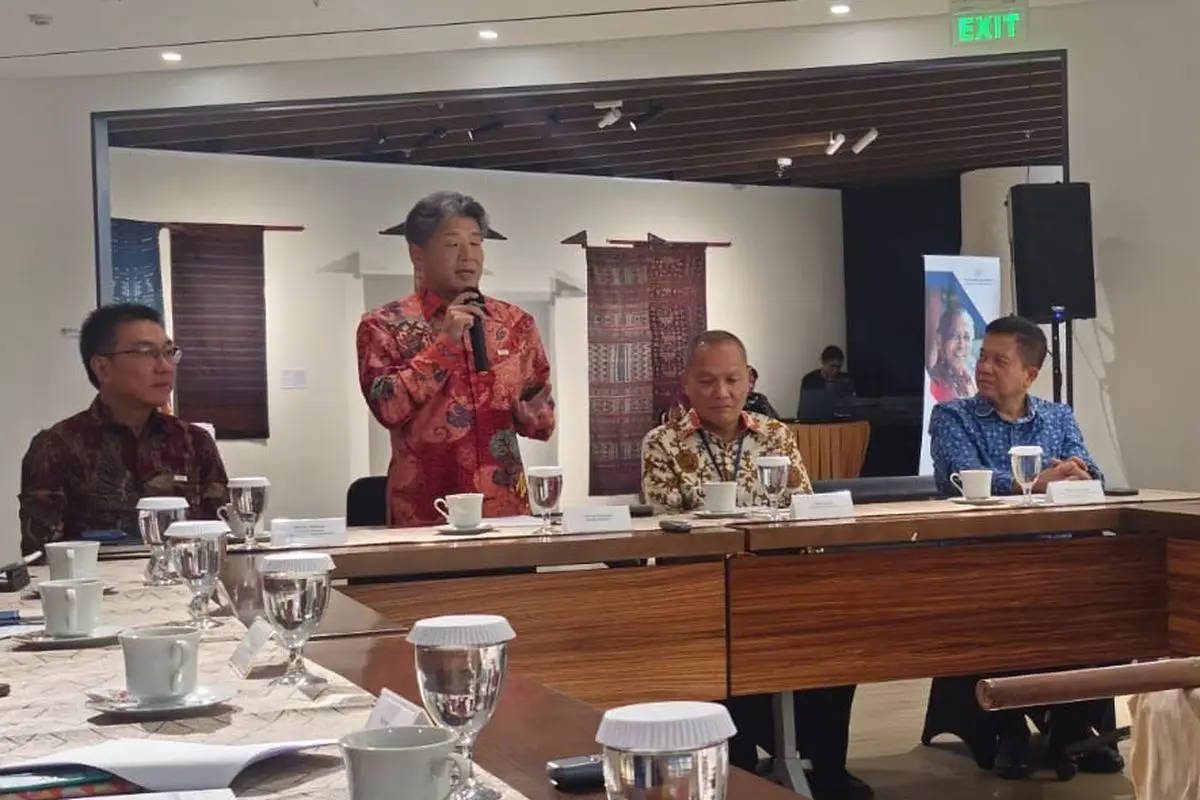
CEO Bank Danamon Nobuya Kawasaki menjelaskan bahwa perusahaan ingin mengembangkan bisnis tersebut dengan memanfaatkan titik penjualan atau lokasi ketika konsumen melakukan transaksi pembelian. Saluran ini mencakup gerai konvensional maupun platform perdagangan elektronik.
Dalam pertemuan dengan KG Media di Menara Kompas, Rabu (11/11/2026), Kawasaki menjelaskan pentingnya mengoptimalkan peluang pembiayaan yang muncul ketika masyarakat membutuhkan produk tertentu.
"Bisnis konsumer merupakan salah satu area yang sangat menarik untuk kami kembangkan lebih jauh. Salah satu faktor penting adalah titik penjualan, ketika konsumen memiliki kebutuhan untuk membeli sesuatu dan kemudian mempertimbangkan pembiayaan," ujar Kawasaki.
Jaringan toko dan perdagangan elektronik menjadi saluran pembiayaan
Salah satu contoh penerapan strategi tersebut terlihat melalui Home Credit yang berada dalam grup Danamon. Perusahaan ini telah memiliki jaringan pembiayaan di berbagai toko fisik, termasuk gerai yang menjual produk elektronik.
Melalui skema tersebut, masyarakat dapat mengajukan pembiayaan secara langsung ketika membeli barang. Produk yang dapat dibiayai antara lain telepon seluler dan berbagai perlengkapan rumah tangga.
Model pembiayaan di lokasi transaksi memberikan kesempatan bagi perusahaan untuk menjangkau konsumen berdasarkan kebutuhan pembelian mereka. Dengan demikian, toko fisik menjadi salah satu bagian penting dalam pengembangan bisnis konsumer Bank Danamon.
Selain jaringan gerai konvensional, perdagangan elektronik juga dipandang mempunyai potensi untuk memperluas jangkauan layanan. Kawasaki menilai saluran daring dan luring sama-sama masih menyediakan ruang pertumbuhan di pasar Indonesia.
Pengembangan kedua saluran tersebut menjadi bagian dari strategi distribusi perusahaan. Dengan memanfaatkan berbagai titik transaksi, Bank Danamon berupaya memperluas akses pembiayaan kepada masyarakat melalui jalur yang telah digunakan konsumen untuk berbelanja.
Digitalisasi data membantu penilaian risiko kredit
Di balik ekspansi pembiayaan, pengelolaan risiko tetap menjadi perhatian perusahaan. Bank Danamon memiliki modal berupa jaringan distribusi, basis nasabah, serta pengalaman operasional selama bertahun-tahun yang menghasilkan kumpulan data dalam jumlah besar.
Data tersebut kemudian dimanfaatkan untuk mendukung proses analisis kelayakan calon debitur. Setelah informasi nasabah terdigitalisasi, perusahaan dapat melakukan penilaian risiko kredit dengan lebih mudah dibandingkan ketika data belum dikelola secara digital.
Menurut Kawasaki, pemanfaatan teknologi memungkinkan perusahaan mengoptimalkan informasi yang telah terkumpul dari aktivitas bisnis dan hubungan dengan nasabah. Kemampuan tersebut menjadi salah satu faktor pendukung dalam menjaga kualitas penyaluran pembiayaan.
"Dengan saluran distribusi yang kuat, basis nasabah yang besar, dan pengalaman beroperasi selama bertahun-tahun, kami telah mengumpulkan banyak data. Sekarang, setelah data tersebut terdigitalisasi, penilaian risiko kredit menjadi jauh lebih mudah," kata Kawasaki.
Penggunaan teknologi juga diharapkan membantu perusahaan menyeimbangkan dua sasaran bisnis, yakni meningkatkan pembiayaan konsumer dan mempertahankan tingkat kredit bermasalah agar tetap terkendali.
"Dengan teknologi baru, saya yakin kami dapat mempertahankan tingkat NPL sambil tetap mengembangkan bisnis," lanjutnya.
Kredit dan simpanan tumbuh lebih dari 10 persen
Upaya pengembangan bisnis tersebut berlangsung ketika Bank Danamon mencatatkan pertumbuhan positif pada kegiatan penghimpunan dana dan penyaluran kredit.
Pada sembilan bulan pertama 2026, perusahaan membukukan peningkatan kredit dan simpanan lebih dari 10 persen secara tahunan. Capaian tersebut menunjukkan pertumbuhan pada kedua aktivitas utama perbankan tersebut.
Kawasaki menyampaikan bahwa pencapaian perusahaan tidak terlepas dari dukungan berbagai pihak yang terlibat dalam kegiatan operasional dan pengembangan bisnis.
Nasabah, karyawan, serta para pemangku kepentingan disebut memberikan kontribusi terhadap hasil yang berhasil dicapai Bank Danamon selama periode tersebut.
Meski demikian, Kawasaki tidak mengungkapkan secara terperinci angka pertumbuhan untuk masing-masing segmen bisnis. Kontribusi khusus pembiayaan konsumer terhadap keseluruhan kinerja perusahaan juga tidak dijelaskan lebih lanjut.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Yolanda Amelia
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow