Ekonomi & Bisnis
DEWA Pacu Volume Tambang dan Proyeksikan Laba Tumbuh 101,4 Persen

Smallest Font
Largest Font
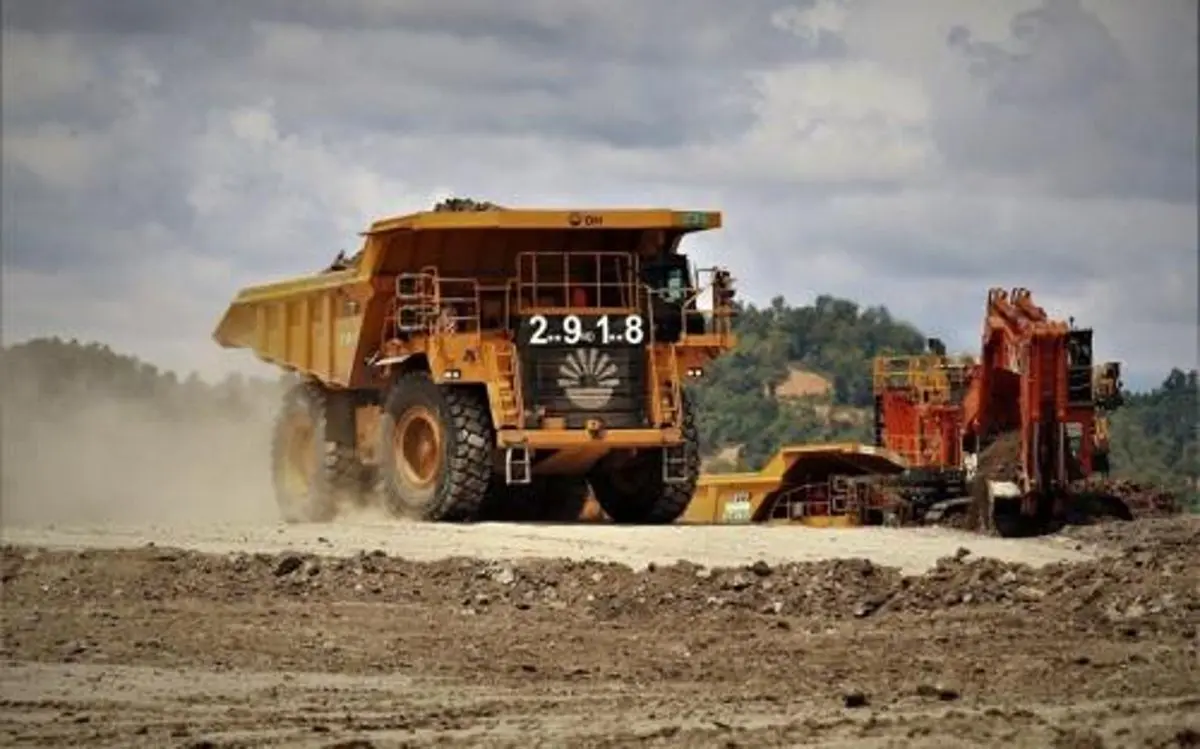
PT Darma Henwa Tbk (DEWA) berpeluang meningkatkan skala bisnis pertambangan pada 2027 dengan mengandalkan tambahan kontrak dan penguatan operasi internal. Dilansir dari Idxchannel, perusahaan diproyeksikan membukukan laba bersih inti Rp1,05 triliun pada 2027, meningkat 101,4 persen dibandingkan tahun sebelumnya. Proyeksi tersebut sejalan dengan perkiraan volume pengupasan lapisan tanah atau overburden (OB) yang mencapai sekitar 200 juta bank cubic meter (BCM), naik 33,3 persen dari proyeksi 2026.
Peningkatan kapasitas operasional dan kontribusi proyek baru menjadi faktor utama yang mendukung pertumbuhan tersebut. Pengambilalihan operasi Bengalon pada Mei 2026 menjadi salah satu perubahan penting dalam pengelolaan kegiatan pertambangan DEWA. Pada kuartal III-2026, seluruh operasi telah berjalan secara internal atau in-house selama satu kuartal penuh.
Perubahan pola operasional tersebut turut mendukung pencapaian margin bruto 22,3 persen, margin operasional 16 persen, dan margin EBITDA 33 persen pada kuartal III-2026. Kinerja juga memperoleh dukungan dari curah hujan yang lebih rendah serta pemakaian bahan bakar yang lebih efisien.
Selama sembilan bulan pertama 2026, laba bersih DEWA meningkat 114,5 persen secara tahunan menjadi Rp513 miliar. Angka tersebut mencakup keuntungan nilai wajar sebesar Rp229 miliar yang dicatat pada kuartal II-2026. Pada periode yang sama, EBITDA mencapai Rp1,56 triliun, tumbuh 30,7 persen, sementara pendapatan naik 10 persen. Khusus kuartal III-2026, laba bersih tercatat Rp159 miliar dan laba inti bertambah 49 persen dibandingkan kuartal sebelumnya.
Memasuki kuartal IV-2026, kontribusi Sebuku Sejaka Coal (SSC) dan pengelolaan operasi secara internal diperkirakan menopang kinerja perusahaan. Meski demikian, hujan musiman masih menjadi risiko terhadap pencapaian target volume produksi dan pengupasan tanah.
Kontrak SSC membuka peluang pertumbuhan
DEWA mulai memperluas sumber pendapatannya di luar grup PT Bumi Resources Tbk (BUMI) melalui kontrak pertambangan SSC. Perjanjian senilai USD1,3 miliar tersebut ditandatangani pada Juni 2026 dengan jangka waktu lima tahun dan menjadi kontrak eksternal besar pertama perusahaan. Pengiriman batu bara dari proyek SSC telah dimulai pada Oktober 2026.
Untuk tahun ini, DEWA menargetkan produksi batu bara sebesar 0,8 juta-0,9 juta ton serta volume pengupasan OB sebanyak 8 juta-10 juta BCM. Apabila kuota produksi tambahan tersedia, kapasitas SSC pada 2027 berpotensi meningkat menjadi sekitar 3 juta ton batu bara dan 30 juta-35 juta BCM OB. Ketika beroperasi pada kapasitas penuh, proyek ini diperkirakan mampu menghasilkan pendapatan sekitar Rp4 triliun per tahun.
SSC juga berpotensi menyumbang sekitar 55 juta BCM volume OB tahunan bagi DEWA. Tarif yang diperoleh dari pekerjaan tersebut diperkirakan sekitar 30 persen lebih tinggi dibandingkan tarif yang biasanya diterima perusahaan.
Peluang tender baru menambah kapasitas tambang
Selain SSC, pertumbuhan volume berpotensi berasal dari sejumlah pekerjaan pertambangan di Sumatra Selatan. DEWA sedang berada pada tahap akhir proses penawaran untuk empat paket pekerjaan dengan nilai gabungan sekitar Rp17 triliun. Pengumuman pemenang tender diperkirakan berlangsung pada November-Desember 2026.
Apabila perusahaan berhasil memperoleh satu atau dua paket, volume OB berpeluang bertambah sekitar 30 juta BCM, sehingga mendukung target sekitar 200 juta BCM pada 2027 bersama kontribusi proyek SSC. Peluang ekspansi lainnya berasal dari kontrak penambangan nikel di Halmahera Timur. Proyek dengan volume sekitar 72 juta BCM tersebut berpotensi dimulai pada kuartal I 2027, tetapi pelaksanaannya masih bergantung pada persetujuan Rencana Kerja dan Anggaran Biaya (RKAB).
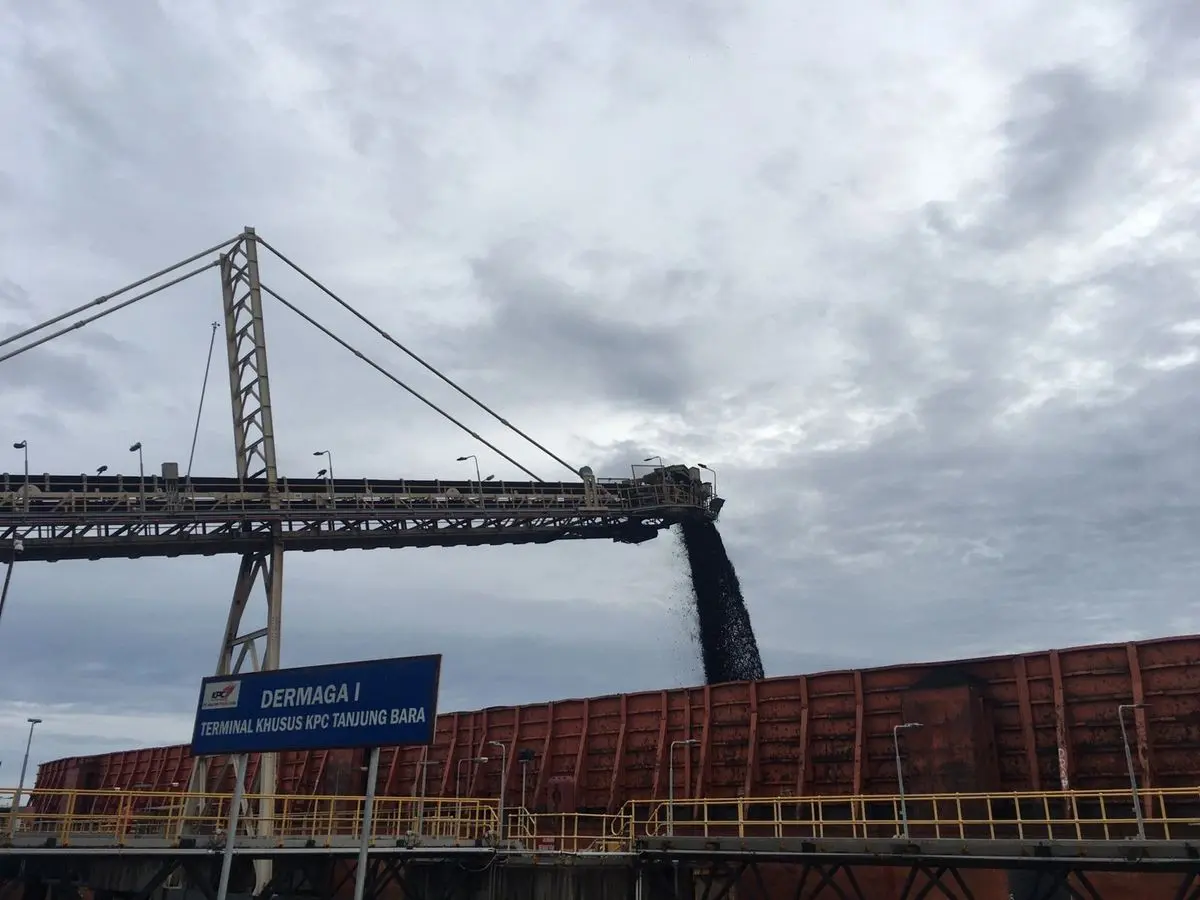
DEWA juga membidik tambahan pekerjaan di KPC dengan memanfaatkan armada baru yang lebih hemat bahan bakar. Peluang tersebut berpotensi memberikan tambahan volume hingga 150 juta BCM dalam jangka panjang.
Kapasitas pengupasan tanah meningkat
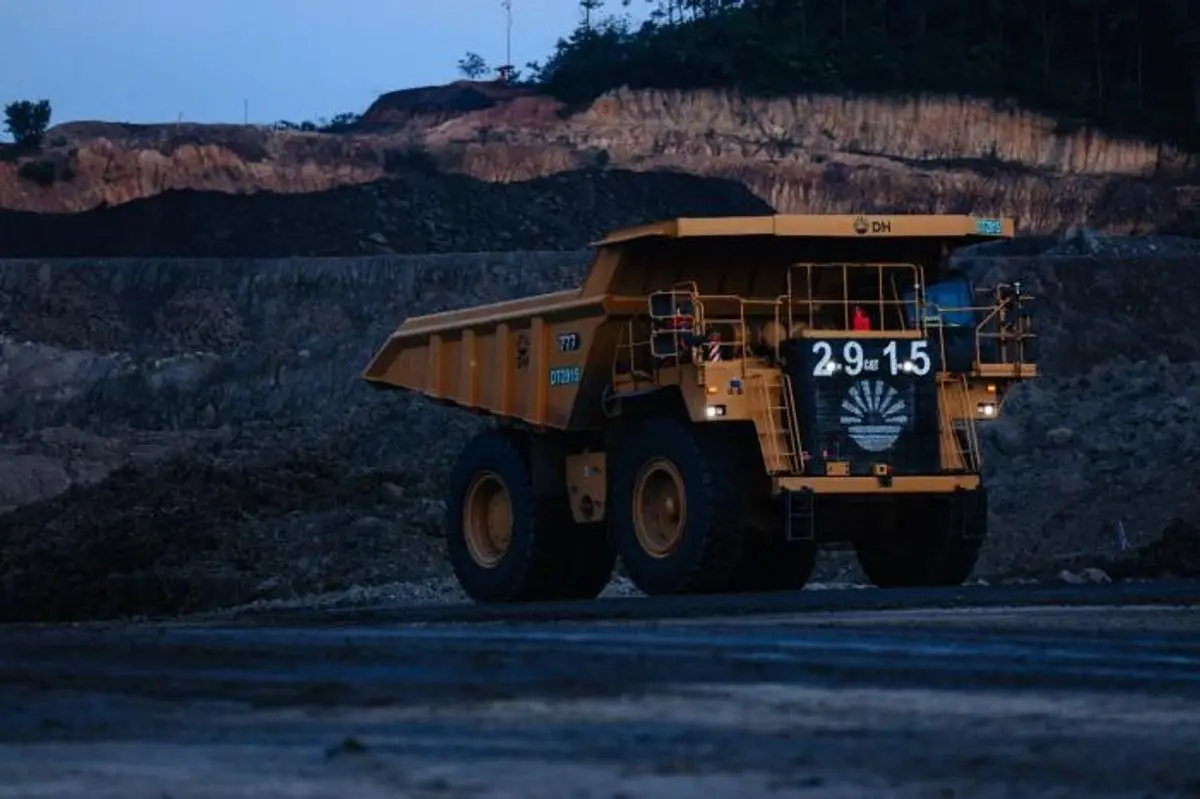
Untuk 2026, volume OB DEWA diperkirakan mencapai sekitar 150 juta BCM. Angka tersebut terdiri dari 139 juta BCM dari tambang KPC dan Arutmin, ditambah 8 juta-10 juta BCM dari SSC. Total material yang dipindahkan diproyeksikan melampaui 160 juta BCM, dibandingkan 148 juta BCM pada 2025. Perkembangan tersebut mencerminkan peningkatan aktivitas operasional perusahaan selama periode berjalan.
Kapasitas pengupasan OB bulanan pada September 2026 telah mencapai 14 juta BCM. Jumlah ini meningkat dari 11,9 juta BCM pada Mei 2026 dan 6,6 juta BCM pada awal 2024, sedangkan kapasitas produksi batu bara mencapai 1,7 juta ton per bulan. Manajemen memperkirakan kapasitas operasional masih bertambah hingga Desember 2026 seiring meningkatnya kegiatan SSC. Namun, kondisi cuaca pada kuartal IV-2026 tetap menjadi faktor yang dapat memengaruhi pencapaian target.
Target harga DEWA turun meski prospek dinilai positif
Di tengah penguatan prospek operasional, analis UOB Kay Hian Benyamin Mikael dan Alden Gabriel Lam menurunkan target harga DEWA menjadi Rp780 dari sebelumnya Rp1.260. Meski target harga direvisi, rekomendasi beli tetap dipertahankan. Penyesuaian tersebut terutama dipengaruhi kenaikan asumsi weighted average cost of capital (WACC) menjadi 10,6 persen dari 8,3 persen.
Selain itu, proyeksi laba dibuat lebih konservatif dengan mempertimbangkan biaya pendanaan dan operasional yang lebih tinggi. Estimasi laba bersih DEWA untuk 2026 dan 2027 masing-masing dipangkas 21 persen dan 13,5 persen. Perhitungan laba 2026 masih mencakup keuntungan nilai wajar satu kali dari investasi pada entitas asosiasi yang dibukukan pada kuartal II-2026.
UOB menilai peluang pertumbuhan jangka panjang DEWA masih terbuka seiring bertambahnya skala operasional. Potensi dari segmen tembaga juga dapat menjadi sumber nilai tambahan, meskipun belum diperhitungkan dalam proyeksi dasar.
Sejumlah faktor yang dapat mendukung perkembangan perusahaan mencakup keberhasilan memenangkan tender tambahan pekerjaan OB dan kemungkinan pengumuman sumber daya Gayo Mineral pada akhir 2027. Sebaliknya, penurunan margin, cuaca buruk, keterlambatan pelaksanaan proyek, serta kenaikan biaya pendanaan menjadi risiko yang perlu diperhatikan.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Sulaeman Aryanto.S.Pd.I.
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow