Lifestyle
Emiten Catat Pertumbuhan Laba 14,2 Persen pada Kuartal III 2026

Smallest Font
Largest Font
Table of Contents
[ Show ]
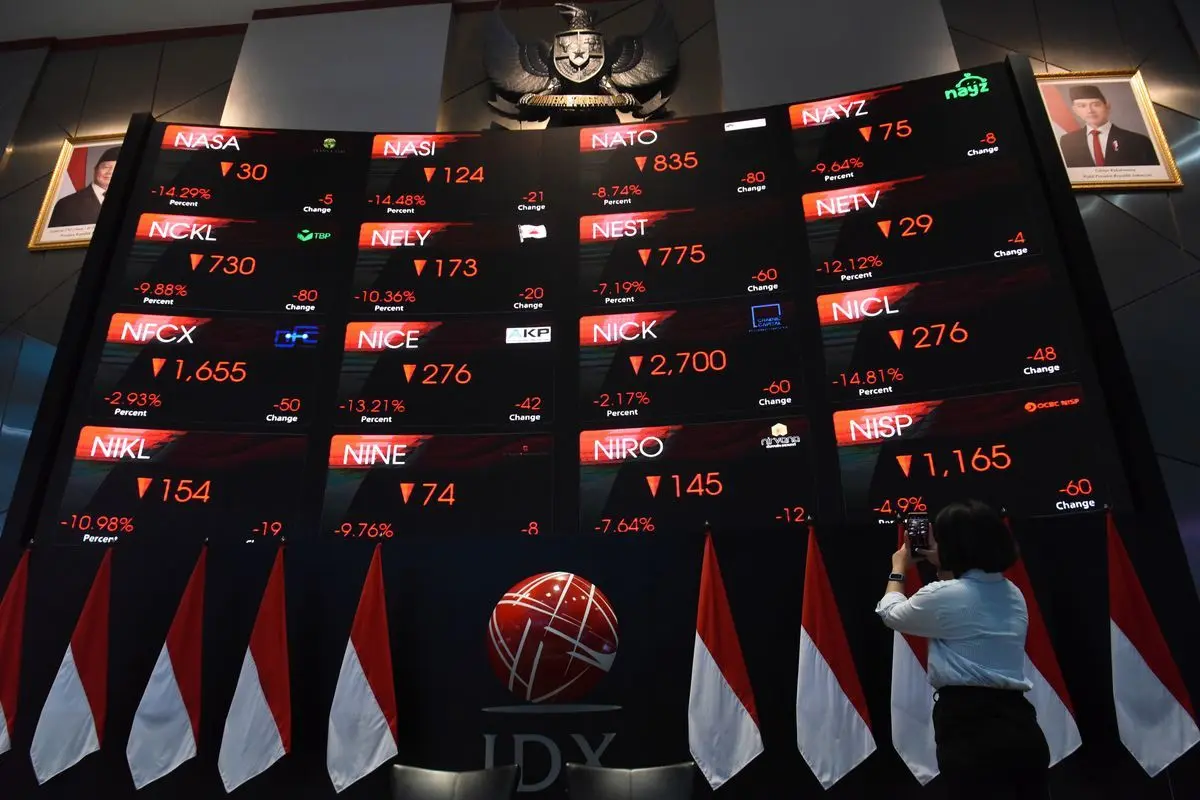
Performa keuangan perusahaan tercatat di Bursa Efek Indonesia (BEI) selama kuartal III-2026 memperlihatkan pertumbuhan yang belum merata. Laba bersih secara keseluruhan meningkat 14,2 persen secara tahunan, tetapi sejumlah sektor masih menghadapi tekanan profitabilitas, dilansir dari Idxchannel. Berdasarkan catatan BRI Danareksa Sekuritas pada Senin (2/11/2026), mayoritas perusahaan yang telah menyampaikan laporan keuangan mencatatkan hasil sesuai perkiraan.
Dari seluruh emiten dalam cakupan analisis, 52,6 persen memenuhi ekspektasi. Sementara itu, sebanyak 26,3 persen perusahaan berhasil membukukan keuntungan di atas proyeksi. Adapun 21,1 persen lainnya mencatatkan hasil yang lebih rendah dibandingkan estimasi sebelumnya.
Secara keseluruhan, laba bersih perusahaan selama 3Q26 bertambah 14,2 persen secara tahunan atau year-on-year (yoy). Jika dihitung sejak Januari hingga September 2026, pertumbuhannya mencapai 17,1 persen yoy.
Namun, gambaran berbeda terlihat ketika perhitungan menggunakan laba inti atau core earnings yang telah disesuaikan. Indikator tersebut hanya meningkat 7,9 persen yoy pada kuartal III dan 10,7 persen yoy sepanjang sembilan bulan pertama 2026. Selisih pertumbuhan tersebut memperlihatkan bahwa kenaikan laba bersih yang dilaporkan belum sepenuhnya diikuti penguatan keuntungan dari aktivitas operasional inti. Meski demikian, BRI Danareksa menilai pencapaian kinerja 9M26 secara umum masih berada dalam kisaran ekspektasi.
Batu Bara dan Logam Menjadi Penopang Pertumbuhan
Industri batu bara memperlihatkan hasil yang relatif positif. Dari tiga perusahaan yang telah masuk dalam analisis, dua emiten berhasil mencatatkan pencapaian lebih tinggi dibandingkan perkiraan. PT Bukit Asam Tbk (PTBA) memperoleh dukungan dari peningkatan harga jual rata-rata atau average selling price (ASP). Sementara itu, PT Alamtri Resources Indonesia Tbk (ADRO) mulai menikmati tambahan kontribusi dari pengembangan bisnis aluminium.
Kondisi berbeda dialami PT Adaro Andalan Indonesia Tbk (AADI). Kinerja perusahaan tersebut belum memenuhi proyeksi akibat komposisi penjualan yang kurang menguntungkan serta meningkatnya tekanan biaya. Perkembangan berikutnya akan ditentukan oleh kemampuan PTBA dan ADRO meningkatkan volume pengiriman batu bara.
Sementara itu, realisasi penjualan dan pencapaian margin AADI menjadi perhatian tersendiri. Di industri logam, pertumbuhan keuntungan tercatat paling menonjol dibandingkan sektor lainnya. Laba agregat perusahaan dalam kelompok ini melonjak 244,1 persen yoy pada 3Q26, meskipun peningkatan secara kuartalan hanya mencapai 0,3 persen.
Perbaikan tersebut didukung perkembangan kinerja PT Amman Mineral Internasional Tbk (AMMN), PT Timah Tbk (TINS), dan PT Aneka Tambang Tbk (ANTM). Ketiga perusahaan tersebut menjadi bagian dari penguatan hasil sektor logam.
Meski demikian, tantangan operasional belum sepenuhnya hilang. PT Vale Indonesia Tbk (INCO) masih menghadapi tekanan margin, sedangkan pelaksanaan kegiatan operasional PT Bumi Resources Minerals Tbk (BRMS) menjadi salah satu perhatian investor. Untuk kuartal IV-2026, perkembangan harga dan volume timah, peningkatan kapasitas bisnis hilirisasi AMMN, serta pencapaian produksi BRMS menjadi sejumlah indikator penting yang perlu diperhatikan.
Sektor Unggas Menghadapi Tekanan Margin
Berbanding terbalik dengan industri batu bara dan logam, sektor perunggasan atau poultry termasuk kelompok dengan pencapaian paling lemah terhadap estimasi. PT Japfa Comfeed Indonesia Tbk (JPFA) dan PT Malindo Feedmill Tbk (MAIN) sama-sama membukukan hasil di bawah perkiraan.
Walaupun terdapat perbaikan dibandingkan kuartal sebelumnya, tekanan terhadap keuntungan inti masih terlihat. Secara agregat, laba inti industri unggas mengalami penurunan 11,8 persen yoy pada 3Q26. Namun, jika dibandingkan dengan kuartal sebelumnya, keuntungan sektor ini justru meningkat 36,9 persen secara kuartalan atau quarter-on-quarter (qoq). Pemulihan harga ayam hidup atau livebird belum mampu mengimbangi tekanan margin pakan dan peningkatan biaya pembiayaan.
Pergerakan harga anak ayam umur sehari atau day-old chick (DOC), harga ayam hidup, keuntungan bisnis pakan, dan pengelolaan persediaan akan menentukan arah pemulihan sektor unggas berikutnya.
Konsumer dan Telekomunikasi Masih Terbebani Biaya
Industri konsumer juga belum berhasil mengubah pertumbuhan pendapatan menjadi peningkatan keuntungan inti secara seimbang. Pendapatan sektor tersebut bertambah 15,1 persen yoy, sedangkan laba inti hanya naik 8,0 persen yoy. Jika dibandingkan dengan kuartal sebelumnya, laba inti konsumer justru terkoreksi 5,5 persen qoq.
Tekanan margin serta penurunan keuntungan inti PT Indofood Sukses Makmur Tbk (INDF) menjadi faktor yang memengaruhi pencapaian tersebut. Untuk perkembangan selanjutnya, perhatian tertuju pada proses pemulihan kinerja PT Unilever Indonesia Tbk (UNVR) dan perkembangan aktivitas ekspor PT Mayora Indah Tbk (MYOR).
Tekanan juga terlihat pada industri telekomunikasi. Keuntungan inti sektor ini turun 28,6 persen qoq akibat melemahnya pendapatan layanan seluler dan meningkatnya pengeluaran terkait pembangunan infrastruktur jaringan PT Telkom Indonesia (Persero) Tbk (TLKM).
Di sisi lain, PT Indosat Tbk (ISAT) masih mempunyai peluang untuk mengejar ketertinggalan EBITDA. Namun, peningkatan pengeluaran operasional tetap menjadi tantangan yang harus diperhitungkan.
Perbankan Menunjukkan Performa Beragam
Hasil laporan keuangan industri perbankan belum memperlihatkan keseragaman. Dari perusahaan yang telah dianalisis, satu emiten berhasil melampaui estimasi, empat sesuai proyeksi, dan satu lainnya belum mencapai ekspektasi.
Secara agregat, keuntungan perbankan meningkat 8,1 persen yoy dan 1,6 persen qoq. Pertumbuhan pendapatan berbasis biaya atau fee-based income serta efisiensi operasional PT Bank Mandiri (Persero) Tbk (BMRI) membantu mengimbangi tekanan pada margin bunga bersih atau net interest margin (NIM). Sebaliknya, PT Bank CIMB Niaga Tbk (BNGA) mencatatkan hasil yang lebih rendah dibandingkan proyeksi. Perbedaan tersebut memperlihatkan bahwa kondisi masing-masing bank masih dipengaruhi kemampuan mengelola pendapatan dan pengeluaran.
BRI Danareksa menyoroti sejumlah indikator yang perlu dipantau, meliputi biaya pendanaan atau cost of funds, kualitas aset, dan pertumbuhan kredit. BMRI juga telah meningkatkan panduan pertumbuhan kredit perusahaan.
Alat Berat dan Teknologi Mencatat Pertumbuhan Positif
Di luar sektor utama tersebut, beberapa industri lainnya justru memperlihatkan peningkatan keuntungan yang cukup kuat. Salah satunya adalah sektor alat berat yang mencatatkan pertumbuhan laba agregat 7,0 persen yoy dan 251,0 persen qoq. Peningkatan aktivitas tambang Martabe yang kembali berjalan serta bertambahnya kegiatan operasional PT Pamapersada Nusantara (PAMA), anak usaha PT United Tractors Tbk (UNTR), menjadi penopang pertumbuhan tersebut.
Industri otomotif juga membukukan perkembangan positif dengan kenaikan keuntungan 11,5 persen yoy dan 19,7 persen qoq. Kontribusi bisnis kendaraan roda dua, perbaikan margin otomotif, serta pemulihan kinerja UNTR mendukung pencapaian ini.
Sementara itu, sektor teknologi mencatatkan pertumbuhan laba 59,4 persen qoq. PT GoTo Gojek Tokopedia Tbk (GOTO) berhasil membukukan kinerja di atas perkiraan, didukung peningkatan bisnis teknologi finansial atau fintech.
Perbaikan pada layanan teknologi finansial tersebut membantu mengimbangi pelemahan bisnis layanan berdasarkan permintaan atau on-demand services (ODS). Dengan demikian, perkembangan kedua lini usaha tersebut memberikan kontribusi berbeda terhadap hasil perusahaan. Industri utilitas turut menunjukkan penguatan dengan pertumbuhan laba 33,0 persen yoy dan 32,0 persen qoq.
Normalisasi biaya menjadi faktor pendukung utama peningkatan keuntungan pada sektor tersebut. Adapun sektor farmasi mencatatkan kenaikan laba 35,0 persen yoy dan 67,1 persen qoq. Walaupun hasil kuartalannya membaik, keuntungan inti selama sembilan bulan pertama 2026 masih mengalami penurunan 26,4 persen yoy.
Prospek Kinerja Emiten pada Kuartal IV-2026
Memasuki periode 4Q26, BRI Danareksa memperkirakan perkembangan laba perusahaan masih akan ditentukan oleh kondisi dan pencapaian masing-masing emiten. Artinya, peningkatan keuntungan belum tentu terjadi secara bersamaan di seluruh kelompok industri.
Di sektor batu bara, percepatan pengiriman PTBA, ADRO, dan UNTR menjadi salah satu faktor yang perlu dicermati. Sementara itu, peningkatan produksi dari bisnis hilirisasi AMMN dan pencapaian produksi BRMS juga berpotensi memengaruhi perkembangan sektor logam. Untuk industri perbankan, perubahan biaya pendanaan menjadi perhatian karena berkaitan dengan kemampuan perusahaan mempertahankan profitabilitas. Kualitas aset dan perkembangan penyaluran kredit juga tetap menjadi indikator penting.
Sejumlah faktor tersebut menunjukkan bahwa prospek keuntungan perusahaan pada penghujung 2026 masih memiliki tantangan yang berbeda di setiap industri. Kondisi masing-masing emiten akan menjadi penentu utama pencapaian kinerja kuartal berikutnya. Selain itu, musim publikasi laporan keuangan kuartal III-2026 belum selesai karena masih terdapat perusahaan yang belum menyampaikan hasil kinerjanya. Oleh sebab itu, data pertumbuhan laba 9M26 yang tersedia saat ini belum menggambarkan kondisi final seluruh perusahaan di pasar modal.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Riska Tamsya.S.Pd.I.
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow