Teknologi
ICBP Pacu Pendapatan 2026 tetapi Hadapi Tekanan Margin

Smallest Font
Largest Font
Pertumbuhan pendapatan PT Indofood CBP Sukses Makmur Tbk (ICBP) diproyeksikan tetap kuat sepanjang 2026. Peningkatan volume penjualan, perluasan kapasitas pabrik, serta penyesuaian harga produk menjadi faktor pendukung, meskipun kenaikan biaya produksi dan pelemahan rupiah masih membebani profitabilitas perseroan, dilansir dari Idxchannel.
Analis UOB Kay Hian, Willinoy Sitorus dan Audrey Celia, memperkirakan pertumbuhan pendapatan perusahaan berpotensi mencapai batas atas target manajemen sebesar 12-14 persen pada 2026. Proyeksi tersebut mengalami peningkatan dibandingkan panduan sebelumnya yang berada di rentang 5-7 persen.
Dasar optimisme tersebut terlihat dari pencapaian keuangan selama sembilan bulan pertama 2026. ICBP membukukan pendapatan Rp64,4 triliun, meningkat 14,5 persen secara tahunan. Pertumbuhan ini menjadi yang paling tinggi untuk periode sembilan bulan sejak 2022.
Kontribusi penjualan berasal dari kedua pasar utama perusahaan. Pendapatan internasional bertambah 23 persen, sedangkan pasar domestik mencatat kenaikan 11 persen secara tahunan. Peningkatan volume penjualan menjadi pendorong utama pencapaian tersebut.
Namun, kenaikan penjualan belum menghasilkan pertumbuhan keuntungan yang sebanding. Beban bahan baku, ongkos pengiriman, dan depresiasi rupiah menyebabkan margin laba operasional sebelum bunga dan pajak (EBIT) menyusut menjadi 21,2 persen, dibandingkan 22,6 persen pada periode yang sama tahun sebelumnya.
Laba inti tercatat Rp8 triliun atau bertambah 4,5 persen secara tahunan. Angka tersebut sedikit lebih tinggi daripada perkiraan UOB Kay Hian. Sebaliknya, laba bersih yang dilaporkan mengalami penurunan 13,3 persen menjadi Rp6,2 triliun.
Penurunan laba bersih tersebut dipengaruhi kerugian selisih kurs yang belum terealisasi sebesar Rp3,3 triliun. Kerugian itu berasal dari obligasi perusahaan yang diterbitkan dalam dolar Amerika Serikat (AS).
Ekspansi kapasitas memperkuat prospek penjualan
Dalam riset yang diterbitkan pada 16 November 2026, Willinoy dan Audrey menilai pertumbuhan volume penjualan ICBP masih mempunyai ruang untuk berlanjut. Penambahan fasilitas produksi, penguatan jaringan distribusi, dan peluncuran produk baru menjadi sejumlah penopang permintaan.
Sepanjang sembilan bulan pertama 2026, perusahaan memperkenalkan lebih dari 35 produk baru atau unit penyimpanan stok (SKU). Selain itu, fasilitas produksi yang mulai beroperasi pada Desember 2025 memberikan tambahan kapasitas sekitar 1,5 miliar hingga 2 miliar bungkus setiap tahun.
Tambahan fasilitas tersebut meningkatkan kapasitas produksi dalam negeri sekitar 7 persen. Kemampuan perusahaan memperluas produksi dinilai mendukung pemenuhan permintaan pasar domestik maupun internasional.
Keunggulan lainnya berasal dari jaringan rantai pasok yang terintegrasi. Sekitar 22 persen kebutuhan harga pokok penjualan (COGS) ICBP dipasok oleh grup Indofood, sementara produksi di sejumlah negara tujuan ekspor dilakukan secara lokal melalui Pinehill.
Model operasional tersebut membantu perusahaan mempertahankan pertumbuhan pendapatan internasional sebesar 23 persen selama sembilan bulan 2026. Kondisi ini berbeda dengan sejumlah pesaing yang mengalami hambatan pengiriman dan ketersediaan bahan kemasan akibat konflik Iran.
Kenaikan harga produk membantu menahan biaya
Dari sisi strategi harga, ICBP telah menaikkan harga jual rata-rata (ASP) mi instan domestik sekitar 3 persen sejak pertengahan Oktober 2026. Kebijakan tersebut diharapkan dapat mengurangi tekanan terhadap biaya produksi.
Tekanan bahan baku terutama berasal dari gandum dan susu bubuk yang masing-masing mengalami kenaikan harga sekitar 9 persen secara kuartalan pada kuartal III-2026.
Selain kedua komoditas tersebut, Bogasari juga melakukan penyesuaian harga tepung terigu. Kenaikannya mencapai sekitar 5 persen secara kumulatif selama Mei-September 2026, kemudian bertambah sekitar 3 persen pada Oktober 2026.
Menurut perkiraan UOB Kay Hian, penyesuaian harga jual mi instan berpotensi mengompensasi kenaikan biaya bahan baku yang dampaknya baru dirasakan kemudian. Dengan demikian, margin kotor pada kuartal IV-2026 diperkirakan relatif stabil dibandingkan kuartal sebelumnya.
Meski demikian, perbaikan margin yang lebih besar masih membutuhkan kondisi nilai tukar rupiah yang stabil, penurunan harga susu bubuk, serta dampak fenomena El Nino yang terbatas terhadap produksi minyak kelapa sawit mentah (CPO).
Program pembelian kembali saham dan arus dana asing
Selain memperkuat kegiatan operasional, ICBP mulai melaksanakan program pembelian kembali saham untuk pertama kalinya. Perseroan mengalokasikan dana maksimal Rp750 miliar untuk periode 26 Oktober hingga 31 Desember 2026.
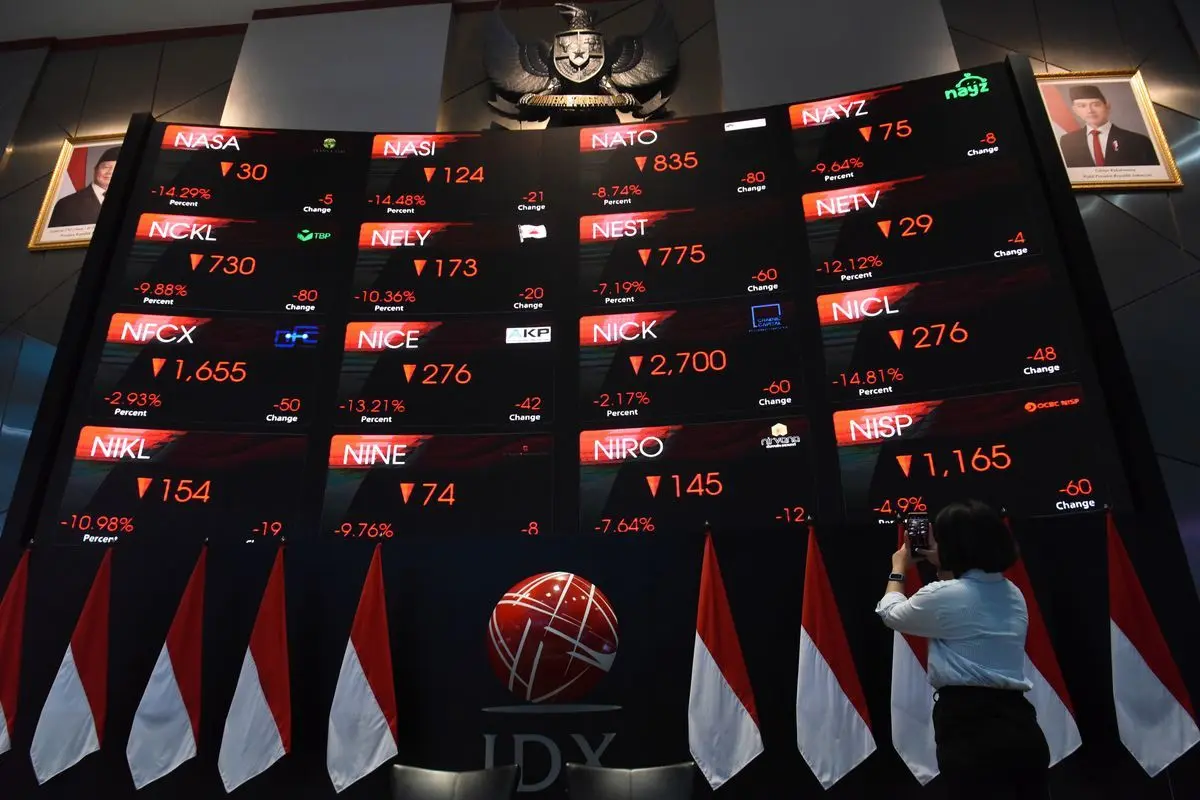
Nilai program tersebut setara sekitar 5 persen dari kapitalisasi pasar saham yang beredar bebas. Pelaksanaannya berlangsung setelah proposal MSCI pada 15 Oktober 2026 mengenai penurunan klasifikasi pasar modal Indonesia dari pasar berkembang menjadi pasar mandiri memicu tekanan jual saham ICBP oleh investor asing.
Dalam dua pekan terakhir Oktober 2026, investor asing membukukan penjualan bersih saham ICBP sekitar Rp172 miliar. Perkembangan tersebut mengakhiri aliran dana masuk selama tiga bulan sebelumnya yang mencapai Rp344 miliar pada Juli-September 2026.
Aliran dana asing pada periode tersebut sempat mendorong harga saham ICBP meningkat 17 persen hingga mencapai posisi tertinggi pada akhir Agustus. Namun, kepemilikan asing terus mengalami penyusutan sejak perusahaan dikeluarkan dari indeks MSCI pada November 2025.
Porsi kepemilikan investor asing turun dari 12,1 persen menjadi 9,9 persen terhadap keseluruhan saham perusahaan. Jika dihitung berdasarkan saham beredar bebas, kepemilikan tersebut menyusut dari sekitar 62 persen menjadi 51 persen.
Utang dolar AS menjadi risiko jangka panjang
Eksposur terhadap mata uang asing masih menjadi salah satu tantangan keuangan ICBP. Meskipun rasio utang bersih terhadap ekuitas membaik dari 0,42 kali menjadi 0,35 kali pada akhir September 2026, struktur kewajiban perusahaan masih didominasi obligasi dolar AS.
Total utang perseroan mencapai Rp50,5 triliun. Sekitar 98 persen dari jumlah tersebut merupakan obligasi dalam denominasi dolar AS dengan nilai USD2,75 miliar.
Obligasi tersebut mempunyai jadwal jatuh tempo pada periode 2031-2032 dan 2051-2052. Ketidaksesuaian mata uang antara kewajiban dan sebagian pendapatan perusahaan membuat pergerakan rupiah tetap menjadi faktor risiko dalam jangka panjang.
Berdasarkan perhitungan UOB Kay Hian, depresiasi rupiah sebesar Rp100 berpotensi meningkatkan kerugian selisih kurs yang belum terealisasi sekitar Rp275 miliar.
Namun, perusahaan memiliki aset operasional bersih terkait dolar AS senilai Rp24,1 triliun, terutama dalam bentuk kas. Aset tersebut menghasilkan keuntungan selisih kurs operasional sebesar Rp953 miliar sehingga dapat mengurangi sebagian dampak negatif dari pelemahan rupiah.
UOB Kay Hian mempertahankan rekomendasi beli
Mempertimbangkan prospek penjualan yang membaik, UOB Kay Hian menaikkan estimasi pendapatan ICBP untuk 2026 dan 2027 masing-masing sebesar 8,1 persen dan 9,6 persen.
Di sisi lain, asumsi margin kotor justru direvisi lebih rendah. Proyeksinya menjadi 34 persen untuk 2026 dan 34,3 persen pada 2027, dibandingkan perkiraan sebelumnya sebesar 34,6 persen dan 35,6 persen.
Penyesuaian tersebut mencerminkan tingginya biaya bahan baku serta tekanan nilai tukar. Walaupun demikian, estimasi laba inti tetap mengalami kenaikan 3,6 persen untuk 2026 dan 2 persen untuk 2027.
UOB Kay Hian memperkirakan laba inti ICBP tumbuh 6,5 persen pada 2026 dan 9,7 persen pada 2027. Berdasarkan pertimbangan tersebut, rekomendasi beli untuk saham perusahaan tetap dipertahankan.
Meski demikian, target harga saham diturunkan menjadi Rp9.500 dari sebelumnya Rp10.150. Perubahan tersebut berkaitan dengan penyesuaian rasio harga terhadap laba (PE) menjadi 9,5 kali dari sebelumnya 11 kali.
Valuasi baru tersebut berada sekitar 1,5 standar deviasi di bawah rata-rata rasio PE ke depan selama tiga tahun sebesar 12,3 kali. Pertimbangan yang digunakan mencakup peningkatan risiko negara, kondisi ekonomi makro yang masih lemah, kenaikan biaya produksi, serta fluktuasi rupiah.
Saat ini, saham ICBP diperdagangkan pada valuasi 6,7 kali berdasarkan laba inti 2027. Posisi tersebut lebih rendah dibandingkan batas minus dua standar deviasi dari rata-rata historis tiga tahun yang mencapai 8,6 kali.
Sejumlah faktor yang perlu diperhatikan investor meliputi hasil keuangan kuartal IV-2026, kemungkinan penurunan harga gandum, serta perkembangan pelaksanaan program pembelian kembali saham.
Sementara itu, risiko terhadap kinerja perusahaan masih mencakup mahalnya bahan baku, daya beli masyarakat yang belum kuat, dan potensi pelemahan rupiah. Ketiga faktor tersebut menjadi tantangan di tengah prospek peningkatan volume penjualan ICBP.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Yolanda Amelia
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow