Ekonomi & Bisnis
KISI Menilai Prospek Panas Bumi dan Kinerja PGEO

Smallest Font
Largest Font
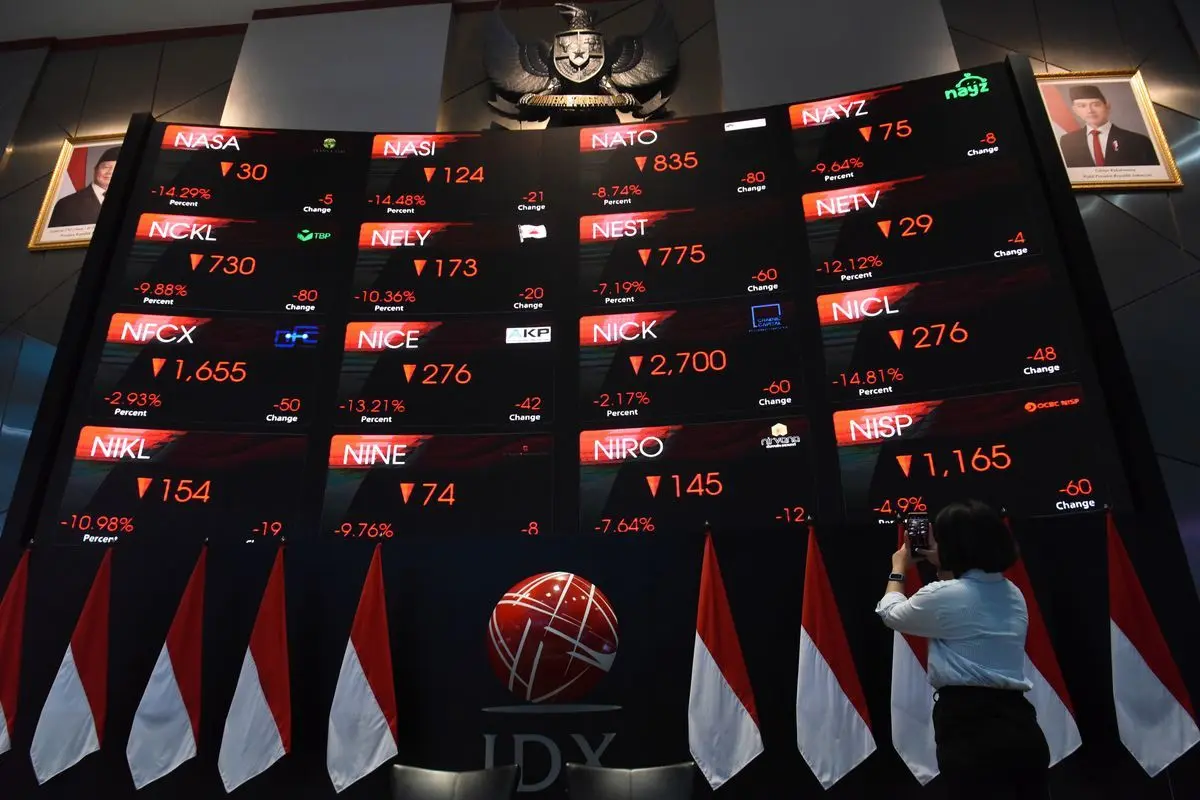
Pengembangan energi panas bumi dinilai memiliki prospek jangka panjang di tengah tekanan pasar saham Indonesia. Tim Riset Korea Investment and Sekuritas Indonesia (KISI), seperti dilansir dari IDXChannel, menilai PT Pertamina Geothermal Energy Tbk (PGEO) memiliki sejumlah faktor pendukung, mulai dari kontrak penjualan listrik jangka panjang hingga pertumbuhan kinerja operasional. Penilaian tersebut muncul ketika pasar modal menghadapi ketidakpastian setelah Morgan Stanley Capital International (MSCI) mengumumkan proposal perubahan klasifikasi pasar Indonesia pada 16 Oktober 2026.
Usulan perubahan dari Emerging Market menjadi Standalone Market masih dalam tahap konsultasi hingga 30 April 2027, dengan keputusan akhir dijadwalkan paling lambat 30 Juni 2027. Situasi pasar yang cenderung menghindari risiko membuat pergerakan saham dipengaruhi oleh arus dana investor. Menurut Tim Riset KISI, proposal MSCI tersebut sempat mendorong Indeks Harga Saham Gabungan (IHSG) terkoreksi 11,57 persen, sementara tekanan dari investor asing berpotensi berlanjut secara bertahap hingga April 2027.
Dalam kondisi tersebut, saham dengan arus kas yang terukur dan tingkat utang rendah menjadi perhatian pelaku pasar. Tim Riset KISI menyampaikan, “Pasar cenderung selektif ke saham arus kas yang jelas dan utang rendah,” dalam keterangan tertulis yang dikutip Rabu (21/10/2026).
Investor juga diingatkan untuk memisahkan gejolak harga jangka pendek dari kondisi fundamental perusahaan. Arus dana dapat memengaruhi harga saham, tetapi tidak serta-merta mengubah arus kas operasional yang tercermin melalui kontrak, produksi, laba, dan utang.
Potensi panas bumi Indonesia
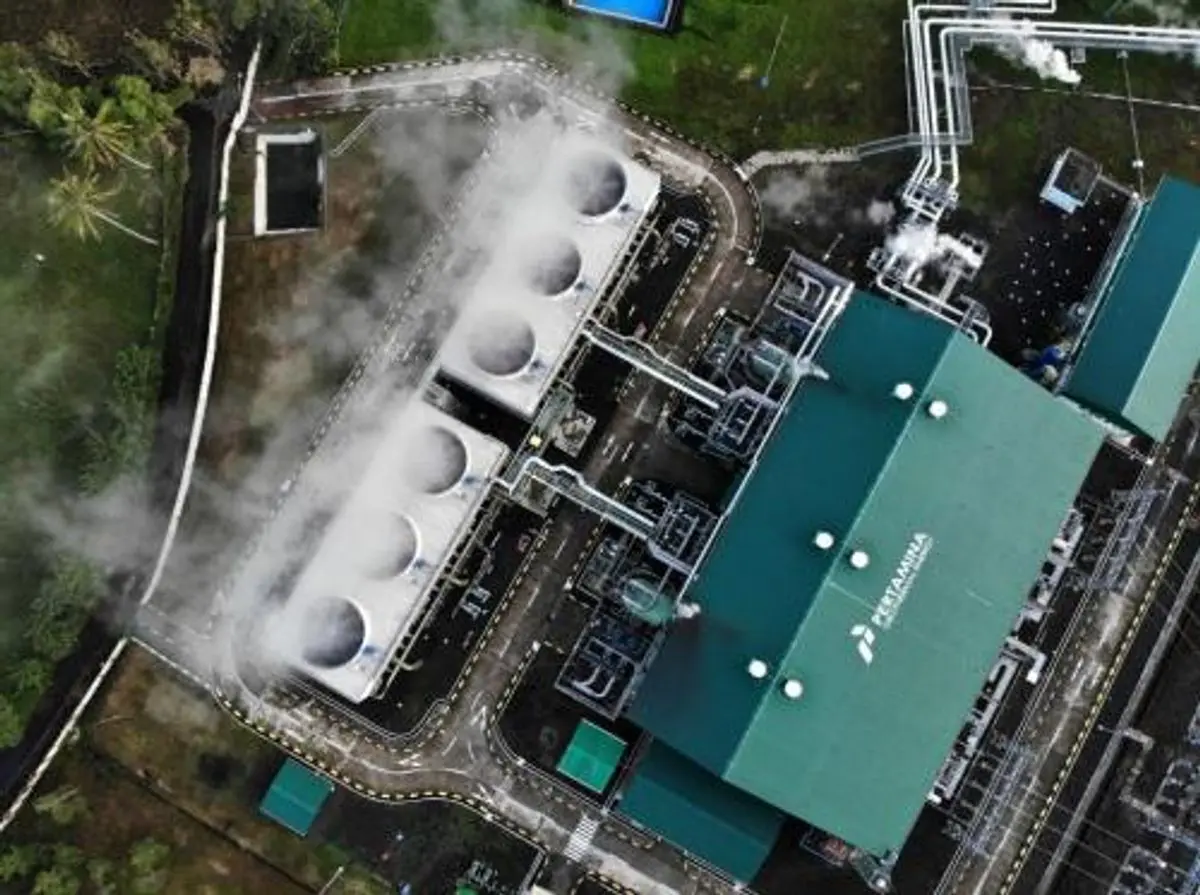
Prospek industri panas bumi menjadi salah satu aspek yang mendukung penilaian terhadap PGEO. Indonesia memiliki potensi kapasitas panas bumi sekitar 24 gigawatt (GW), tetapi pemanfaatannya baru mencapai sekitar 11 persen. Selain memiliki potensi pengembangan yang masih luas, panas bumi dapat memasok listrik sebagai beban dasar atau baseload selama 24 jam. Rencana Usaha Penyediaan Tenaga Listrik (RUPTL) juga menargetkan tambahan kapasitas panas bumi sekitar 5,2 GW hingga 2034.
Meski peluang pengembangannya besar, kebijakan tarif masih menjadi persoalan penting bagi industri tersebut. Tim Riset KISI menjelaskan, “Kendala utama pengembangan panas bumi bukan pada geologi, melainkan pada tarif.” Salah satu faktor yang dinantikan pelaku pasar adalah penerbitan revisi Peraturan Presiden (Perpres) Nomor 112 Tahun 2022 mengenai tarif listrik energi terbarukan. Hingga informasi tersebut disampaikan, revisi peraturan itu belum terbit dan masih menjadi katalis yang perlu diperhatikan dalam menilai pergerakan saham PGEO.
Kontrak jangka panjang menopang pendapatan PGEO
Struktur pendapatan menjadi salah satu aspek penting dalam menilai ketahanan bisnis perusahaan panas bumi. Menurut Tim Riset KISI, sekitar 96 persen pendapatan PGEO terikat kontrak dengan PLN selama 30 tahun, menggunakan skema take-or-pay sebesar 69–90 persen.
Tim Riset KISI menyatakan, “Untuk PGEO, sekitar 96 persen pendapatan terkontrak dengan PLN selama 30 tahun dengan skema take-or-pay 69–90 persen. Artinya, arus kas tidak ikut turun saat indeks jatuh,” kata tim riset KISI.
Selain kontrak tersebut, pendapatan PGEO yang berbasis dolar AS menjadi faktor pendukung ketika pasar mengalami volatilitas. Namun, investor tetap perlu memperhitungkan pelaksanaan proyek, perubahan suku bunga, pergerakan nilai tukar rupiah, serta kewajiban peningkatan porsi saham publik atau free float yang tercatat sebesar 3,9 persen.
Pendapatan dan laba tumbuh pada semester I 2026
Kinerja keuangan PGEO menunjukkan pertumbuhan selama semester I 2026. Berdasarkan laporan keuangan kuartal II-2026, perusahaan membukukan pendapatan USD235,027 juta, meningkat 14,7 persen secara tahunan atau year-on-year (YoY).
Pada periode yang sama, laba bersih tercatat USD79,605 juta, tumbuh 15,48 persen YoY. Angka tersebut memberikan gambaran mengenai perkembangan kinerja keuangan perusahaan di tengah kondisi pasar yang mengalami tekanan sentimen. Dari sisi operasional, produksi listrik panas bumi PGE mencapai sekitar 4.114 gigawatt hour (GWh) selama Januari hingga September 2026.
Produksi tersebut meningkat 9,8 persen dibandingkan periode yang sama tahun sebelumnya. Efisiensi ketersediaan fasilitas pembangkit juga tercermin dari Equivalent Availability Factor (EAF) kumulatif sebesar 98,51 persen per September 2026. Capaian itu melampaui target yang ditetapkan sebesar 92,20 persen.
Kondisi neraca perusahaan turut menjadi bagian dari pertimbangan investasi. Per Juni 2026, ekuitas PGEO tercatat USD2,006 miliar, sedangkan kas dan setara kas mencapai USD656,6 juta.
Ekspansi kapasitas dan indikator yang perlu dicermati
Dalam menilai keberlanjutan bisnis PGEO, Tim Riset KISI menyarankan investor memperhatikan kapasitas terpasang, capacity factor, struktur kontrak dan tarif, margin EBITDA, serta tingkat utang. Indikator tersebut membantu memberikan gambaran yang lebih menyeluruh mengenai kinerja operasional dan kemampuan perusahaan mengelola pendanaan. Pada semester I-2026, PGE mengelola kapasitas sebesar 727 MW secara mandiri. Perusahaan juga mencatat margin EBITDA 78,3 persen dan rasio net debt terhadap EBITDA sebesar 0,1 kali.
Pengembangan proyek menjadi faktor lain yang dapat memengaruhi pencapaian target perusahaan. Sejumlah proyek yang sedang dikerjakan mencakup Lumut Balai Unit 3 dan 4, Hululais Unit 1 dan 2, serta Lahendong Unit 7 dan 8. PGEO menargetkan kapasitas terpasang mencapai 1 GW pada 2028, kemudian meningkat menjadi 1,8 GW pada 2034. Realisasi target tersebut perlu dicermati bersama perkembangan proyek dan kebijakan tarif yang berkaitan dengan pengembangan energi panas bumi.
Tim Riset KISI mengingatkan bahwa peluang pertumbuhan perlu dinilai secara seimbang dengan berbagai risiko. Penilaian terhadap PGEO tidak cukup hanya bertumpu pada pergerakan harga saham, tetapi juga perlu mempertimbangkan kondisi keuangan, pencapaian operasional, strategi bisnis, dan prospek industri panas bumi. Di tengah ketidakpastian pasar, arah pemulihan harga saham tetap belum dapat dipastikan karena dipengaruhi berbagai faktor. Oleh sebab itu, perkembangan fundamental perusahaan dan realisasi ekspansi menjadi aspek penting dalam menilai prospek jangka panjang PGEO.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Christ Emanuel
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow