Teknologi
Mirae Pangkas Target Harga BRMS meski Laba 2027 Diproyeksi Melonjak

Smallest Font
Largest Font
Prospek peningkatan produksi emas PT Bumi Resources Minerals Tbk (BRMS) pada 2027 belum membuat rekomendasi investasinya semakin positif. Mirae Asset Sekuritas justru menurunkan rekomendasi saham perusahaan tersebut dari buy menjadi hold dan memangkas target harga secara signifikan menjadi Rp310 per saham.
Perubahan rekomendasi tersebut mempertimbangkan risiko pendanaan proyek, ketidakpastian operasional tambang bawah tanah, serta potensi tekanan arus dana akibat persoalan klasifikasi pasar modal oleh MSCI. Informasi ini dilansir dari IDXChannel berdasarkan riset Mirae yang diterbitkan pada 6 November 2026.
Sebelumnya, Mirae menetapkan target harga BRMS sebesar Rp760 per saham. Penurunan menjadi Rp310 mencerminkan perubahan metode penilaian sekaligus pandangan yang lebih konservatif terhadap risiko investasi perusahaan.
Perubahan Valuasi dan Kinerja Keuangan BRMS
Dalam pendekatan terbarunya, Mirae menghitung nilai proyek jangka panjang BRMS menggunakan metode arus kas dengan tingkat diskonto yang disetarakan dengan proyek Palu. Perhitungan tersebut menerapkan weighted average cost of capital (WACC) lebih tinggi untuk mengakomodasi risiko investasi di Indonesia.
Perubahan asumsi tersebut turut memengaruhi proyeksi keuangan perusahaan. Mirae menurunkan estimasi laba bersih BRMS untuk 2026 sebesar 15 persen, tetapi menaikkan perkiraan laba pada 2027 sebesar 13 persen.
Sepanjang sembilan bulan pertama 2026, BRMS memperoleh laba bersih USD23,9 juta. Angka tersebut mengalami penurunan 37 persen dibandingkan periode yang sama tahun sebelumnya.
Pencapaian tersebut setara dengan 68 persen dari estimasi Mirae untuk keseluruhan 2026. Sementara itu, realisasinya baru mencapai 37 persen dari konsensus pasar.
Walaupun hasil kumulatif masih mengalami tekanan, terdapat perbaikan kinerja pada kuartal III-2026. BRMS berhasil mencatat laba bersih USD11 juta setelah sebelumnya mengalami kerugian pada kuartal II-2026.
Pemulihan tersebut didukung peningkatan penjualan emas menjadi 16.700 ons. Volume penjualan ini tumbuh 166 persen secara kuartalan, meskipun masih lebih rendah 5 persen dibandingkan periode yang sama tahun sebelumnya.
Perbaikan volume produksi juga berjalan seiring peningkatan kadar bijih emas atau head grade. Pada kuartal III-2026, kadarnya mencapai 1,94 gram per ton, meningkat dari 0,90 gram per ton pada kuartal sebelumnya.
Dampaknya terlihat pada rata-rata penjualan bulanan yang naik menjadi sekitar 5.600 ons selama kuartal III-2026. Sebagai pembanding, rata-rata penjualan per bulan pada semester pertama masih berada di kisaran 3.500 ons.
Namun, pertumbuhan produksi belum sepenuhnya menghasilkan peningkatan profitabilitas. Beban keuangan perusahaan melonjak 115 persen secara tahunan, sedangkan biaya operasional bertambah 39 persen.
Kondisi tersebut menekan margin laba bersih BRMS. Dalam sembilan bulan pertama 2026, margin tercatat sebesar 14,3 persen, lebih rendah dibandingkan 20,6 persen pada periode serupa tahun sebelumnya.
Proyeksi Produksi dan Laba BRMS pada 2027
Untuk kuartal IV-2026, Mirae memperkirakan penjualan emas BRMS mencapai sekitar 18.000 ons. Estimasi tersebut menggunakan asumsi harga jual rata-rata USD4.130 per ons, sama seperti pencapaian pada kuartal III-2026.
Berdasarkan perkiraan tersebut, laba bersih perusahaan diprediksi berada di sekitar USD11 juta atau relatif tidak berubah dibandingkan kuartal sebelumnya. Angka ini juga jauh di bawah perkiraan konsensus pasar yang mencapai sekitar USD40 juta.
Mirae menilai ekspektasi pasar terhadap laba kuartal IV-2026 tersebut terlalu tinggi. Karena itu, proyeksi analis masih menunjukkan pendekatan yang lebih berhati-hati terhadap kemampuan perusahaan menghasilkan keuntungan dalam jangka pendek.
Memasuki 2027, pertumbuhan bisnis BRMS diperkirakan semakin bergantung pada perluasan fasilitas pengolahan dan pengoperasian tambang bawah tanah. Kedua faktor tersebut menjadi penopang utama peningkatan kapasitas produksi emas.
Mirae memperkirakan produksi emas mencapai 79.000 ons pada 2027, meningkat 39 persen secara tahunan. Setahun berikutnya, jumlah produksi diproyeksikan bertambah menjadi 108.700 ons atau tumbuh 38 persen dibandingkan estimasi 2027.
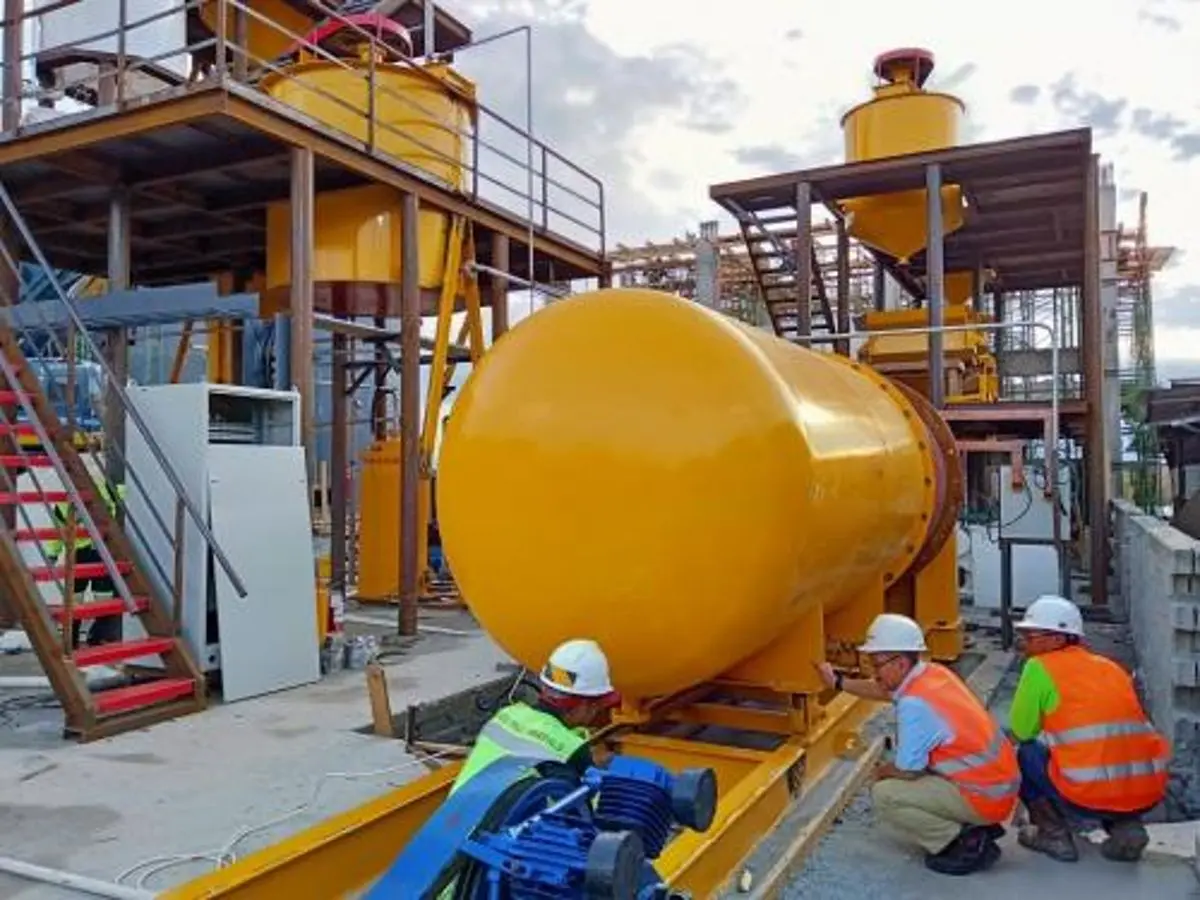
Salah satu penopang kenaikan tersebut adalah penyelesaian ekspansi CIL Plant 1. Kapasitas fasilitas pengolahan ini ditargetkan meningkat menjadi 2.000 ton per hari (tpd) dari sebelumnya 500 tpd pada awal 2027.
Setelah ekspansi selesai, fasilitas tersebut diperkirakan mulai memproses bijih dari tambang bawah tanah pada pertengahan 2027. Pengoperasian fasilitas ini menjadi bagian penting dari rencana peningkatan produksi perusahaan.
Dalam model proyeksinya, Mirae menggunakan asumsi kadar bijih tambang bawah tanah sebesar 3,2 gram per ton. Nilai tersebut merupakan batas bawah panduan perusahaan dan jauh melampaui kadar bijih tambang terbuka yang berkisar 1,4 gram per ton.
Selain peningkatan volume produksi, efisiensi biaya juga diperkirakan mendukung pertumbuhan keuntungan. Dengan asumsi harga emas USD4.790 per ons pada 2027, all-in sustaining cost (AISC) diproyeksikan turun menjadi USD2.580 per ons.
Sebagai perbandingan, proyeksi AISC untuk 2026 masih mencapai USD2.933 per ons. Penurunan biaya tersebut bersama pertumbuhan produksi menjadi dasar perkiraan peningkatan laba pada tahun berikutnya.
Mirae memperkirakan laba bersih BRMS mencapai USD81 juta pada 2027, meningkat 133 persen secara tahunan. Meskipun pertumbuhannya cukup besar, angka tersebut masih 33 persen lebih rendah daripada konsensus pasar.
Untuk 2028, laba bersih perusahaan diperkirakan kembali bertumbuh 49 persen menjadi USD121,3 juta. Dengan demikian, prospek keuntungan jangka menengah BRMS menunjukkan tren peningkatan yang ditopang ekspansi kapasitas dan pengembangan tambang bawah tanah.
Risiko Pendanaan dan Pertimbangan Target Harga
Di tengah proyeksi pertumbuhan tersebut, Mirae menilai sebagian potensi pemulihan kinerja BRMS sudah tercermin dalam valuasi saham. Target Rp310 dihitung menggunakan kombinasi metode sum-of-the-parts (SOTP) dan enterprise value to EBITDA (EV/EBITDA).
Kedua pendekatan tersebut masing-masing diberikan bobot 50 persen. Untuk metode EV/EBITDA, Mirae menggunakan rasio 20 kali berdasarkan proyeksi keuangan 2027.
Valuasi tersebut memberikan premi dibandingkan rasio EV/EBITDA BRMS saat ini yang berada di level 16,2 kali. Premi diberikan dengan mempertimbangkan peluang pertumbuhan perusahaan setelah 2027.
Namun, potensi peningkatan keuntungan belum cukup untuk mendorong Mirae mempertahankan rekomendasi buy. Analis masih mempertimbangkan berbagai ketidakpastian yang dapat memengaruhi pencapaian target operasional dan keuangan.
Dalam risetnya, analis Mirae menyampaikan,
"Kami tetap mempertahankan rekomendasi hold meskipun kinerja BRMS diperkirakan pulih kuat pada 2027,"
Kebutuhan investasi menjadi salah satu perhatian utama. BRMS diperkirakan memerlukan belanja modal sekitar USD1,2 miliar selama periode 2026-2030.
Sebagian besar kebutuhan pendanaan tersebut belum memiliki sumber pembiayaan yang dipastikan. Situasi ini berpotensi menjadi tantangan bagi kelanjutan pengembangan proyek-proyek jangka panjang perusahaan.
Meski demikian, terdapat beberapa faktor yang berpeluang memperbaiki penilaian pasar terhadap BRMS. Di antaranya realisasi kadar bijih yang melampaui asumsi, peningkatan harga emas, serta masuknya mitra pendanaan untuk proyek jangka panjang.
Publikasi pernyataan sumber daya mineral Gorontalo pada semester II-2027 juga masuk dalam daftar katalis yang diperhatikan Mirae. Perkembangan tersebut menjadi salah satu faktor yang berpotensi mendukung prospek valuasi perusahaan.
Potensi Perubahan Indeks MSCI Menekan Saham BRMS
Selain persoalan operasional dan kebutuhan modal, pergerakan saham BRMS juga menghadapi risiko dari evaluasi indeks MSCI. Mirae memperkirakan saham perusahaan berpotensi mengalami penurunan klasifikasi dari MSCI Standard Index menuju MSCI Small Cap Index.
Potensi perubahan tersebut akan menjadi bagian dari evaluasi indeks pada 12 November 2026. Pergeseran klasifikasi berpeluang memengaruhi aliran investasi dari pengelola dana yang menjadikan indeks MSCI sebagai acuan portofolio.
Risiko lainnya berkaitan dengan kemungkinan perubahan klasifikasi pasar Indonesia menjadi Standalone Market oleh MSCI. Ketidakpastian mengenai status tersebut dinilai berpotensi menimbulkan tekanan yang lebih luas terhadap pasar saham domestik.
Apabila terjadi perubahan klasifikasi, arus dana asing berpotensi mengalami tekanan dan memengaruhi pergerakan berbagai saham di Indonesia. Kondisi ini menjadi salah satu pertimbangan tambahan dalam penilaian prospek investasi BRMS.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Dedik Priyatno
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow