Teknologi
Status Standalone MSCI Berisiko Tekan Valuasi Saham Konsumer

Smallest Font
Largest Font
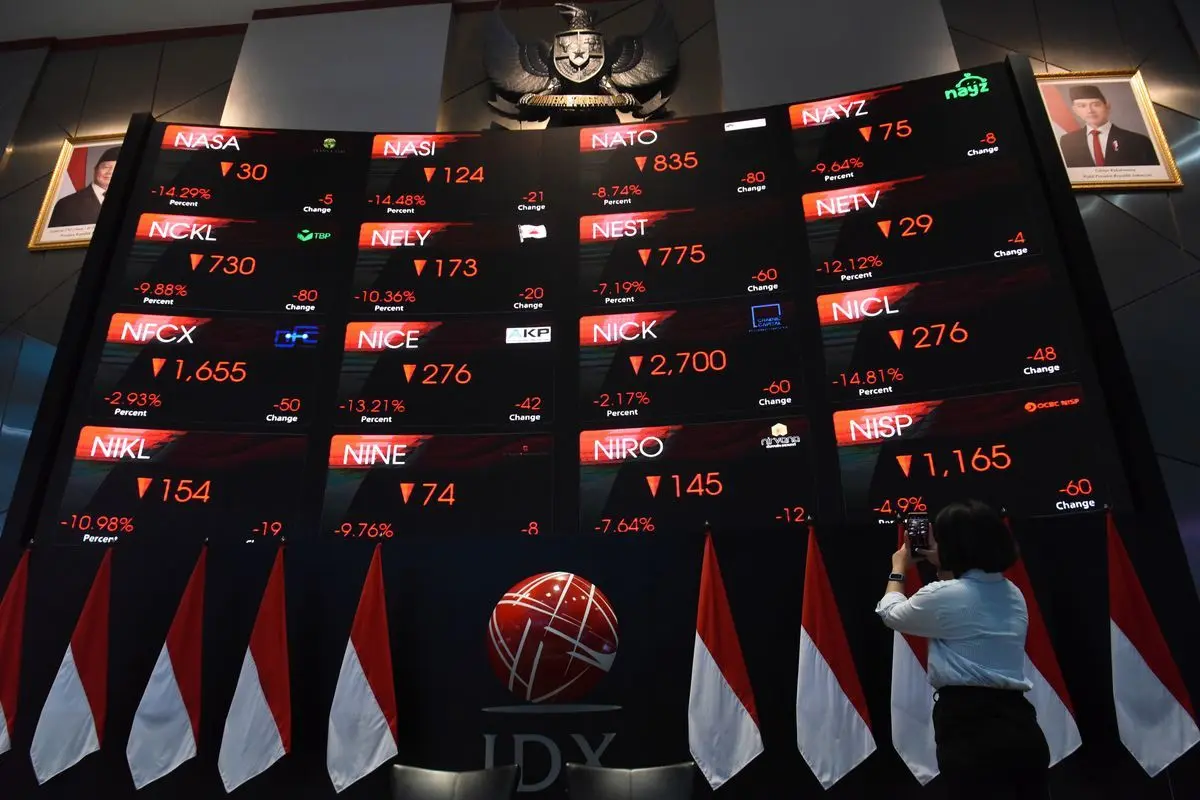
Potensi perubahan klasifikasi pasar saham Indonesia oleh MSCI menjadi perhatian bagi sektor barang konsumer. Penurunan status dari Emerging Market menjadi Standalone Market diperkirakan dapat memicu koreksi valuasi saham, meskipun tekanan tersebut dinilai masih bisa dikendalikan. Dilansir dari IDXChannel, analis Indo Premier Sekuritas, Andrianto Saputra dan Nicholas Bryan, menilai kekuatan neraca keuangan sejumlah emiten menjadi faktor penting dalam menghadapi risiko tersebut.
Mayoritas perusahaan yang masuk dalam cakupan riset memiliki kondisi keuangan relatif solid dan paparan utang valuta asing yang terbatas. Dalam riset yang diterbitkan pada 9 November 2026, keduanya membandingkan pengalaman Argentina, Nigeria, dan Pakistan ketika mengalami perubahan klasifikasi pasar oleh MSCI. Hasil pengamatan menunjukkan valuasi sektor konsumer di sejumlah negara tersebut pernah terkoreksi sekitar 10-36 persen.
Meski demikian, penurunan valuasi tidak selalu berlangsung dalam jangka panjang. Perbaikan kondisi ekonomi, stabilitas mata uang, serta penguatan fundamental domestik dapat mendorong pemulihan valuasi saham.
Pengalaman Argentina, Nigeria, dan Pakistan
Argentina menjadi salah satu contoh negara yang mengalami perubahan status dari Emerging Market menjadi Standalone Market. Perubahan tersebut berkaitan dengan penerapan kontrol modal sejak September 2019. Setelah pengumuman konsultasi MSCI, rasio price to earnings (PE) sektor konsumer Argentina merosot hingga 7,4 kali dalam kurun waktu sekitar 1,5 bulan. Angka tersebut merupakan titik terendah selama periode pengamatan.
Ketika perubahan klasifikasi mulai berlaku, valuasinya kembali meningkat menjadi 10,5 kali. Kendati demikian, angka tersebut masih berada di bawah posisi 11,5 kali sebelum kebijakan kontrol modal diterapkan. Perbaikan kemudian berlangsung lebih kuat pada periode berikutnya. Sepanjang 2023-2025, rata-rata valuasi PE sektor konsumer Argentina mencapai 31 kali, seiring penurunan inflasi bulanan dari sekitar 25 persen menjadi 2-3 persen.
Namun, momentum penguatan tersebut mulai melemah pada 2026. Perlambatan pertumbuhan ekonomi dan rendahnya konsumsi domestik menjadi faktor yang memengaruhi perkembangan valuasi sektor konsumer negara tersebut. Pengalaman Nigeria memperlihatkan pola pemulihan yang berbeda.
MSCI menurunkan status negara tersebut dari Frontier Market menjadi Standalone Market akibat keterbatasan dolar AS sejak Maret 2020 serta kesenjangan signifikan antara nilai tukar resmi dan pasar paralel. Valuasi PE sektor konsumer Nigeria turun dari 12 kali sebelum konsultasi menjadi 9 kali pada Desember 2022. Penurunan itu terjadi sekitar enam bulan setelah proses konsultasi dimulai.
Setelah reformasi pasar valuta asing membantu menstabilkan mata uang naira, valuasi sektor konsumer kembali mencapai 12 kali. Perkembangan ini menunjukkan tekanan akibat perubahan klasifikasi tidak selalu menghilangkan potensi pemulihan pasar.
Sementara itu, Pakistan mengalami penurunan klasifikasi dari Emerging Market menjadi Frontier Market karena tidak lagi memenuhi ketentuan MSCI terkait ukuran dan likuiditas pasar. Dalam rentang waktu antara pengumuman konsultasi dan pemberlakuan perubahan status, rasio PE sektor konsumer Pakistan hanya menyusut sekitar 10 persen. Valuasinya bergerak dari 24,2 kali menjadi 21,8 kali. Penguatan kembali terjadi pada pertengahan 2023 setelah Dana Moneter Internasional (IMF) membantu meredakan risiko gagal bayar negara tersebut.
Kondisi Utang Valas Emiten Konsumer Indonesia
Untuk pasar domestik, Indo Premier menilai sebagian besar perusahaan konsumer yang dianalisis mempunyai risiko neraca keuangan relatif terbatas. Hanya PT Indofood CBP Sukses Makmur Tbk (ICBP) yang tercatat memiliki obligasi dalam denominasi dolar AS.
Total obligasi dolar AS milik ICBP mencapai USD2,75 miliar atau sekitar Rp49,8 triliun. Sementara itu, PT Mayora Indah Tbk (MYOR) mempunyai utang bersih sekitar Rp493 miliar. Adapun emiten konsumer lainnya dalam cakupan penelitian berada pada posisi kas bersih. Kondisi tersebut menjadi salah satu faktor yang dinilai dapat membatasi tekanan finansial apabila terjadi perubahan klasifikasi pasar Indonesia.
Khusus ICBP, kewajiban dalam dolar AS dinilai mempunyai perlindungan alami melalui kegiatan bisnis Pinehill. Sekitar 70 persen laba operasional Pinehill berasal dari Arab Saudi, yang mata uangnya, riyal, dipatok terhadap dolar AS. Pendapatan tersebut menjadi salah satu sumber pendukung pembayaran kupon obligasi ICBP. Selain itu, jadwal jatuh tempo obligasi paling awal baru dimulai pada 2031 sehingga kebutuhan pembiayaan kembali dalam waktu dekat dinilai tidak menjadi persoalan utama.
Risiko pelemahan rupiah terhadap dolar AS bagi ICBP terutama berkaitan dengan potensi kerugian translasi yang bersifat nonkas. Komponen tersebut tidak dimasukkan dalam perhitungan laba inti yang digunakan untuk proyeksi riset.
UNVR dan CMRY Paling Sensitif terhadap Pelemahan Rupiah
Walaupun risiko utang dinilai terkendali, perubahan nilai tukar tetap berpotensi memengaruhi kinerja operasional perusahaan konsumer. Indo Premier mengidentifikasi PT Unilever Indonesia Tbk (UNVR) dan PT Cisarua Mountain Dairy Tbk (CMRY) sebagai emiten yang paling sensitif terhadap pergerakan rupiah.
Dalam perhitungan analis, pelemahan rupiah sebesar 5 persen terhadap dolar AS berpotensi mengurangi laba inti tahun buku 2027 UNVR sebesar 2,8 persen. Untuk CMRY, penurunan laba inti diperkirakan mencapai 4,1 persen.
Perbedaan tingkat sensitivitas tersebut memperlihatkan bahwa dampak perubahan nilai tukar tidak sama bagi seluruh perusahaan. Karena itu, kondisi operasional masing-masing emiten tetap menjadi pertimbangan dalam menilai risiko investasi sektor konsumer.
Proyeksi Valuasi Saham Konsumer dalam Skenario Standalone
Dalam simulasi apabila Indonesia kehilangan status Emerging Market dan masuk kategori Standalone Market, Indo Premier menggunakan asumsi nilai tukar Rp21.000 per USD. Berdasarkan skenario tersebut, laba inti tahun buku 2027 seluruh emiten konsumer dalam cakupan riset diproyeksikan berkurang 7,3 persen.
Meskipun terdapat potensi penurunan laba, hasil perhitungan menghasilkan rasio PE sebesar 8,8 kali untuk tahun buku 2027. Valuasi tersebut mencerminkan diskon sekitar 2-16 persen dibandingkan pasar Standalone di sejumlah negara pembanding. Indo Premier menilai perbandingan antara potensi keuntungan dan risiko pada tingkat valuasi tersebut masih menarik bagi investor.
Dengan kata lain, tekanan akibat perubahan klasifikasi MSCI belum tentu menghilangkan daya tarik saham konsumer Indonesia. Selain kondisi valuasi, penurunan harga minyak Brent turut dipandang sebagai salah satu faktor yang berpotensi membantu mengurangi tekanan terhadap sektor konsumer domestik.
Berdasarkan berbagai pertimbangan tersebut, Indo Premier tetap mempertahankan rekomendasi overweight untuk sektor barang konsumer kebutuhan pokok. PT Kalbe Farma Tbk (KLBF) dan PT Indofood CBP Sukses Makmur Tbk (ICBP) ditetapkan sebagai dua saham pilihan utama dalam riset tersebut.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Sulaeman Aryanto.S.Pd.I.
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow