Ekonomi & Bisnis
Saham BCA Turun 14,81 Persen di Tengah Risiko MSCI

Smallest Font
Largest Font
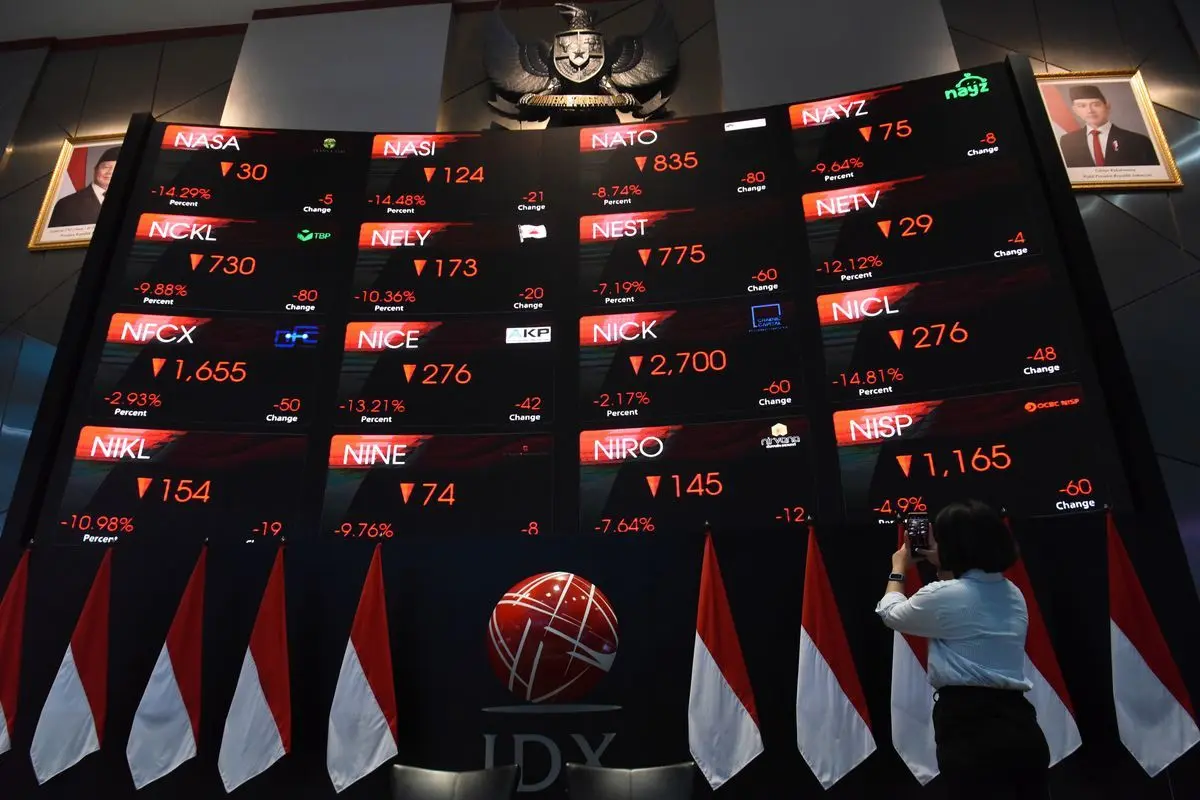
Penurunan saham PT Bank Central Asia Tbk (BCA) menjadi Rp5.175 pada perdagangan 16 Oktober 2026 memunculkan perhatian terhadap risiko pasar modal dan kualitas pelayanan nasabah. Saham berkode BBCA tersebut terkoreksi 14,81 persen dalam sehari, menurut analisis Moh Fendi Susiyanto yang diterbitkan Investortrust pada 18 Oktober 2026, ketika kritik terhadap penanganan pengaduan nasabah juga disampaikan Uchok Sky Khadafi.
Data yang dihimpun Kempalan.com menyebutkan harga saham BBCA bergerak dari Rp5.825 menjadi Rp5.175. Pada perdagangan yang sama, investor asing mencatatkan penjualan bersih sebesar Rp2,32 triliun, dengan harga rata-rata transaksi Rp5.214 per saham, volume transaksi 4,5 juta saham, dan frekuensi bersih 84.800 kali.
Meski demikian, penjualan bersih investor asing tidak dengan sendirinya membuktikan bahwa kepercayaan terhadap BCA menurun akibat pemberitaan mengenai pelayanan. Pergerakan saham juga dapat dipengaruhi kondisi pasar, strategi investasi, ekspektasi kinerja keuangan, serta penyesuaian portofolio.
Dalam analisis Investortrust, salah satu faktor yang memengaruhi pasar adalah pengumuman MSCI pada 15 Oktober 2026 mengenai konsultasi usulan perubahan klasifikasi pasar Indonesia dari Emerging Market menjadi Standalone Market. Usulan tersebut belum menjadi keputusan final.
MSCI membuka periode tanggapan hingga 30 April 2027 dan menjadwalkan keputusan akhir paling lambat 30 Juni 2027. Lembaga tersebut menyoroti transparansi struktur kepemilikan saham, dugaan perdagangan terkoordinasi, serta konsistensi pelaksanaan reformasi dan penegakan aturan pasar.
Menurut analisis Investortrust, ketidakpastian klasifikasi tersebut dapat memengaruhi arus modal dan meningkatkan premi risiko yang diminta investor. Namun, faktor tersebut tidak membuktikan bahwa kondisi operasional BCA memburuk atau menjadi satu-satunya penyebab penurunan saham.
Data yang dicantumkan dalam analisis tersebut menunjukkan ekuitas BCA sekitar Rp270,44 triliun pada Juni 2026, kredit bruto Rp1.036 triliun, rasio kecukupan modal 26,79 persen, kredit bermasalah bruto 1,86 persen, margin bunga bersih 5,32 persen, imbal hasil ekuitas 24,13 persen, dan rasio dana murah CASA 84,30 persen.
Analisis itu juga menggunakan lima pendekatan valuasi untuk memperkirakan nilai wajar saham BBCA. Metode residual income menghasilkan Rp5.863 per saham, justified price-to-book value Rp5.240, perbandingan P/BV dengan bank sejenis Rp5.072, normalized forward P/E Rp6.616, dan dividend discount model Rp6.101.
Dengan pembobotan masing-masing 30 persen, 25 persen, 20 persen, 15 persen, dan 10 persen, estimasi nilai wajarnya mencapai Rp5.686 per saham. Dibandingkan harga Rp5.175, angka tersebut menunjukkan potensi kenaikan teoritis 9,87 persen, tetapi tetap bergantung pada asumsi pertumbuhan, profitabilitas, biaya ekuitas, dan risiko pasar.
Di sisi pelayanan, Direktur Eksekutif Center for Budget Analysis (CBA), Uchok Sky Khadafi, mengkritik penanganan pengaduan nasabah BCA yang menjadi pembicaraan di media daring dan media sosial. Ia menilai penjelasan yang tidak memadai dapat memengaruhi persepsi masyarakat terhadap perusahaan.
Dalam keterangan yang disampaikan pada Sabtu, 17 Oktober 2026, Uchok menekankan pentingnya kepastian prosedur dan tindak lanjut ketika nasabah menghadapi pemblokiran rekening atau pembatasan transaksi.
Uchok menyampaikan kritik tersebut dengan menyoroti tanggung jawab bank dalam memastikan nasabah memperoleh informasi mengenai perkembangan pengaduannya.
"Bank sebesar BCA tidak boleh menganggap keluhan nasabah sebagai persoalan kecil. Ketika nasabah sudah berkali-kali mencari penjelasan melalui kantor cabang, layanan pengaduan, bahkan melaporkan persoalannya kepada aparat penegak hukum, perusahaan harus memastikan ada kejelasan mengenai status pengaduan dan langkah penyelesaiannya," demikian pokok kritik yang disampaikan Uchok Sky Khadafi, Direktur Eksekutif Center for Budget Analysis.
Sejumlah keluhan yang beredar menyebut akun Felix Pernanda, @felixpernandaaa, dan akun @nanaaa3.3 menyoroti kesulitan memperoleh penyelesaian persoalan rekening. Informasi tersebut menyebut upaya menghubungi Halo BCA, mendatangi kantor cabang, dan mendatangi Bareskrim Polri, tetapi kronologi serta status setiap kasus masih perlu diverifikasi.
Keluhan lain berkaitan dengan nasabah bernama Supriadi di BCA KCP Ponorogo. Berdasarkan informasi yang beredar, transaksi keluar rekeningnya diblokir atas permintaan Bareskrim Polri melalui Direktorat Tindak Pidana Umum (Dittipidum).
Apabila pembatasan transaksi dilakukan atas permintaan aparat penegak hukum, bank wajib mengikuti ketentuan yang berlaku. Informasi yang dapat disampaikan secara sah mengenai status rekening, saluran pengaduan, dan prosedur penyelesaian tetap menjadi bagian penting dari komunikasi dengan nasabah.
Uchok turut menyoroti peran EVP Corporate Communication & Social Responsibility BCA, Hera F. Haryn, dalam menjembatani kebutuhan informasi publik dan kepentingan perusahaan. Menurutnya, komunikasi korporasi perlu mencakup klarifikasi persoalan, penanganan krisis, serta penjelasan mengenai perkembangan pengaduan.
Ia juga menilai media daring berskala kecil tidak seharusnya diabaikan ketika menyampaikan persoalan pelayanan perbankan. Akurasi informasi, keberimbangan pemberitaan, dan kepentingan publik menjadi aspek yang perlu diperhatikan dalam hubungan antara perusahaan dan media.
Secara terpisah, analisis Investortrust mengilustrasikan sensitivitas valuasi saham terhadap perubahan biaya ekuitas. Dengan asumsi imbal hasil ekuitas jangka panjang 22 persen, estimasi harga berdasarkan justified price-to-book value mencapai Rp8.562 ketika biaya ekuitas 9 persen, tetapi turun menjadi Rp4.055 ketika biaya ekuitas meningkat menjadi 14 persen.
Analisis tersebut juga memuat proyeksi laba bersih sekitar Rp62,99 triliun pada 2027 dan Rp75,43 triliun pada 2030. Angka itu merupakan hasil pemodelan berdasarkan asumsi pertumbuhan kredit, perkembangan deposito, imbal hasil kredit, dan biaya dana, bukan hasil keuangan yang telah direalisasikan.
Usulan perubahan klasifikasi MSCI masih berada dalam tahap konsultasi hingga 30 April 2027, dengan keputusan akhir dijadwalkan paling lambat 30 Juni 2027. Sementara itu, keluhan nasabah yang beredar tetap memerlukan verifikasi kronologi dan kejelasan tindak lanjut dari pihak terkait.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Dedik Priyatno
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow