Ekonomi & Bisnis
Proline Catat Pendapatan Rp21,5 Miliar hingga September 2026

Smallest Font
Largest Font
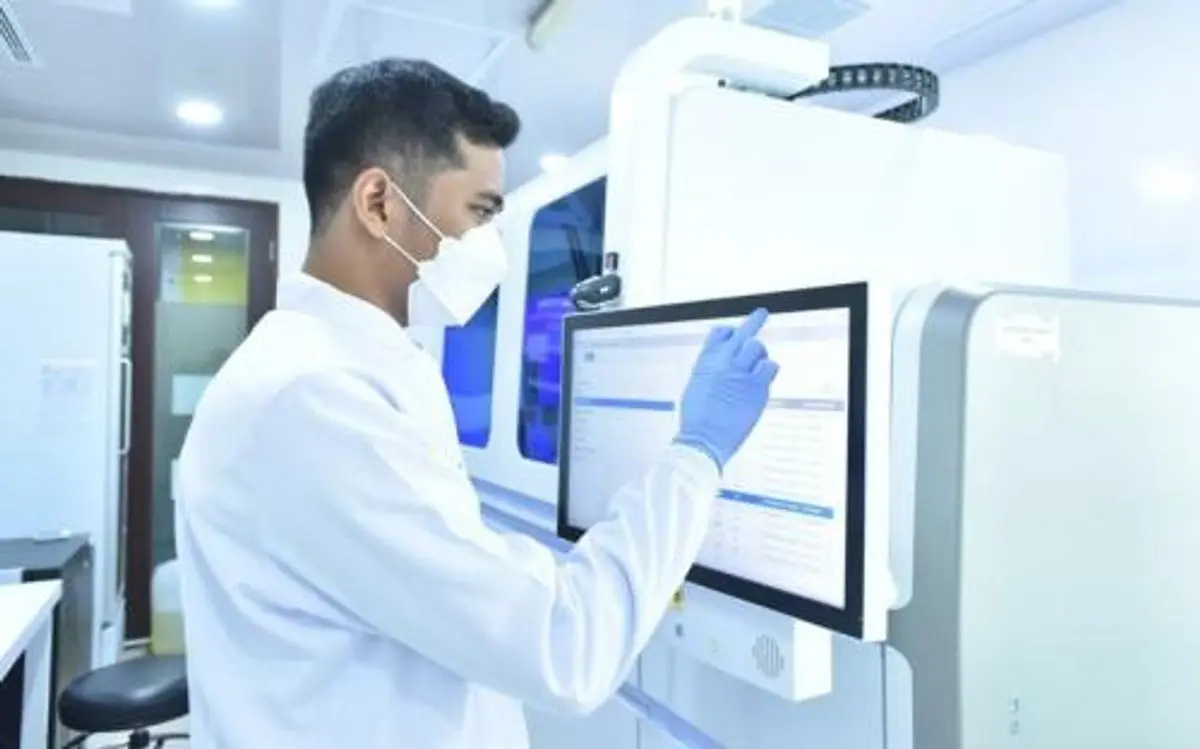
PT Prodia Diagnostic Line Tbk (PRDL) atau Proline membukukan pendapatan Rp21,5 miliar selama Januari-September 2026, turun 60,91 persen dibandingkan Rp55,0 miliar pada periode yang sama tahun sebelumnya. Penurunan tersebut dipengaruhi perubahan pola pembelian pelanggan dan peralihan kebutuhan sejumlah kategori produk, dilansir dari Idxchannel dalam laporan bertanggal Kamis (29/10/2026). Manajemen menilai tekanan pendapatan tersebut bersifat sementara dan tidak mengubah prospek jangka panjang perusahaan.
Di tengah perubahan permintaan, perseroan berupaya memperluas portofolio produk dan basis pelanggan untuk mendiversifikasi sumber pertumbuhan. Komposisi pendapatan menunjukkan Kimia Klinik masih menjadi kontributor terbesar dengan nilai Rp11,6 miliar atau 53,9 persen dari total pendapatan hingga September 2026. Sementara itu, segmen Instrumen mencatat pertumbuhan tahunan 29,5 persen menjadi Rp7,6 miliar.
Kontribusi Instrumen meningkat menjadi 35,2 persen dari total pendapatan, dibandingkan 10,6 persen pada periode yang sama tahun sebelumnya. Perubahan tersebut memperbesar peran bisnis instrumen dalam struktur pendapatan di luar produk reagen.
Segmen Hematologi menghasilkan pendapatan Rp2,0 miliar, sedangkan Jasa menyumbang Rp307 juta. Adapun pendapatan Imunologi dan Biomolekuler tercatat sebesar Rp11 juta. Manajemen menyatakan, "Sejalan dengan perkembangan kebutuhan diagnostik, perseroan terus memperluas portfolio produk dan customer base untuk mendukung sumber pertumbuhan yang semakin beragam," dalam keterangan resmi pada Kamis (29/10/2026).
Untuk memperluas pasar, Proline melayani dua kelompok pelanggan utama, yakni pemerintah dan swasta. Perseroan berencana meningkatkan penetrasi pada kedua kelompok tersebut, termasuk memperbesar kontribusi rumah sakit dan laboratorium swasta serta mempertahankan partisipasi dalam berbagai peluang di sektor kesehatan nasional. Tekanan pendapatan juga tercermin pada laba kotor yang hanya mencapai Rp6,6 miliar selama Januari-September 2026. Berdasarkan laporan perusahaan, margin laba kotor tercatat 30,6 persen, dibandingkan 66,7 persen pada periode yang sama tahun sebelumnya.
Penurunan margin dipengaruhi biaya overhead manufaktur dan depresiasi fasilitas produksi baru yang belum terserap secara optimal pada tingkat volume penjualan saat ini. Fasilitas tersebut mulai beroperasi sejak semester I-2025 dengan kapasitas hingga empat kali lipat dibandingkan fasilitas sebelumnya. Manajemen menilai kapasitas produksi yang tersedia dapat mendukung respons terhadap peningkatan permintaan tanpa memerlukan tambahan kapasitas yang signifikan.
Dalam keterangan perusahaan, manajemen menyatakan, "Seiring pertumbuhan volume, utilisasi yang lebih tinggi juga diharapkan dapat meningkatkan penyerapan biaya tetap dan operating leverage perseroan,". Selama Januari-September 2026, Proline mencatat LBITDA sebesar Rp4,3 miliar. Namun, tekanan tersebut terkonsentrasi pada semester pertama, sementara LBITDA pada kuartal III-2026 tercatat menipis menjadi Rp43 juta.
Beban usaha kuartal III-2026 turun 43,0 persen secara tahunan menjadi Rp3,3 miliar. Penurunan tersebut terjadi setelah biaya terkait program Employee Stock Allocation (ESA) telah terealisasi pada semester I-2026.
Manajemen menjelaskan arah perbaikan kinerja perusahaan melalui pernyataan, "Ke depan, perseroan akan berfokus pada peningkatan volume dan utilisasi fasilitas produksi. Peningkatan utilisasi diharapkan dapat memperkuat penyerapan biaya tetap, meningkatkan operating leverage, dan mendukung profitabilitas secara bertahap,". Dari sisi likuiditas, kas dan setara kas Proline mencapai Rp21,8 miliar per 30 September 2026, meningkat dibandingkan Rp10,8 miliar pada akhir 2025.
Dalam periode Januari-September 2026, perusahaan juga membayar utang bank sebesar Rp35,8 miliar. Total utang berbunga pada akhir September 2026 tercatat Rp60,6 miliar, turun 35,7 persen dari Rp94,3 miliar pada akhir 2025, berdasarkan data keuangan yang dilaporkan perusahaan.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Lusiana
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow