Ekonomi & Bisnis
DJP Berlakukan Pengurangan Sanksi Pajak dengan Tiga Pengecualian

Smallest Font
Largest Font
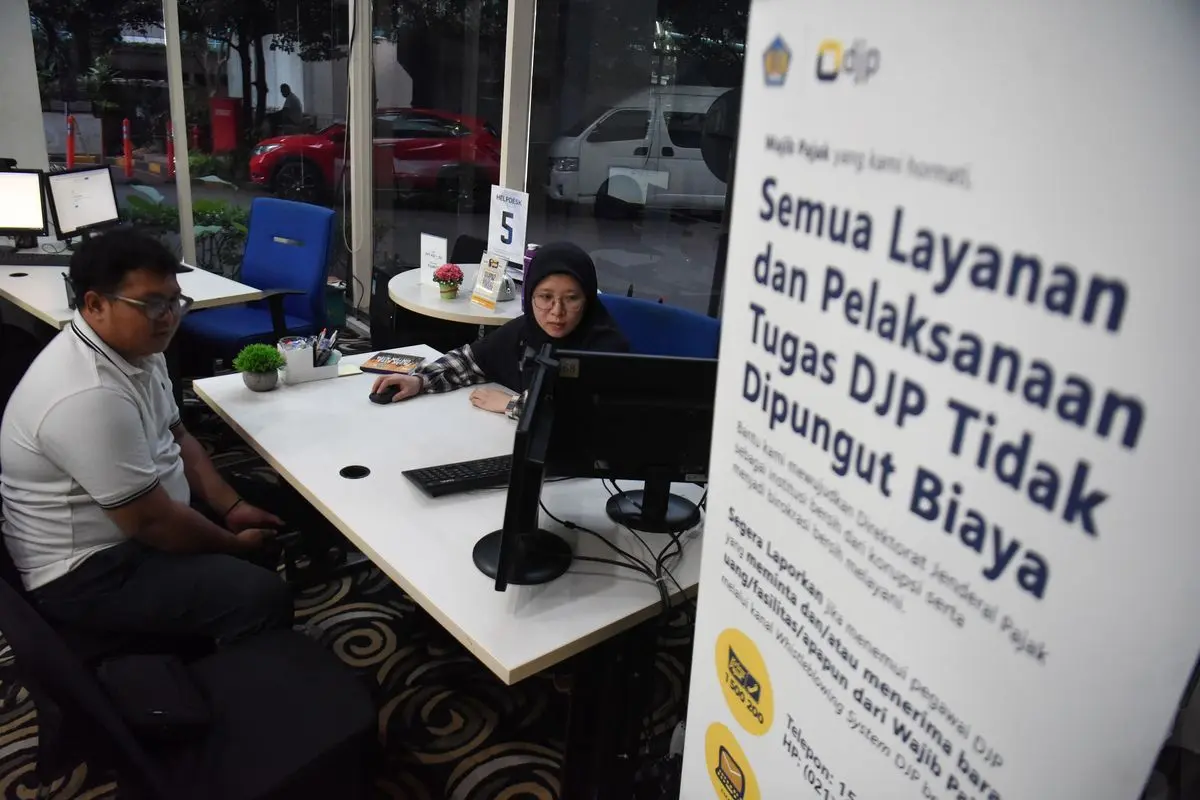
Direktorat Jenderal Pajak (DJP) memberikan fasilitas pengurangan atau penghapusan sanksi administrasi perpajakan melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang diterbitkan pada 8 Oktober 2026. Kebijakan ini berlaku bagi wajib pajak yang memenuhi persyaratan tertentu, dengan pengurangan sanksi hingga 100 persen untuk kategori tertentu, sementara pokok pajak tetap wajib dilunasi.
Menurut buku panduan DJP yang dikutip pada 25 Oktober 2026, program tersebut bukan pengampunan pajak atau tax amnesty. Fasilitas ini mencakup sanksi administrasi tertentu, termasuk kategori yang berkaitan dengan Program Pengungkapan Sukarela (PPS), berdasarkan ketentuan dan batas waktu yang berlaku.
DJP menjelaskan perbedaan mendasar antara fasilitas tersebut dan pengampunan pajak dalam buku panduan resminya.
"KEP-239 berbeda dengan pengampunan pajak atau tax amnesty. Keputusan ini tidak mengampuni pajak yang seharusnya terutang dan tidak menghapus pokok pajak," demikian keterangan dalam Buku Panduan Program Pengurangan atau Penghapusan Sanksi Administrasi.
Ketentuan khusus dalam keputusan itu juga mencakup sanksi pada Surat Ketetapan Pajak (SKP) hasil pemeriksaan atas harta yang belum atau kurang diungkapkan oleh peserta PPS. Kategori tersebut memiliki persyaratan tersendiri terkait penerbitan surat dan pembayaran pokok pajak.
DJP menegaskan bahwa cakupan program tetap terbatas pada sanksi administratif yang memenuhi ketentuan.
"Cakupan khusus ini tidak menjadikan KEP-239 sebagai program pengungkapan atau pengampunan baru, pokok pajak yang timbul tetap harus dibayar," tulis DJP.
Menurut panduan tersebut, terdapat tujuh kelompok sanksi yang dapat dipertimbangkan untuk memperoleh pengurangan atau penghapusan. Cakupannya meliputi denda keterlambatan penyampaian Surat Pemberitahuan (SPT), bunga akibat pembetulan SPT secara sukarela, bunga keterlambatan pembayaran pajak, serta sanksi tertentu dalam SKP dan Surat Tagihan Pajak (STP).
Kelompok lainnya mencakup denda pelanggaran kewajiban pembuatan atau pengisian faktur pajak, bunga dan kenaikan tertentu berdasarkan hasil pemeriksaan, serta sanksi administratif Pajak Bumi dan Bangunan (PBB). Persentase pengurangan dapat mencapai 90 persen, 75 persen, 50 persen, atau 25 persen, bergantung pada jenis sanksi dan pemenuhan persyaratan.
Sementara itu, PMK 71/2026 merevisi ketentuan dalam PMK 118/2024 dengan menambahkan Pasal 21A yang memperjelas jenis sanksi yang tidak dapat diajukan untuk pengurangan atau penghapusan. Ketentuan tersebut mengecualikan sanksi dalam STP terkait penerbitan SKP yang berasal dari proses keberatan, banding, atau peninjauan kembali tertentu.
Pasal 25 ayat (9) UU KUP mengatur denda sebesar 30 persen apabila keberatan wajib pajak ditolak atau dikabulkan sebagian. Adapun Pasal 27 ayat (5d) dan Pasal 27 ayat (5f) mengatur denda sebesar 60 persen dalam kondisi tertentu terkait putusan banding dan peninjauan kembali.
Ketentuan dalam Pasal 21A PMK 118/2024 sebagaimana diubah melalui PMK 71/2026 memuat pengecualian tersebut secara eksplisit.
"Sanksi administratif yang tercantum dalam Surat Tagihan Pajak yang terkait dengan penerbitan Surat Ketetapan Pajak, kecuali sanksi administratif yang tercantum dalam Surat Tagihan Pajak yang diterbitkan berdasarkan Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) UU KUP," bunyi Pasal 21A huruf b PMK 118/2024 sebagaimana diubah melalui PMK 71/2026.
Di luar pengecualian itu, sanksi tertentu, seperti denda akibat terlambat menyampaikan SPT atau membayar pajak, tetap dapat dimohonkan pengurangan atau penghapusan sepanjang memenuhi ketentuan. Pasal 36 ayat (1) huruf a UU KUP memberikan kewenangan kepada Direktur Jenderal Pajak untuk memberikan fasilitas tersebut apabila sanksi timbul akibat kekhilafan wajib pajak atau bukan karena kesalahannya.
DJP juga membatasi pengajuan permohonan pengurangan atau penghapusan sanksi administrasi maksimal dua kali. Berdasarkan Pasal 24 ayat (1) PMK 118/2024 sebagaimana diubah melalui PMK 71/2026, batas tersebut tetap berlaku meskipun dua permohonan sebelumnya ditolak.
Penjelasan mengenai batas pengajuan itu disampaikan DJP melalui akun resmi X @kring_pajak.
"Permohonan pengurangan/penghapusan sanksi administratif dapat diajukan paling banyak 2 kali. Jadi, untuk permohonan yang ketiga sudah tidak dapat diajukan. Ketentuan pengajuan permohonan tersebut juga berlaku bagi wajib pajak yang ingin memanfaatkan kebijakan pengurangan/penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026," tulis DJP.
Untuk permohonan kedua, wajib pajak harus mengajukannya paling lambat tiga bulan sejak tanggal pengiriman keputusan atas permohonan pertama. Pengecualian berlaku apabila wajib pajak dapat membuktikan bahwa tenggat tersebut tidak dapat dipenuhi akibat keadaan di luar kekuasaannya.
Advertisement
Scroll To Continue with Content
Follow suaraindependentnews.id
Add to preferred sources on Google
Editors Team
Christ Emanuel
Author
What's Your Reaction?
-
0
 Like
-
0
 Dislike
-
0
 Funny
-
0
 Angry
-
0
 Sad
-
0
 Wow